ظاهرة النينيو.. ماهي وكيف تؤثر على القهوة؟

الكاتب: قهوة وورلد في هذا المقال سنناقش ظاهرة النينيو وتأثيرها على القهوة.

التاريخ: 22 مايو 2026

الخلاصة التنفيذية

  • احتمال استمرار ظاهرة النينيو خلال شتاء 2026/2027 يصل إلى 96%.
  • درجات حرارة سطح البحر في منطقة نينيو 3.4 تجاوزت عتبة +0.5 درجة مئوية.
  • فيتنام وإندونيسيا تواجهان جفافاً وارتفاعاً في الحرارة، مما يهدد إنتاج الروبوستا.
  • البرازيل قد تشهد أمطاراً غير منتظمة خلال فترة التزهير الحرجة (أغسطس–أكتوبر 2026)، مما يقلل جودة الأرابيكا.
  • كولومبيا وأمريكا الوسطى تواجهان مخاطر مختلطة: أمطار غزيرة (تزيد الصدأ) أو جفاف.
  • المحللون يتوقعون تقلبات أعلى في أسعار القهوة خلال 2027، مع مخاطر على إمدادات الروبوستا.
  • صغار المزارعين في المناطق الضعيفة قد يواجهون خسائر في الدخل وانعدام الأمن الغذائي.

في منتصف مايو 2026، تظهر منطقة المحيط الهادئ الاستوائي علامات واضحة على انتقال سريع نحو ظروف النينيو.

وفقاً للتقرير التشخيصي الصادر عن مركز التنبؤ المناخي التابع للإدارة الوطنية للمحيطات والغلاف الجوي في 14 مايو، هناك احتمال بنسبة 82% لظهور النينيو بين مايو ويوليو 2026، يرتفع إلى 96% لاستمراره خلال شتاء نصف الكرة الشمالي 2026/2027.

يراقب العلماء عن كثب ما إذا كان هذا الحدث قد يتطور إلى نينيو فائقة القوة، قد تضاهي الحلقات القياسية السابقة مثل أعوام 1982‑83، 1997‑98، أو 2015‑16.

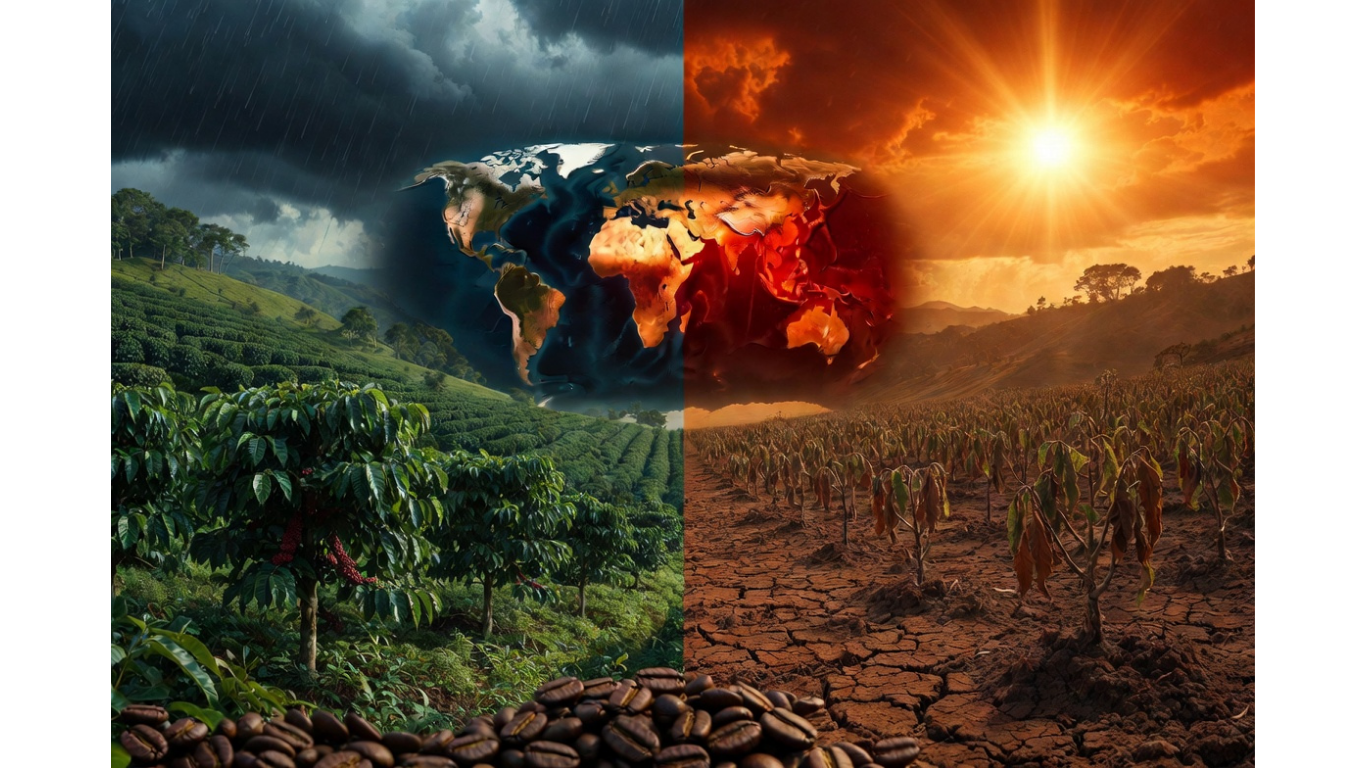
مع ارتفاع درجات حرارة سطح البحر في مناطق النينيو الرئيسية بشكل حاد، أصبح المسرح مهيأ لاضطرابات كبيرة في أنماط الطقس العالمية، من فيضانات مدمرة في أمريكا الجنوبية إلى جفاف شديد في جنوب شرق آسيا وأجزاء من شرق أفريقيا.

ما هي ظاهرة النينيو؟

النينيو (كلمة إسبانية تعني “الطفل الصغير” أو “المسيح الطفل”، لأنها تظهر غالباً قرب عيد الميلاد) هي المرحلة الدافئة من ظاهرة التذبذب الجنوبي للنينا (ENSO)، وهي أكثر أنماط تقلب المناخ تأثيراً على الأرض.

في الظروف الطبيعية، تدفع الرياح التجارية الشرقية القوية المياه السطحية الدافئة غرباً عبر المحيط الهادئ الاستوائي نحو إندونيسيا، مما يسمح للمياه الباردة الغنية بالمغذيات بالصعود قبالة سواحل بيرو والإكوادور. خلال النينيو، تضعف هذه الرياح أو تنعكس. تنتشر المياه الدافئة شرقاً، مما يثبط التيارات الصاعدة ويغير أنماط الدوران الجوي في جميع أنحاء العالم.

النظير، النينيا، يجلب مياهاً أكثر برودة وآثاراً مناخية معاكسة. تحدث أحداث التذبذب الجنوبي للنينيو عادة كل 2‑7 سنوات وتستمر من 9 إلى 18 شهراً.

الوضع الحالي – مايو 2026

المحيط الهادئ الاستوائي حالياً في حالة انتقالية بعد نينيا ضعيفة. ارتفعت درجات حرارة سطح البحر في منطقة نينيو 3.4 بسرعة، حيث تجاوزت القيم الأسبوعية الأخيرة عتبة النينيو البالغة +0.5 درجة مئوية.

تظهر نماذج دولية متعددة، بما في ذلك نماذج الإدارة الوطنية للمحيطات والغلاف الجوي، والمركز الأوروبي للتنبؤات الجوية المتوسطة المدى، والمنظمة العالمية للأرصاد الجوية، ثقة عالية في تطور النينيو بحلول منتصف إلى أواخر عام 2026. بينما لا تزال شدة الذروة غير مؤكدة، تشير بعض التوقعات إلى أن الحالات الشاذة قد تتجاوز +2.0 درجة مئوية، مما يثير احتمال وقوع حدث قوي إلى قوي جداً.

الآثار المناخية العالمية

تعيد النينيو توزيع الحرارة والرطوبة عبر الكوكب:

  • أمريكا الجنوبية (بيرو، الإكوادور، شمال البرازيل): زيادة هطول الأمطار ومخاطر الفيضانات، أضرار محتملة للبنية التحتية والزراعة.
  • جنوب شرق آسيا، إندونيسيا، أستراليا: انخفاض كبير في هطول الأمطار، جفاف، خطر حرائق الغابات، نقص المياه.
  • شرق أفريقيا: ظروف أكثر رطوبة من المتوسط، زيادة مخاطر الفيضانات والأمراض.
  • جنوب الولايات المتحدة: شتاء أكثر رطوبة؛ شمال الولايات المتحدة وكندا غالباً أكثر اعتدالاً.
  • العالم: ارتفاع متوسط درجات الحرارة (تضيف النينيو عادةً 0.1‑0.3 درجة مئوية إلى درجات الحرارة السطحية العالمية).

تأثير النينيو على إنتاج القهوة العالمي

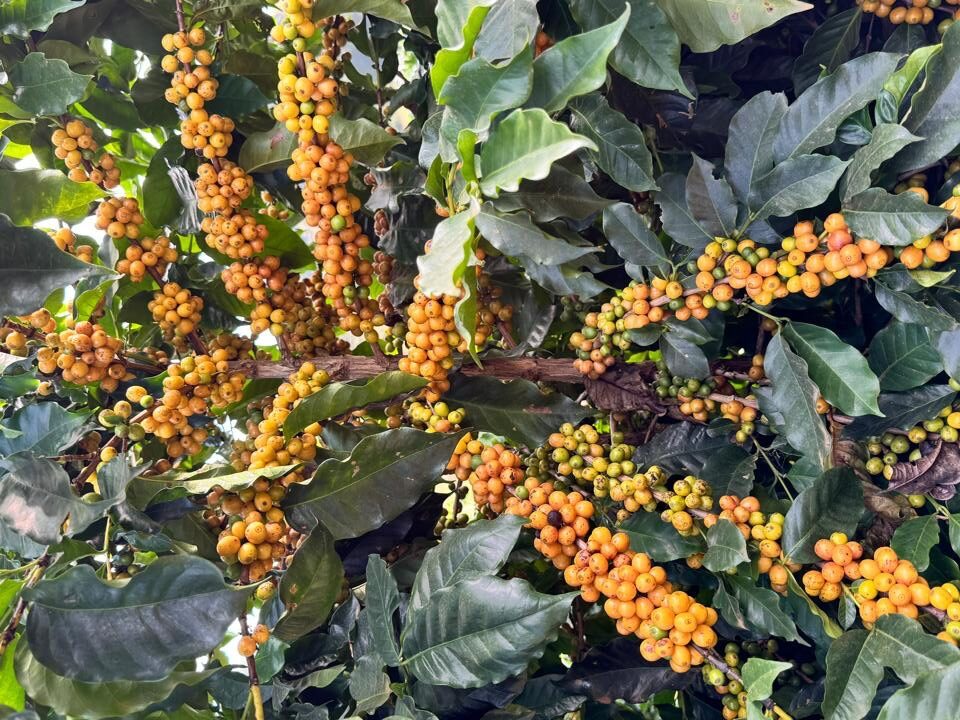
القهوة هي واحدة من أكثر السلع الرئيسية حساسية للمناخ. مع اعتماد حوالي 12.5 مليون أسرة زراعية عليها في جميع أنحاء العالم، فإن أي حدث كبير للتذبذب الجنوبي للنينيو يرسل تموجات عبر الأسعار والجودة وسبل العيش. من المتوقع أن تؤثر نينيو 2026/2027 على كل من أرابيكا وروبوستا بشكل مختلف عبر مناطق الإنتاج الرئيسية.

1. البرازيل – أكبر منتج في العالم

تواجه البرازيل توقعات معقدة. بينما من المتوقع أن يكون حصاد 2026/27 الحالي قوياً، قد تعطل النينيو فترة التزهير الحرجة (أغسطس إلى أكتوبر 2026) من خلال هطول أمطار غير منتظم أو حرارة زائدة. تظهر الأنماط التاريخية أن النينيو غالباً ما تجلب ظروفاً أكثر جفافاً إلى مناطق أرابيكا الرئيسية في ميناس جيرايس وساو باولو، مما قد يقلل حجم الحبوب، ويزيد العيوب، ويخفض الجودة.

2. فيتنام وإندونيسيا – معاقل الروبوستا

هذان العملاقان معرضان بشدة للجفاف الناجم عن النينيو وارتفاع درجات الحرارة. يمكن أن يؤدي انخفاض هطول الأمطار وفترات الجفاف الطويلة إلى إجهاد أشجار الروبوستا، مما يؤدي إلى حبوب أصغر، وانخفاض الغلة، وارتفاع تكاليف الإنتاج بسبب زيادة احتياجات الري. تسببت نينيو 2015‑16 في انخفاضات ملحوظة في إنتاج الروبوستا في هذه المناطق.

3. كولومبيا وأمريكا الوسطى وشرق أفريقيا

تواجه كولومبيا وأمريكا الوسطى إشارات مختلطة: احتمال هطول أمطار غزيرة في بعض المناطق (زيادة الأمراض الفطرية مثل صدأ أوراق القهوة) أو الجفاف في مناطق أخرى. قد تشهد إثيوبيا وكينيا ظروفاً أكثر رطوبة تعزز الغلة في بعض المرتفعات ولكنها تزيد من ضغط الأمراض وتعقيد الحصاد.

توقعات السوق بشكل عام

يتوقع المحللون تقلبات أعلى في الأسعار خلال عام 2027 مع بلوغ الحدث ذروته. بينما قد يخفف محصول البرازيل الكبير من الحجم الإجمالي على المدى القصير، فإن مخاوف الجودة ومخاطر إمدادات الروبوستا قد تدفع العقود الآجلة لأرابيكا وروبوستا إلى الارتفاع. تقوم منظمة القهوة الدولية والتجار الكبار بالفعل بإدخال هذه المخاطر في توقعاتهم.

الآثار الاقتصادية والإنسانية الأوسع

  • ارتفاع الأسعار: أظهرت العقود الآجلة للقهوة بالفعل حساسية لعناوين النينيو، مع ملاحظة تغطية مراكز البيع على المكشوف.
  • صغار المزارعين: يواجه الملايين في المناطق الضعيفة خسائر في الدخل، وانعدام الأمن الغذائي، وضغوط هجرة محتملة.
  • سلسلة التوريد: يجب على المحمصين والتجار والدول المستهلكة الاستعداد لإمدادات أكثر إحكاماً من الدرجات المتخصصة وارتفاع التكاليف.
  • عوامل مضاعفة: المخزونات المنخفضة المستمرة، وارتفاع تكاليف المدخلات (الأسمدة، العمالة)، وتغير المناخ تضخم المخاطر.

التوصيات والتأهب

للحكومات والمنظمات الدولية: تعزيز أنظمة الإنذار المبكر، ودعم المزارعين بأصناف مقاومة للجفاف، والري، وإدارة الظل، والتأمين على المحاصيل. يجب على المنظمة العالمية للأرصاد الجوية، ومنظمة الأغذية والزراعة، ومنظمة القهوة الدولية تنسيق التخطيط للطوارئ.

لصناعة القهوة: تنويع استراتيجيات التوريد، والاستثمار في الممارسات المستدامة التي تبني المرونة، ومراقبة تحديثات التذبذب الجنوبي للنينيو شهرياً.

للمستهلكين: توقعوا زيادات محتملة في الأسعار لمزيج القهوة المتميز واليومي طوال عام 2027. دعم القهوة القابلة للتتبع والذكية مناخياً يمكن أن يساعد في التخفيف من المخاطر طويلة الأجل.

الأسئلة الشائعة

ما هو احتمال استمرار النينيو خلال شتاء 2026/2027؟

تقدر الإدارة الوطنية للمحيطات والغلاف الجوي احتمالاً بنسبة 96% لاستمرار النينيو خلال شتاء نصف الكرة الشمالي 2026/2027.

ما هي مناطق إنتاج القهوة الأكثر عرضة للخطر من هذه النينيو؟

فيتنام وإندونيسيا (روبوستا) تواجهان جفافاً؛ البرازيل (أرابيكا) قد تشهد تزهيراً غير منتظم؛ كولومبيا وأمريكا الوسطى تواجهان مخاطر مختلطة من فيضانات وجفاف.

كيف يمكن أن تؤثر النينيو على أسعار القهوة؟

يتوقع المحللون تقلبات أعلى في الأسعار خلال عام 2027. قد تدفع مخاطر إمدادات الروبوستا العقود الآجلة إلى الارتفاع، وقد تضيق إمدادات الدرجات المتخصصة.

ماذا يمكن لصغار المزارعين فعله للاستعداد؟

يجب على الحكومات والمنظمات توفير أصناف مقاومة للجفاف، ودعم الري، وإدارة الظل، والتأمين على المحاصيل.

كيف تقارن هذه النينيو بالأحداث الماضية؟

تشير النماذج إلى أنها قد تصبح حدثاً قوياً إلى قوي جداً، قد تضاهي أعوام 1982‑83، 1997‑98، أو 2015‑16، لكن القوة النهائية لا تزال غير مؤكدة.

ما هي المخاطر الاقتصادية الأوسع خارج نطاق القهوة؟

يواجه صغار المزارعين خسائر في الدخل وانعدام الأمن الغذائي؛ تواجه سلاسل التوريد إمدادات أكثر إحكاماً وارتفاع التكاليف؛ قد تزيد ضغوط الهجرة.


الكاتب: قهوة وورلد – قسم المناخ | المصدر: الإدارة الوطنية للمحيطات والغلاف الجوي، المنظمة العالمية للأرصاد الجوية، منظمة القهوة الدولية، ستون إكس، مصادر صناعية | التاريخ: 22 مايو 2026
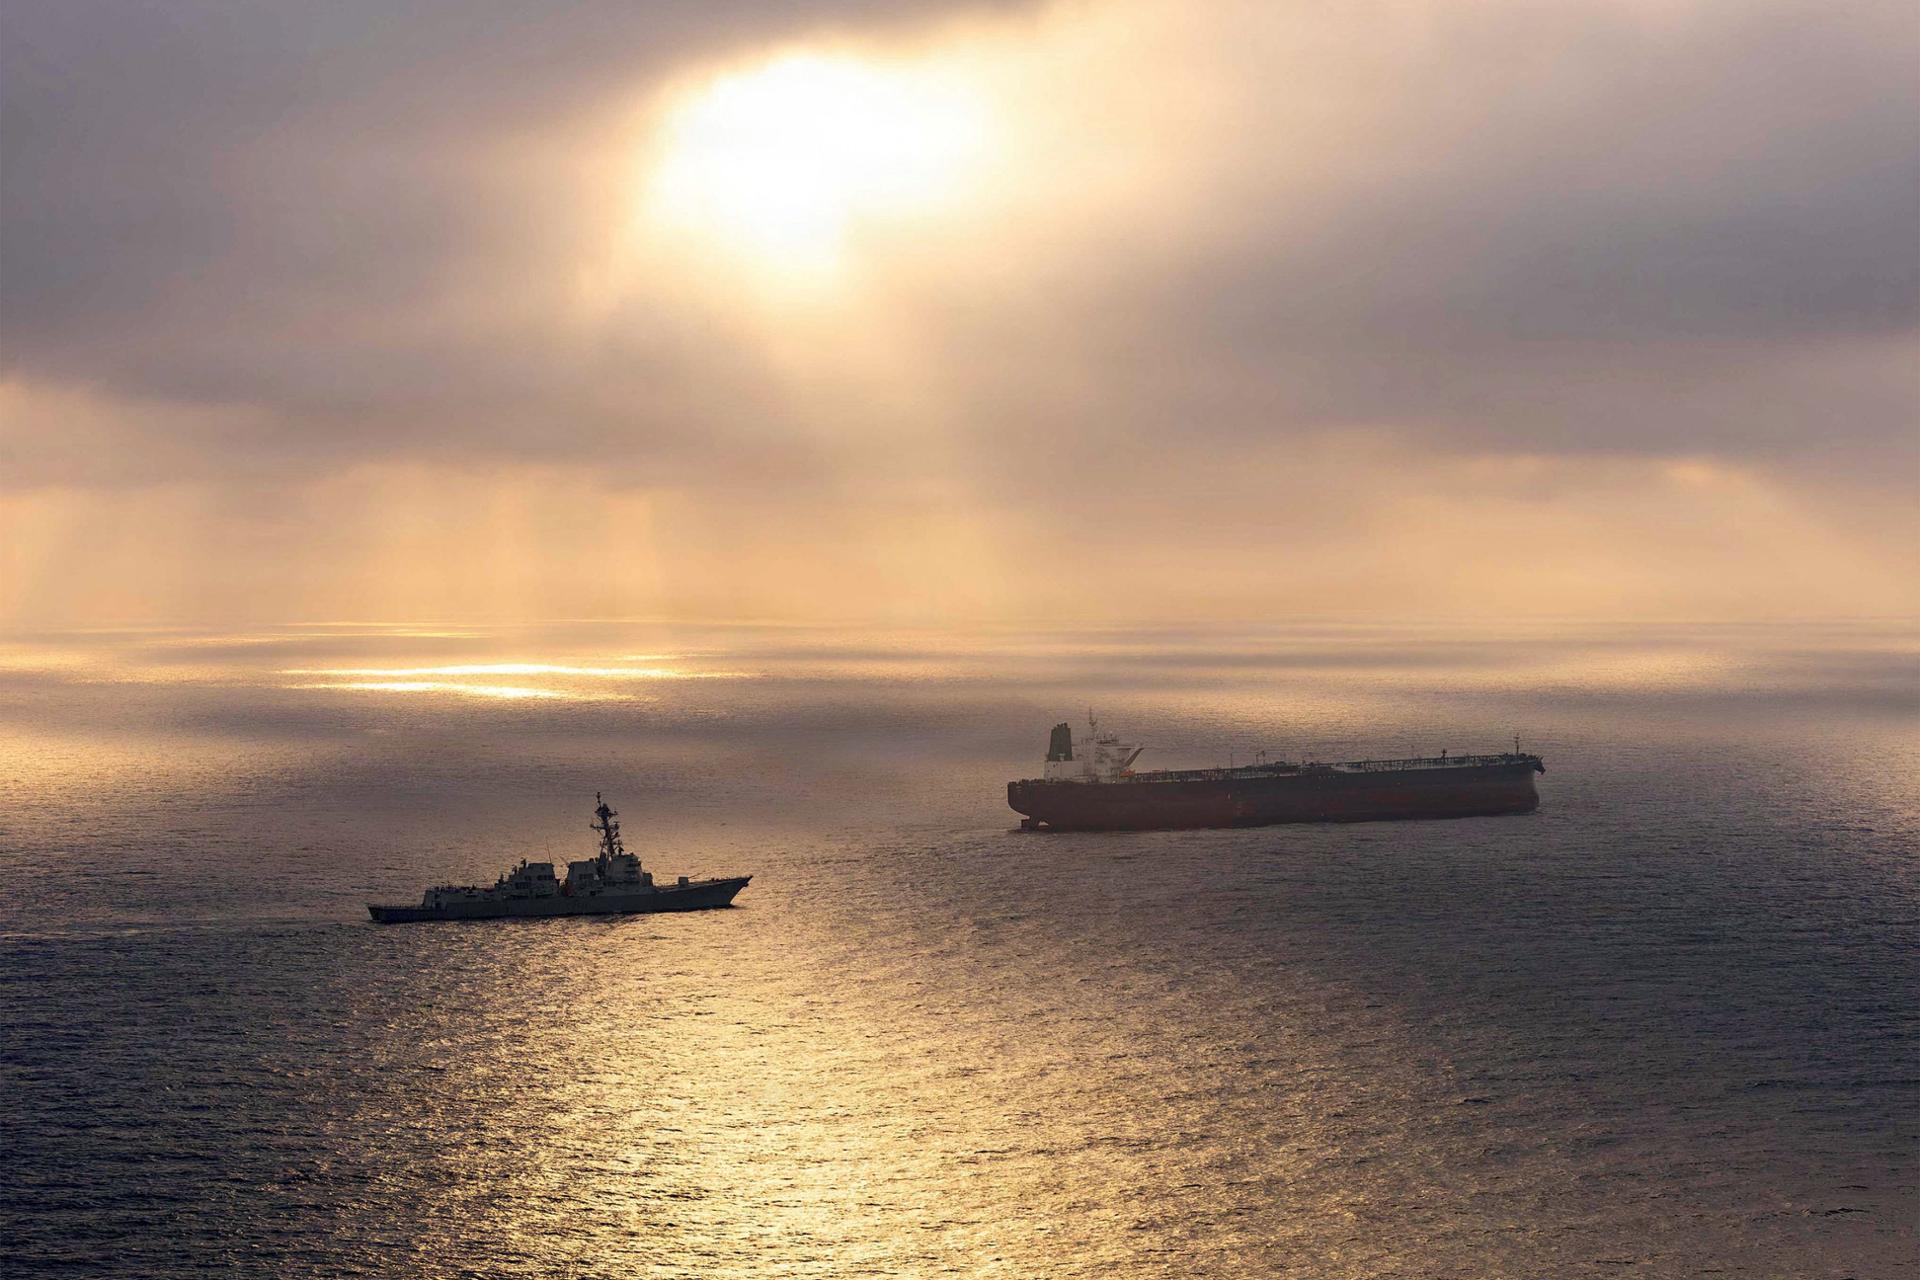
كيف يؤثر إغلاق مضيق هرمز على قطاع القهوة؟

المصدر: منظمة القهوة الدولية (ICO)
الكاتب: قهوة ورلد – دبي
التاريخ: 20 مايو 2026في هذا التقرير سنسلط الضوء على تأثير إغلاق مضيق هرمز على قطاع القهوة.

خلاصة تنفيذية

  • انخفاض حركة الشحن في مضيق هرمز منذ مارس الماضي يهدد سلاسل توريد القهوة العالمية. هذا يبرز بوضوح تأثير إغلاق مضيق هرمز على قطاع القهوة في الأسواق الدولية.
  • سعر خام برنت قفز من 72.29 دولار للبرميل في فبراير إلى 118.03 دولار في أبريل بنسبة زيادة 63%.
  • أسعار الأسمدة (اليوريا) ارتفعت من 465.45 دولار للطن إلى 684.75 دولار في الفترة نفسها، بزيادة 47%.
  • ربع إلى ثلث تجارة الأسمدة العالمية تمر عبر مضيق هرمز، وقطر توفر 14% من يوريا العالم.
  • البرازيل وفيتنام تتأثران بشدة، حيث تشكل الأسمدة 23% و26% من تكاليف الإنتاج على التوالي.
  • الشرق الأوسط يستورد 8.6 مليون كيس قهوة سنوياً (4.5% من الواردات العالمية) مما يجعله عرضة لاضطرابات المنطقة.

مضيق هرمز: شريان النفط العالمي يضيق

حذرت منظمة القهوة الدولية من أن التوترات الجيوسياسية في الشرق الأوسط قد تولد تأثيرات متتالية على أسواق السلع العالمية، وقطاع القهوة ليس استثناءً. يعد مضيق هرمز أحد أكثر الممرات البحرية خطورة في التجارة العالمية، حيث يمر عبره نحو خمس إمدادات النفط في العالم. منذ مارس الماضي، انخفضت حركة الشحن في المضيق بشكل ملحوظ، مما أدى إلى ارتفاع حاد في أسعار الطاقة وتقلبات في أسواق الشحن.

ارتفع سعر خام برنت من 72.29 دولار للبرميل في 27 فبراير إلى مستوى قياسي بلغ 118.03 دولار للبرميل في 29 أبريل، بزيادة تجاوزت 63%. هذا الارتفاع ينعكس مباشرة على تكاليف نقل القهوة والخدمات اللوجستية الداخلية، فضلاً عن أسعار الأسمدة التي تعتمد بشكل كبير على الطاقة. كذلك، تأثير إغلاق مضيق هرمز على قطاع القهوة يظهر من خلال تغير كلفة النقل ومخاطر التأخير في وصول الشحنات.

الأسمدة.. حلقة الوصل المفقودة

تشكل الأسمدة عنصراً أساسياً في إنتاج القهوة، ويعبر ما بين ربع وثلث تجارة الأسمدة العالمية – وما يصل إلى ثلث أسمدة النيتروجين (اليوريا) – عبر مضيق هرمز. تعد منطقة الخليج منتجاً رئيسياً للأسمدة، حيث توفر شركة قطر للأسمدة (كفكو) وحدها 14% من يوريا العالم، وتعتبر أكبر مورد لليوريا في العالم.

نتيجة لذلك، قفز سعر سماد اليوريا من 465.45 دولار للطن إلى 684.75 دولار خلال الفترة نفسها، بزيادة 47%. بالنسبة للدول المنتجة للقهوة مثل البرازيل وفيتنام، تمثل الأسمدة حصة كبيرة من تكاليف الإنتاج: 23% في البرازيل و26% في فيتنام. صغار المزارع، الذين يعملون بهامش ربح ضيق، هم الأكثر تضرراً من هذه الزيادات.

المؤشر 27 فبراير 2026 29 أبريل 2026 نسبة الزيادة
خام برنت (دولار/برميل) 72.29 118.03 63%
سماد اليوريا (دولار/طن) 465.45 684.75 47%

الشرق الأوسط.. منطقة استهلاكية استراتيجية تحت الضغط

أصبح الشرق الأوسط منطقة استهلاكية متنامية للقهوة، مع نمو قوي في الطلب عبر دول الخليج خلال العقدين الماضيين. في عام 2024، بلغ حجم واردات المنطقة 8.6 مليون كيس، وهو ما يمثل 4.5% من إجمالي الواردات العالمية. أي عدم استقرار إقليمي قد يؤثر على الطلب الاستيرادي، وعمليات الموانئ، ومراكز إعادة التصدير مثل الإمارات العربية المتحدة التي تلعب دوراً استراتيجياً في توزيع القهوة المختصة في المنطقة. بالمثل، تأثير إغلاق مضيق هرمز على قطاع القهوة قد يزيد حالة عدم اليقين في السوق الإقليمي.

وفقاً للاتحاد الأوروبي للقهوة، فإن التوترات حول مضيق هرمز، إلى جانب عدم الاستقرار المستمر في البحر الأحمر، تدفع شركات الشحن إلى استخدام طرق بديلة أطول عبر رأس الرجاء الصالح. هذا يؤدي إلى أوقات عبور أطول، وضغط على قدرة السفن، وارتفاع تكاليف الوقود، ورسوم إضافية متعلقة بالأمن، خاصة لإثيوبيا التي تستخدم ميناء جيبوتي القريب من منطقة النزاع.

أسواق القهوة الآجلة.. حساسية قصوى

تتميز أسواق القهوة الآجلة بحساسية شديدة تجاه حالات عدم اليقين الاقتصادي الكلي. يؤدي تصاعد المخاطر الجيوسياسية عادة إلى تقوية الدولار الأميركي وزيادة حركات المضاربة في أسواق السلع. بالنسبة للدول المنتجة التي ترتبط عملاتها المحلية بإيرادات التصدير، يمكن أن يخلق تقلب أسعار الصرف فرصاً ومخاطر في آن واحد، مما يؤثر على أسعار المزرعة والقدرة التنافسية للصادرات.

في هذه المرحلة، تعتبر منظمة القهوة الدولية أنه من المبكر استخلاص استنتاجات أو توقع نتائج محددة للسوق. لكنها تحدد عدة مؤشرات يجب على القطاع مراقبتها عن كثب في الأشهر المقبلة: أسعار الطاقة، وأسعار الشحن، وتكاليف الأسمدة، وأقساط التأمين التجاري، وتقلبات العملة، والتحولات في الطلب في أسواق الاستيراد الرئيسية. من الواضح أن تأثير إغلاق مضيق هرمز على قطاع القهوة سيبقى محل متابعة واهتمام في الفترة المقبلة.

الخلاصة.. القهوة العالمية في مهب الريح

القهوة قطاع عالمي بعمق، وتعتمد مرونته على أنظمة تجارية مستقرة وتعاون دولي. في أوقات عدم اليقين الجيوسياسي، تصبح الشفافية، والذكاء السوقي، والحوار المنسق أكثر أهمية من أي وقت مضى. ستواصل منظمة القهوة الدولية مراقبة التطورات وتقديم تحليلات في الوقت المناسب لدعم الدول المنتجة والمستهلكة في إدارة المخاطر المحتملة على القطاع.

الأسئلة الشائعة (FAQ)

1. ما هي نسبة زيادة أسعار النفط منذ بدء أزمة مضيق هرمز؟

ارتفع سعر خام برنت بنسبة 63%، من 72.29 دولار للبرميل في 27 فبراير إلى 118.03 دولار في 29 أبريل 2026.

2. كيف تؤثر أزمة مضيق هرمز على أسعار الأسمدة؟

يزداد سعر سماد اليوريا بنسبة 47% خلال الفترة نفسها، لأن ربع إلى ثلث تجارة الأسمدة العالمية تمر عبر المضيق.

3. ما هي نسبة اعتماد البرازيل وفيتنام على الأسمدة في تكاليف الإنتاج؟

تشكل الأسمدة نحو 23% من تكاليف الإنتاج في البرازيل، و26% في فيتنام، مما يجعلهما من أكثر الدول تضرراً.

4. ما هو حجم واردات الشرق الأوسط من القهوة؟

بلغت واردات الشرق الأوسط 8.6 مليون كيس في 2024، أي ما نسبته 4.5% من إجمالي واردات القهوة العالمية.

5. ما هي الطرق البديلة التي تستخدمها سفن الشحن بسبب الأزمة؟

تتجه السفن إلى طريق رأس الرجاء الصالح الأطول، مما يزيد أوقات العبور وتكاليف الوقود والازدحام في موانئ البحر المتوسط.

6. هل تستطيع منظمة القهوة الدولية توقع تأثيرات دقيقة على السوق؟

لا، تعتبر المنظمة أنه من المبكر استخلاص استنتاجات، لكنها تدعو لمراقبة أسعار الطاقة والشحن والأسمدة والعملات والطلب. أخيراً، هناك شبه إجماع بين الخبراء حول تأثير إغلاق مضيق هرمز على قطاع القهوة وتداعياته المتوقعة على استقرار الإمدادات.

الكاتب: قهوة ورلد – دبي  |
المصدر: منظمة القهوة الدولية (ICO)  |
تاريخ النشر: 20 مايو 2026

انخفاض أسعار القهوة مع تحسن توقعات محصول البرازيل

الكاتب: قهوة ورلد
المصدر: Barchart
التاريخ: 20 مايو 2026انخفاض أسعار القهوة كان موضوعًا رئيسيًا في الآونة الأخيرة، ويبحث الكثيرون عن أحدث تطورات انخفاض أسعار القهوة.
خلاصة تنفيذية:

  • أغلقت عقود القهوة العربية لشهر يوليو منخفضة 0.68 بالمئة، بينما هبطت عقود روبوستا 0.51 بالمئة إلى أدنى مستوى في شهر.
  • سجلت العربية أدنى مستوى في عام ونصف يوم الثلاثاء وسط تحسن توقعات المعروض العالمي.
  • تتوقع أكاديمية تجارة القهوة أن يرتفع محصول البرازيل 2026/2027 بنسبة 12 بالمئة إلى 71.4 مليون كيس.
  • تتوقع ماريكس وستونكس محاصيل قياسية في البرازيل تتجاوز 75 مليون كيس لموسم 2026/2027.
  • تتوقع ستونكس توسع الفائض العالمي للقهوة عام 2026 إلى 10 ملايين كيس، وهو الأكبر في ست سنوات.
  • ارتفعت صادرات فيتنام من القهوة 15.8 بالمئة في أول أربعة أشهر من 2026 إلى 810 آلاف طن متري.
  • انخفضت مخزونات روبوستا في بورصة ICE إلى أدنى مستوى في عامين الأسبوع الماضي لكنها تعافت قليلا الأربعاء.

استقرت انخفاض أسعار القهوة على انخفاض يوم الأربعاء 20 مايو 2026، مع هبوط عقود روبوستا إلى أدنى مستوى في شهر. لا تزال توقعات بمحصول برازيلي أكبر تضغط على الأسعار. أغلقت العقود الآجلة للقهوة العربية لشهر يوليو منخفضة 0.68 بالمئة، وأغلقت عقود روبوستا لشهر يوليو منخفضة 0.51 بالمئة.

تراجعت الأسعار خلال الشهر الماضي، حيث سجلت العربية أدنى مستوى في عام ونصف يوم الثلاثاء وسط تحسن توقعات المعروض العالمي. في 7 مايو، توقعت أكاديمية تجارة القهوة أن يرتفع محصول البرازيل لموسم 2026/2027 بنسبة 12 بالمئة إلى 71.4 مليون كيس. في 19 مارس، توقعت ماريكس محصولا قياسيا في البرازيل بلغ 75.9 مليون كيس، متجاوزة توقعات سوكافينا البالغة 75.4 مليون كيس. في 12 مارس، رفعت ستونكس تقديراتها لإنتاج البرازيل في 2026/2027 إلى مستوى قياسي بلغ 75.3 مليون كيس، مقارنة بتقديرات نوفمبر البالغة 70.7 مليون كيس. كما توقعت ستونكس أن يتوسع الفائض العالمي للقهوة في 2026 إلى 10 ملايين كيس من 1.8 مليون كيس في 2025، وهو أكبر فائض في ست سنوات.

صادرات فيتنام ومخزونات ICE

ارتفاع صادرات القهوة من فيتنام، أكبر منتج للروبوستا في العالم، يشكل عاملا سلبيا لأسعار الروبوستا. في 9 مايو، أعلن المكتب الإحصائي الفيتنامي أن صادرات البلاد من القهوة في الأشهر الأربعة الأولى من 2026 ارتفعت 15.8 بالمئة على أساس سنوي إلى 810 آلاف طن متري. قفزت صادرات فيتنام لعام 2025 بنسبة 17.5 بالمئة إلى 1.58 مليون طن متري. من المتوقع أن يرتفع إنتاج موسم 2025/2026 بنسبة 6 بالمئة إلى أعلى مستوى في أربع سنوات عند 1.76 مليون طن متري، أي ما يعادل 29.4 مليون كيس.

اتجهت مخزونات القهوة في بورصة ICE إلى الانخفاض خلال الشهرين الماضيين، وهو ما يدعم الأسعار عادة. انخفضت مخزونات روبوستا إلى أدنى مستوى في عامين عند 3631 عقدا يوم الجمعة الماضي، على الرغم من أنها تعافت إلى أعلى مستوى في أسبوعين ونصف عند 3845 عقدا يوم الأربعاء. كما انخفضت مخزونات القهوة العربية في بورصة ICE إلى أدنى مستوى في شهرين وثلاثة أرباع عند 456,462 كيسا يوم الأربعاء.

صادرات البرازيل واضطرابات الإمدادات

تشكل الصادرات الأصغر من البرازيل دعما لأسعار القهوة. يوم الثلاثاء الماضي، أفادت سيكافي بأن صادرات البرازيل من البن الأخضر في أبريل انخفضت 1.3 بالمئة على أساس سنوي إلى 2.76 مليون كيس. لا يزال إغلاق مضيق هرمز يعطل الإمدادات العالمية للقهوة ويدعم الأسعار. أدى الإغلاق إلى زيادة معدلات الشحن وتكاليف التأمين والأسمدة والوقود، مما رفع التكاليف على المستوردين والمحمصين.

كعامل سلبي، أفادت منظمة القهوة الدولية في 7 نوفمبر بأن الصادرات العالمية للقهوة في السنة التسويقية الحالية (أكتوبر إلى سبتمبر) انخفضت 0.3 بالمئة على أساس سنوي إلى 138.658 مليون كيس.

توقعات الإنتاج من وزارة الزراعة الأمريكية

المؤشر توقعات 2025/2026
الإنتاج العالمي للقهوة 178.848 مليون كيس (زيادة 2.0% رقم قياسي)
إنتاج أرابيكا 95.515 مليون كيس (انخفاض 4.7%)
إنتاج روبوستا 83.333 مليون كيس (زيادة 10.9%)
إنتاج البرازيل 63 مليون كيس (انخفاض 3.1%)
إنتاج فيتنام 30.8 مليون كيس (زيادة 6.2% أعلى مستوى في 4 سنوات)
المخزونات النهائية 20.148 مليون كيس (انخفاض 5.4%)

توقع التقرير نصف السنوي لدائرة الزراعة الخارجية التابعة لوزارة الزراعة الأمريكية الصادر في 18 ديسمبر أن يرتفع الإنتاج العالمي للقهوة في 2025/2026 بنسبة 2.0 بالمئة على أساس سنوي إلى مستوى قياسي يبلغ 178.848 مليون كيس. ضمن هذا الإجمالي، من المتوقع أن ينخفض إنتاج أرابيكا بنسبة 4.7 بالمئة إلى 95.515 مليون كيس، بينما من المتوقع أن يرتفع إنتاج روبوستا بنسبة 10.9 بالمئة إلى 83.333 مليون كيس. كما توقعت الوزارة أن ينخفض إنتاج البرازيل من القهوة في 2025/2026 بنسبة 3.1 بالمئة إلى 63 مليون كيس، بينما سيرتفع إنتاج فيتنام بنسبة 6.2 بالمئة إلى أعلى مستوى في أربع سنوات عند 30.8 مليون كيس. ومن المتوقع أن تنخفض المخزونات النهائية لموسم 2025/2026 بنسبة 5.4 بالمئة إلى 20.148 مليون كيس من 21.307 مليون كيس في 2024/2025.

أسئلة شائعة (FAQ)

1. لماذا تنخفض أسعار القهوة؟

تتعرض أسعار القهوة لضغوط بسبب توقعات بمحصول برازيلي أكبر لموسم 2026/2027 وارتفاع الصادرات من فيتنام، مما يشير إلى وجود فائض عالمي.

2. كم بلغ انخفاض أسعار القهوة العربية؟

هبطت العقود الآجلة للقهوة العربية لشهر يوليو إلى أدنى مستوى في عام ونصف يوم 19 مايو 2026، وأغلقت منخفضة 0.68 بالمئة في 20 مايو.

3. ما هي التوقعات لمحصول البرازيل في 2026/2027؟

تتوقع أكاديمية تجارة القهوة 71.4 مليون كيس، بينما تتوقع ماريكس وستونكس محاصيل قياسية تتجاوز 75 مليون كيس.

4. كم زادت صادرات فيتنام من القهوة؟

ارتفعت صادرات فيتنام من القهوة بنسبة 15.8 بالمئة في الأشهر الأربعة الأولى من عام 2026 مقارنة بالفترة نفسها من العام الماضي، لتصل إلى 810 آلاف طن متري.

5. ما هو الفائض العالمي المتوقع للقهوة عام 2026؟

تتوقع ستونكس أن يتوسع الفائض العالمي للقهوة في 2026 إلى 10 ملايين كيس، وهو أكبر فائض في ست سنوات.

6. كيف يؤثر إغلاق مضيق هرمز على أسعار القهوة؟

يؤدي إغلاق المضيق إلى تعطيل الإمدادات العالمية للقهوة من خلال زيادة معدلات الشحن والتأمين وتكاليف الوقود، وهو عامل داعم للأسعار.

قهوة ورلد – استنادا إلى نشرة Barchart للسلع الأساسية.
تاريخ النشر: 20 مايو 2026

تقرير سوق القهوة الصادر عن منظمة القهوة الدولية لشهر أبريل 2026: الأسعار العالمية تنخفض 2.7% رغم أزمة مضيق هرمز

الكاتب: قهوة وورلد – لندن

المصدر: منظمة القهوة الدولية (ICO) – تقرير سوق القهوة، أبريل 2026

رقم التقرير: غير متاح (تقرير شهري)

التاريخ: مايو 2026

متوسط السعر المركب لمنظمة القهوة الدولية يبلغ 266.24 سنتاً أميركياً للرطل؛ أرابيكا تتراجع 0.9% وروبوستا تهبط 6.9% (الانخفاض الشهري الخامس على التوالي)؛ المخزونات المعتمدة عند أدنى مستوياتها التاريخية.

لندن، مايو 2026 — بلغ متوسط السعر المركب لمنظمة القهوة الدولية (I‑CIP) 266.24 سنتاً أميركياً للرطل الواحد في أبريل 2026، مسجلاً انخفاضاً بنسبة 2.7% عن مارس 2026. وازن السوق بين قوتين متعارضتين: إغلاق مضيق هرمز منذ 4 مارس، مما دفع أسعار النفط الخام إلى الارتفاع بنسبة 55.8% وتكاليف الشحن البحري بنسبة 43.6% بين 27 فبراير و30 أبريل، مقابل استمرار تحسن توقعات المعروض العالمي. وفي النهاية، تغلبت عوامل الأساسيات (العرض والطلب) على الاضطرابات الجيوسياسية، مما محى معظم مكاسب مارس.

سجلت جميع مجموعات القهوة خسائر في أبريل، وكانت الروبوستا الأكثر انخفاضاً. يسلط تقرير المنظمة الضوء على أن أسعار الروبوستا تراجعت بنسبة 21.9% منذ نهاية العام التسويقي 2024/25، بينما انخفض السعر المركب 18.0% ومتوسط أسعار مجموعات أرابيكا الثلاث بنسبة 16.9%. ويعزى الانخفاض الحاد في الروبوستا إلى تحسن توافر المعروض — حيث ارتفعت صادرات الروبوستا الخضراء بنسبة 16.7% في النصف الأول من 2025/26 — وزيادة حصتها من إجمالي الصادرات الخضراء بمقدار 4.5 نقطة مئوية.

الخلاصة الرئيسية: استوعب السوق إلى حد كبير تداعيات الحرب، بينما أصبحت عوامل الأساسيات (العرض والطلب) هي المحرك الرئيسي للأسعار نحو الانخفاض. تراجع السعر المركب 2.7% في أبريل، مقارنة بارتفاع 2.3% في مارس عندما كانت المخاوف الجيوسياسية هي المسيطرة.

أداء الأسعار حسب المجموعة وأسواق العقود الآجلة

انخفض كل من أرابيكا كولومبيا المعتدلة وأرابيكا المناطق الأخرى المعتدلة بنسبة 0.9% في أبريل، بمتوسط 334.56 و331.32 سنتاً للرطل على التوالي. تراجعت أرابيكا البرازيل الطبيعية بنسبة 2.1% إلى 313.76 سنتاً للرطل. وهبطت الروبوستا بنسبة 6.9% إلى 164.64 سنتاً للرطل. على مستوى العقود الآجلة، انخفض سوق لندن (ICE) للروبوستا بنسبة 7.0% إلى 150.65 سنتاً للرطل، بينما تراجع سوق نيويورك (ICE) لأرابيكا بنسبة 1.9% إلى 284.63 سنتاً للرطل.

المؤشر مارس 2026 أبريل 2026 التغير
السعر المركب (سنت/رطل) 273.70 266.29 -2.7%
أرابيكا كولومبيا المعتدلة 337.45 334.52 -0.9%
أرابيكا المناطق الأخرى المعتدلة 334.34 331.52 -0.8%
أرابيكا البرازيل الطبيعية 320.51 314.29 -1.9%
روبوستا 176.77 164.17 -7.1%
نيويورك ICE (أرابيكا) 290.18 284.75 -1.9%
لندن ICE (روبوستا) 161.91 150.19 -7.2%

أزمة مضيق هرمز.. تأثير مستمر على تكاليف المدخلات

منذ 4 مارس 2026، ظلت حركة الشحن عبر مضيق هرمز معطلة. يمر حوالي خمس إمدادات النفط العالمية عبر هذا الممر. بين 27 فبراير و30 أبريل، ارتفع خام برنت من 73.23 دولاراً للبرميل إلى 114.09 دولاراً، بزيادة 55.8%. وقفز مؤشر أسعار الشحن بالحاويات من 1,331.1 إلى 1,911.4 نقطة، أي ارتفاع بنسبة 43.6%. كما قفز سعر سماد اليوريا بنسبة 47% من 465 دولاراً للطن إلى 682 دولاراً للطن خلال الشهرين نفسيهما. تُعد منطقة الخليج منتجاً رئيسياً للأسمدة؛ إذ تنتج شركة قطر للأسمدة وحدها حوالي 14% من إنتاج اليوريا العالمي. تشير المنظمة إلى أن ارتفاع أسعار اليوريا سيؤثر بشدة على مناشئ القهوة ذات المدخلات العالية، وخاصة المنتجين الذين لم يؤمنوا احتياجاتهم من الأسمدة مقدماً خلال فترة التسميد الرئيسية التي تدعم تزهير المحصول القادم.

تحسن توقعات المعروض العالمي – توقعات السوق تشير إلى محاصيل أكبر

خلال شهري مارس وأبريل، أصدر العديد من اللاعبين في السوق توقعات متفائلة. في 18 مارس، توقعت شركة سكوفينا للتجارة ارتفاع محصول البرازيل 2026/27 بنسبة 15.5% على أساس سنوي. وفي 19 مارس، توقعت مجموعة ماريكس ارتفاعاً بنسبة 14.3%. وفي 2 أبريل، توقعت ستونكس أن يصل الإنتاج العالمي لعام 2026 إلى 182.5 مليون كيس، بزيادة 9.6% عن العام السابق، وتوقعت ارتفاع المخزونات العالمية إلى 48.2 مليون كيس من 38.3 مليون كيس في 2025.

سيطرت عوامل الأساسيات في أبريل، حيث بدا أن السوق استوعب بالفعل تأثير الحرب. وعكس انخفاض السعر المركب بنسبة 2.7% الارتفاع البالغ 2.3% الذي تحقق في مارس عندما كانت الصدمات الجيوسياسية هي المسيطرة.

الفروقات السعرية والمراجحة

اتسع الفرق بين أرابيكا كولومبيا المعتدلة وأرابيكا المناطق الأخرى المعتدلة قليلاً من 3.12 إلى 3.34 سنتاً للرطل. ونما الفرق بين أرابيكا كولومبيا المعتدلة وأرابيكا البرازيل الطبيعية بنسبة 22.7% إلى 20.8 سنتاً للرطل. وزادت المراجحة بين سوقي نيويورك ولندن للعقود الآجلة بنسبة 4.5% إلى 133.99 سنتاً للرطل في أبريل، وهي الزيادة الشهرية الثانية على التوالي. بلغت نسبة المراجحة (نيويورك/لندن) 1.89، أي أعلى من المتوسط التاريخي البالغ 1.75 (من يناير 2018 إلى مايو 2025). ظلت النسبة أعلى من المتوسط التاريخي لمدة 11 شهراً من أصل 12 شهراً الماضية، مما يشير إلى عودة إلى مستويات مراجحة أكثر نموذجية.

انخفاض التقلبات في جميع المؤشرات

بلغ متوسط التقلب اليومي للسعر المركب 9.0% في أبريل، بانخفاض 0.8 نقطة مئوية عن مارس. انخفض تقلب أرابيكا كولومبيا المعتدلة إلى 8.5%، وأرابيكا المناطق الأخرى المعتدلة إلى 8.8%، وأرابيكا البرازيل الطبيعية إلى 9.7%، والروبوستا إلى 10.7%. كما انخفض تقلب عقود نيويورك الآجلة إلى 10.0% ولندن إلى 11.0%.

المخزونات المعتمدة عند أدنى مستويات تاريخية

انخفضت مخزونات الروبوستا المعتمدة في لندن بنسبة 5.5% على أساس شهري إلى 0.65 مليون كيس في أبريل. كما تراجعت مخزونات أرابيكا المعتمدة في أميركا بنسبة 10.1% إلى 0.55 مليون كيس. استقرت مستويات المخزون في الأشهر الستة الماضية، لكنها لا تزال عند مستويات منخفضة تاريخياً للغاية. من يناير 2010 إلى ديسمبر 2021، بلغ متوسط إجمالي المخزونات المعتمدة في سوقي العقود الآجلة 4.87 ملايين كيس. ومنذ نهاية 2021، ظل إجمالي المخزونات المعتمدة دون حاجز 3.0 ملايين كيس. وبحساب المخزون الحالي بأشهر الاستهلاك في الاتحاد الأوروبي والولايات المتحدة، فهو يعادل 0.22 شهراً فقط من الاستهلاك، مقارنة بمتوسط 0.91 شهراً بين 2010 و2021.

صادرات البن الأخضر.. أداء متفاوت حسب المجموعة

ارتفع إجمالي الصادرات العالمية من البن الأخضر في مارس 2026 بنسبة 0.8% إلى 11.7 مليون كيس. قفزت صادرات الروبوستا بنسبة 24.0% إلى مستوى قياسي بلغ 5.52 مليون كيس، بقيادة فيتنام (ارتفاع 30.3% إلى 3.67 ملايين كيس) وبدعم من البرازيل والهند. وانخفضت صادرات أرابيكا كولومبيا المعتدلة بنسبة 33.8% إلى 0.88 مليون كيس، وهو الانخفاض الشهري الخامس على التوالي، مع تراجع صادرات كولومبيا نفسها بنسبة 37.4% بسبب نقص المعروض المحلي. وزادت صادرات أرابيكا المناطق الأخرى المعتدلة بشكل طفيف بنسبة 0.9% إلى 2.59 مليون كيس، بقيادة هندوراس (+19.3%). وانخفضت صادرات أرابيكا البرازيل الطبيعية بنسبة 16.8% إلى 2.71 مليون كيس، مسجلة الشهر الثالث عشر على التوالي من النمو السلبي، بقيادة البرازيل بشكل أساسي.

انخفض إجمالي صادرات أرابيكا بنسبة 13.6% إلى 6.18 ملايين كيس في مارس 2026. ونتيجة لذلك، تراجعت حصة أرابيكا من إجمالي صادرات البن الأخضر في الأشهر الستة الأولى من 2025/26 إلى 59.6% من 64.5% قبل عام.

مجموعة القهوة مارس 2025 (مليون كيس) مارس 2026 (مليون كيس) التغير
روبوستا 4.45 5.52 +24.0%
أرابيكا كولومبيا المعتدلة 1.33 0.88 -33.8%
أرابيكا المناطق الأخرى المعتدلة 2.57 2.59 +0.9%
أرابيكا البرازيل الطبيعية 3.26 2.71 -16.8%

إجمالي الصادرات حسب المنطقة (جميع أشكال القهوة)

زادت الصادرات العالمية لجميع أشكال القهوة بنسبة 1.6% إلى 13.59 مليون كيس في مارس 2026. قادت آسيا وأوقيانوسيا النمو بارتفاع 13.1% إلى 5.82 ملايين كيس، مدفوعة بزيادة صادرات فيتنام بنسبة 25.1% إلى 4.3 ملايين كيس – وهو أكبر حجم تصدير لفيتنام في شهر مارس على الإطلاق وثاني أعلى حجم شهري مسجل. وقابل ذلك جزئياً تراجع صادرات إندونيسيا بنسبة 47.6% إلى 0.45 مليون كيس.

انخفضت صادرات أفريقيا بنسبة 14.7% إلى 1.4 مليون كيس، بقيادة إثيوبيا (هبوط 29.7% إلى 0.44 مليون كيس). وتراجعت صادرات أميركا الجنوبية بنسبة 8.3% إلى 4.07 ملايين كيس، مع انخفاض صادرات كولومبيا بنسبة 28.5% إلى 0.9 مليون كيس – وهو التراجع الشهري الرابع على التوالي. وزادت صادرات منطقة البحر الكاريبي والمكسيك وأميركا الوسطى بنسبة 7.1% إلى 2.3 مليون كيس، بقيادة هندوراس (+19.3%).

الصادرات حسب الشكل.. القهوة سريعة الذوبان ترتفع 6.6%

شكلت حبوب البن الخضراء 85.23% من إجمالي الصادرات في النصف الأول من 2025/26، والقهوة سريعة الذوبان 14.21%، والقهوة المحمصة 0.56%. ارتفعت صادرات القهوة سريعة الذوبان بنسبة 6.6% إلى 1.82 مليون كيس في مارس 2026، وكانت فيتنام (0.56 مليون كيس) والبرازيل (0.4 مليون) والهند (0.28 مليون) أكبر المصدرين. وزادت صادرات البن المحمص بنسبة 21.0% إلى 0.07 مليون كيس.

ميزان العرض والطلب العالمي

وفقاً لبيانات المنظمة، بلغ الإنتاج العالمي في 2023/24 نحو 177.5 مليون كيس، بزيادة 5.2% عن العام السابق. ارتفع إنتاج أرابيكا بنسبة 4.5% إلى 102.1 مليون كيس، وروبوستا بنسبة 6.2% إلى 75.4 مليون كيس. بلغ الاستهلاك في 2023/24 نحو 175.1 مليون كيس، بزيادة 1.4%، مما أسفر عن فائض إيجابي قدره 2.44 مليون كيس – أول فائض بعد ثلاثة أعوام متتالية من العجز.

الأسئلة الشائعة

  • ما هو متوسط السعر المركب لمنظمة القهوة الدولية في أبريل 2026؟
بلغ متوسط السعر المركب 266.24 سنتاً أميركياً للرطل، بانخفاض 2.7% عن مارس 2026.
  • كم تبلغ نسبة انخفاض أسعار الروبوستا منذ نهاية العام التسويقي 2024/25؟
انخفضت أسعار الروبوستا بنسبة 21.9% منذ نهاية العام التسويقي 2024/25، بينما تراجع السعر المركب 18.0% ومتوسط مجموعات أرابيكا الثلاث بنسبة 16.9%.
  • كيف أثر إغلاق مضيق هرمز على تكاليف الشحن والأسمدة؟
ارتفع مؤشر أسعار الشحن بالحاويات بنسبة 43.6% وقفز سعر اليوريا بنسبة 47% بين 27 فبراير و30 أبريل 2026.
  • ما هي توقعات المحللين لإنتاج البرازيل 2026/27؟
توقعت سكوفينا زيادة 15.5% وتوقعت ماريكس زيادة 14.3% مقارنة بالعام السابق.
  • كم بلغت صادرات الروبوستا الخضراء في مارس 2026؟
بلغت 5.52 ملايين كيس، بزيادة 24.0% عن مارس 2025، وهو أعلى حجم شهري مسجل على الإطلاق.
  • ما هو مستوى المخزونات المعتمدة حالياً مقارنة بالمتوسط التاريخي؟
تمثل المخزونات الحالية 0.22 شهراً فقط من استهلاك الاتحاد الأوروبي والولايات المتحدة، مقارنة بمتوسط 0.91 شهراً بين 2010 و2021.
المصدر: منظمة القهوة الدولية (ICO) – تقرير سوق القهوة، أبريل 2026 (نُشر في مايو 2026). جميع الأرقام والتحليلات مستندة حصرياً إلى التقرير الأصلي. لم تتم إضافة أي بيانات خارجية.
مواد ذات صلة:

تراجع إنتاج القهوة في إندونيسيا 8% إلى 11.38 مليون كيس

الكاتب: قهوة وورلد – دبي 


المصدر: دائرة الزراعة الخارجية التابعة لوزارة الزراعة الأميركية – مكتب جاكرتا هذا التقرير يناقش إنتاج القهوة في إندونيسيا 2026.

رقم التقرير: ID2026-0021

التاريخ: 15 مايو 2026


ملخص تنفيذي

• من المتوقع أن يصل إنتاج القهوة في إندونيسيا خلال العام التسويقي 2026/27 إلى 11.38 مليون كيس (وزن 60 كجم) بانخفاض 8% عن العام السابق.

• إنتاج الروبوستا يهبط إلى 10 ملايين كيس (انخفاض مليون كيس) بسبب الأمطار الغزيرة في جنوب سومطرة وجاوة الوسطى.

• خفض تقدير إنتاج البن العربي لعام 2025/26 إلى 1.37 مليون كيس بعد فيضانات إعصار سينيار في آتشيه وشمال سومطرة.

• أسعار المزرعة: الروبوستا انخفض 16% عن ذروة 2025، والعربية انخفض 14% منذ أكتوبر 2025.

• الصادرات المتوقعة 7 ملايين كيس في 2026/27 بانخفاض 11% بسبب تراجع الإمدادات والطلب المحلي القوي.

• الواردات الأوروبية من القهوة الإندونيسية قفزت 72% إلى 2.4 مليون كيس في 2025/26.

• الاستهلاك المحلي المتوقع 4.83 ملايين كيس مدعوماً بالقهوة سريعة الذوبان ومشروب كوبي سوسو.

• بعض مزارع البن العربي في آتشيه قد تحتاج 2-3 سنوات للتعافي الكامل من أضرار الفيضانات.

1. نظرة عامة: مكانة إندونيسيا في سوق القهوة العالمية

تُصنف إندونيسيا كثاني أكبر منتج للقهوة في آسيا ورابع أكبر منتج في العالم بعد البرازيل وفيتنام وكولومبيا، وقبل إثيوبيا وأوغندا. يُصدر نحو 75% من إنتاج القهوة الإندونيسي إلى الخارج. يشكل الروبوستا ما يقرب من 88% من إجمالي الإنتاج، مما يجعل إندونيسيا أكبر منتج للروبوستا في آسيا ومورداً رئيسياً للأسواق الأوروبية والأميركية.

وفقاً لتقرير دائرة الزراعة الخارجية الأميركية الصادر من مكتب جاكرتا، يواجه قطاع القهوة في إندونيسيا تحديات مناخية كبيرة. فقد أثرت الأمطار الغزيرة خلال مرحلتي التزهير ونمو الثمار في أواخر عام 2025 وأوائل 2026 بشكل خطير على محاصيل الروبوستا في جنوب سومطرة وجاوة الوسطى. وفي الوقت نفسه، لا تزال مناطق زراعة البن العربي في آتشيه وشمال سومطرة تتعافى من الفيضانات والانهيارات الأرضية التي سببها إعصار سينيار في نوفمبر 2025.

رؤية أساسية: يهيمن الروبوستا على إنتاج القهوة في إندونيسيا بنسبة 88%. ويمثل صغار المزارعين (الذين يزرعون هكتاراً إلى هكتارين) نحو 98% من المساحة الإجمالية، مما يجعل القطاع شديد التأثر بالصدمات المناخية واضطرابات البنية التحتية.

2. توقعات الإنتاج.. العام التسويقي 2026/27

تتوقع دائرة الزراعة الخارجية في جاكرتا أن يصل إنتاج إندونيسيا من القهوة في العام التسويقي 2026/27 إلى حوالي 11.38 مليون كيس (وزن 60 كجم) بما يعادل 682,800 طن متري، ويتألف من 1.38 مليون كيس من البن العربي (82,800 طن) و10.00 ملايين كيس من الروبوستا (600,000 طن). ويمثل هذا انخفاضاً بنسبة 8% عن تقدير العام السابق 2025/26 المعدل البالغ 12.37 مليون كيس.

جدول 1: توقعات إنتاج القهوة في إندونيسيا (مليون كيس 60 كجم)

الفئة 2021/22 2022/23 2023/24 2024/25 2025/26 (مراجع) 2026/27 (متوقع)
البن العربي 1.30 1.40 1.40 1.40 1.37 1.38
الروبوستا 9.30 10.50 6.80 9.30 11.00 10.00
الإجمالي 10.60 11.90 8.20 10.70 12.37 11.38

3. التحديات المناخية.. الأمطار الغزيرة وأضرار الإعصار

المحرك الرئيسي لانخفاض الإنتاج في إندونيسيا هو هطول الأمطار غير الطبيعي خلال مرحلتي التزهير ونمو الثمار. في منتصف عام 2025، عطلت الأمطار الغزيرة تزهير محاصيل الروبوستا في المرتفعات الجنوبية لسومطرة. وفي جاوة الوسطى، أبلغ المزارعون عن أمطار غزيرة تسببت في تساقط عدد كبير من الأزهار وانهيار حبوب اللقاح، مما عطل عملية التلقيح وأدى إلى ضعف نمو الثمار.

في آتشيه وشمال سومطرة، لا تزال مناطق إنتاج البن العربي تعاني من آثار الفيضانات المرتبطة بإعصار سينيار في أواخر نوفمبر 2025. وحتى أبريل 2026، لا يزال تعافي البنية التحتية غير مكتمل، مما أبقي تكاليف النقل مرتفعة. كما تأثرت العديد من منشآت التجهيز والمستودعات. وتشير اتصالات التقرير إلى أن بعض مزارع البن العربي تعرضت لأضرار قد تستغرق 2-3 سنوات للتعافي. وقد تأجل الحصاد الرئيسي في آتشيه، الذي يحدث عادة في أكتوبر-نوفمبر، إلى أوائل 2026.

وبالنظر إلى المستقبل، تتوقع وكالة الأرصاد الجوية الإندونيسية أن يكون موسم الجفاف لعام 2026 أكثر جفافاً وأطول من المتوسط المناخي، وذلك بسبب ظاهرة النينو الخفيفة التي من المتوقع أن تزداد قوة إلى مستوى معتدل في النصف الثاني من 2026. في سومطرة، من المتوقع أن يبدأ موسم الجفاف تدريجياً في أبريل-مايو 2026 بدءاً من آتشيه وشمال سومطرة، ثم يمتد إلى لامبونغ وجنوب سومطرة، مع ذروة الظروف حول أغسطس 2026. تزيد ظروف النينو عادة من خطر الجفاف الشديد الذي قد يعطل التزهير ويقلل المحصول.

جدول 2: تأثير الأمطار على مناطق الإنتاج الرئيسية (2025-2026)

المنطقة الحدث التأثير الجدول الزمني للتعافي
مرتفعات جنوب سومطرة أمطار غزيرة (منتصف 2025) تعطل تزهير الروبوستا تراجع المحصول في 2026/27
جاوة الوسطى أمطار غزيرة، انجراف حبوب اللقاح ضعف نمو الثمار حصاد أقل من المتوقع
آتشيه وشمال سومطرة فيضانات إعصار سينيار (نوفمبر 2025) تضرر مزارع العربية، دمار بنية تحتية 2-3 سنوات

4. توقعات الغلة (الإنتاجية)

بالنسبة لعام 2026/27، من المتوقع أن تنخفض غلة الروبوستا بسبب اضطرابات الأمطار، على الرغم من أن التقرير لم يذكر أرقاماً محددة للغلة لكل هكتار. تاريخياً، تظل غلة الروبوستا في إندونيسيا أقل من طن متري واحد للهكتار وتتفاوت بشكل كبير حسب المنطقة. ومن المتوقع أن تظل غلة البن العربي في آتشيه وشمال سومطرة منخفضة حتى تتعافى البنية التحتية والمزارع.

لا يزال تبني الشتلات المحسنة وعالية الغلة محدوداً لأن العديد من المزارعين يستمرون في الاعتماد على مواد الزراعة المحلية. كما يظل توزيع الحكومة للشتلات المدعومة وبرامج تدريب المزارعين محدوداً من حيث التغطية الجغرافية.

5. ديناميكيات الأسعار.. الانخفاض من ذروة 2025

انخفضت أسعار المزرعة والأسعار الفورية لكل من الروبوستا والعربية بشكل كبير عن أعلى مستوياتها في 2025. وفقاً لبيانات الأسعار الفورية من لامبونغ (لروبوستا) وميدان (للعربية)، فقد تراجعت الأسعار بسبب تحسن توقعات العرض العالمي وضعف الطلب من بعض المحامص.

بلغ سعر الروبوستا الفوري في لامبونغ ذروته عند أكثر من 104,000 روبية/كجم في فبراير 2025، لكنه انخفض إلى حوالي 66,661 روبية/كجم بحلول أبريل 2026، أي تراجع بنحو 36% عن الذروة. وعلى أساس سنوي (أبريل 2025 إلى أبريل 2026)، انخفض سعر الروبوستا من 98,659 إلى 66,661 روبية/كجم بانخفاض 32%. وبالمقارنة مع أكتوبر 2025 (84,128 روبية/كجم)، فإن الانخفاض يبلغ حوالي 21%.

بلغ سعر العربية الفوري في ميدان ذروته عند أكثر من 229,835 روبية/كجم في نوفمبر 2025 ثم انخفض إلى حوالي 174,162 روبية/كجم بحلول أبريل 2026، أي تراجع 24% عن الذروة. وبالمقارنة مع أكتوبر 2025 (219,802 روبية/كجم)، فإن الانخفاض يبلغ حوالي 21%.

جدول 3: أسعار الروبوستا الفورية في لامبونغ (روبية/كجم) – أشهر مختارة

الشهر 2024 2025 2026 التغير (أكتوبر 2025 إلى أبريل 2026)
يناير 56,069 94,724 78,595 -21%
فبراير 55,854 104,371 70,862
مارس 59,018 102,373 69,785
أبريل 72,712 98,659 66,661

6. توقعات الصادرات: تراجع الإمدادات وارتفاع الطلب الأوروبي

تتوقع الدائرة أن تنخفض صادرات حبوب البن الخضراء في 2026/27 بنسبة 11% إلى 7 ملايين كيس (420,000 طن متري)، بسبب انخفاض الإمدادات القابلة للتصدير واستمرار الطلب المحلي القوي. وتقدر الصادرات الكلية (بما في ذلك المحمصة وسريعة الذوبان) بنحو 8.05 ملايين كيس.

على الرغم من الانخفاض الإجمالي، ارتفعت الشحنات إلى الأسواق الأوروبية بنسبة 72% إلى 2.4 مليون كيس في 2025/26 مقارنة بالعام السابق. ويعكس هذا الانتعاش الطلب المتجدد على البن الإندونيسي، خاصة من بلجيكا وألمانيا، مدعوماً بتوافر الإمدادات والأسعار التنافسية واستعداد المصدرين للامتثال للوائح إزالة الغابات الأوروبية.

من المتوقع أن تظل الولايات المتحدة ضمن أكبر خمسة أسواق وجهة لإندونيسيا، مع طلب ثابت يتراوح بين 680,000 و950,000 كيس على مدى السنوات الخمس الماضية. في 2025/26، احتلت الشحنات إلى الولايات المتحدة المرتبة الثالثة بواقع 797,000 كيس. تتألف الشحنات إلى أميركا عادةً من 60-80% من حبوب البن العربي، ويتم تصدير معظمها عبر ميناء بيلاوان في شمال سومطرة.

جدول 4: صادرات إندونيسيا من البن الخضراء حسب الوجهة (ألف كيس 60 كجم، 2025/26)

الترتيب الوجهة الكمية (ألف كيس) النسبة
1 أوروبا (الإجمالي) 2,400 ~30%
2 الولايات المتحدة 797 ~10%
3 أخرى ~3,800 ~60%

7. الاتفاقيات التجارية والبيئة السياساتية

خلافاً للهند، ليس لدى إندونيسيا اتفاقيات تجارة حرة جديدة تم التصديق عليها تستهدف صادرات القهوة إلى أوروبا. ومع ذلك، تواصل البلاد الاستفادة من نظام التفضيلات المعمم الحالي مع مختلف الأسواق. وأبلغ المصدرون عن ارتفاع تكاليف الشحن والتأخيرات المرتبطة بالنزاع في الشرق الأوسط خلال الربع الأخير من 2025/26، مما أثر على بعض الشحنات.

كما دعم انخفاض قيمة الروبية مقابل الدولار الأميركي الطلب الأقوى في نهاية 2025/26. وتعززت أسعار العربية المنخفضة الدرجة حتى مارس 2026 مع تحسن إمكانية الوصول، على الرغم من تضاعف تكاليف النقل في المناطق المتضررة.

8. الاستهلاك المحلي.. سوق نامية

تتوقع الدائرة أن يصل الاستهلاك المحلي للقهوة في 2026/27 إلى 4.83 ملايين كيس (289,800 طن متري) بزيادة 20 ألف كيس عن العام السابق، مدعوماً بالطلب المستمر من المحامص والمصنعين. وقد واجهت المحامص المحلية هوامش ربح ضيقة مع ارتفاع أسعار البن الخام منذ 2024، كما حولت القوة الشرائية الأضعف في 2025/26 بعض الطلب نحو القهوة منخفضة إلى متوسطة الجودة. ومع انخفاض أسعار البن الخام في أوائل 2026، من المتوقع أن يظل الطلب من المحامص قوياً.

على مستوى المستهلك، لا تزال القهوة منخفضة السعر التي يبيعها الباعة المتجولون شائعة بين العمال والمستهلكين ذوي الدخل المنخفض والمتوسط، بينما تستمر منافذ القهوة في الأماكن العامة في خدمة المستهلكين الراقيين، بما في ذلك شباب الجيل Z. ولا يزال مشروب كوبي سوسو (قهوة بالحليب) مشروباً شعبياً للمبتدئين ومتاحاً على نطاق واسع في مقاهي القهوة ومنتجات الجاهز للشرب.

جدول 5: الاستهلاك المحلي في إندونيسيا (مليون كيس 60 كجم)

الفئة 2024/25 2025/26 2026/27 (متوقع)
محلي محمص ومطحون 3.343 3.270 3.280
محلي سريع الذوبان 1.530 1.540 1.550
إجمالي الاستهلاك المحلي 4.873 4.810 4.830

9. الرؤية طويلة المدى وآفاق التعافي

ليس لدى إندونيسيا هدف إنتاجي طويل الأجل معلن علناً مماثل لرؤية الهند 2047. ومع ذلك، شجعت الحكومة والمجلس الإندونيسي للقهوة (التابع لوزارة الزراعة) برامج الاستدامة ودعم الامتثال للوائح إزالة الغابات الأوروبية. ويشكل توقع وكالة الأرصاد الجوية لظاهرة النينو في النصف الثاني من 2026 مخاطر إضافية. من المتوقع أن يستغرق تعافي مزارع العربية في آتشيه 2-3 سنوات، في حين قد تتعافى مناطق الروبوستا في 2027/28 إذا عادت أنماط هطول الأمطار إلى طبيعتها.

10. الواردات.. سد الفجوة

تتوقع الدائرة أن تصل واردات حبوب البن الخضراء في 2026/27 إلى 1.42 مليون كيس (85,200 طن متري) بزيادة طفيفة عن 1.415 مليون كيس في 2025/26. ترتبط واردات إندونيسيا من البن الخضراء ارتباطاً وثيقاً بحجم الإنتاج والطلب المحلي، حيث قفزت من حوالي 230,000 كيس في 2020/21 إلى ذروة 942,000 كيس في 2023/24، ثم انخفضت إلى حوالي 372,000 كيس في 2025/26. تعكس الزيادة في 2023/24 مزيجاً من ضعف الإمدادات المحلية واستمرار الطلب على حبوب التخصص وقطاع القهوة الجاهز للشرب المتنامي.

تشكل حبوب البن الخضراء حوالي 94% من إجمالي الواردات، وتأتي في المقام الأول من نيكاراغوا وفيتنام والبرازيل وكينيا للمعالجة وإعادة التصدير.

11. التحديات الرئيسية التي تواجه قطاع القهوة الإندونيسي

  • تقلب المناخ: أمطار غزيرة أثناء التزهير (منتصف 2025) يتبعها جفاف متوقع بسبب النينو في أواخر 2026، مما يخلق صدمات مناخية متطرفة.
  • تدمير البنية التحتية: دمر إعصار سينيار الطرق والجسور ومنشآت التجهيز والمستودعات في آتشيه وشمال سومطرة، ولم يكتمل التعافي حتى أبريل 2026.
  • ضعف صغار المزارعين: 98% من مساحة القهوة تزرع من قبل صغار المزارعين ذوي وصول محدود إلى الائتمان والشتلات المحسنة والتأمين على المحاصيل.
  • تكاليف الأسمدة: استمرار ارتفاع تكاليف المدخلات وعدم اليقين في إمدادات الأسمدة في الضغط على هوامش المزارعين.
  • اضطرابات الشحن: أدى النزاع في الشرق الأوسط إلى زيادة تكاليف الشحن وتأخيرات، مما أثر على القدرة التنافسية للصادرات.
  • برامج إعادة الزراعة المحدودة: لم يتم تنفيذ برامج كبيرة لإعادة الزراعة أو التوسع في السنوات الأخيرة، مما يترك أشجاراً قديمة في مكانها.

12. الفرص

  • الاستعداد للوائح إزالة الغابات الأوروبية: استعد المصدرون الإندونيسيون للوائح إزالة الغابات الأوروبية، مما قد يمكنهم من كسب حصة في السوق الأوروبية.
  • السوق المحلية المتنامية: ثقافة القهوة المتزايدة بين الجيل Z وشعبية كوبي سوسو ومنتجات الجاهز للشرب.
  • الطلب على القهوة سريعة الذوبان: من المتوقع أن يظل الاستهلاك المحلي سريع الذوبان قوياً عند 1.55 مليون كيس.
  • انخفاض قيمة الروبية: انخفاض قيمة الروبية يدعم القدرة التنافسية للصادرات على الرغم من تراجع الأسعار.
  • إمكانية التعافي: بمجرد إعادة بناء البنية التحتية وعودة هطول الأمطار إلى طبيعته، يمكن لإنتاج الروبوستا الإندونيسي أن ينتعش بسرعة.

الأسئلة الشائعة

  • كم تنتج إندونيسيا من القهوة في 2026/27؟
وفقاً لتقرير USDA FAS، من المتوقع أن تنتج إندونيسيا 11.38 مليون كيس (وزن 60 كجم) أي ما يعادل 682,800 طن متري في العام التسويقي 2026/27، ويتألف من 1.38 مليون كيس من البن العربي و10.00 ملايين كيس من الروبوستا. وهذا يمثل انخفاضاً بنسبة 8% عن العام السابق.
  • لماذا من المتوقع انخفاض إنتاج الروبوستا؟
من المتوقع أن ينخفض إنتاج الروبوستا بمقدار مليون كيس (إلى 10 ملايين كيس) بسبب الأمطار الغزيرة في منتصف عام 2025 التي عطلت تزهير المحصول في المرتفعات الجنوبية لسومطرة، والأمطار الغزيرة في جاوة الوسطى التي تسببت في تساقط الأزهار وانهيار حبوب اللقاح مما عطل عملية التلقيح.
  • ماذا حدث لإنتاج البن العربي في آتشيه وشمال سومطرة؟
تسبب إعصار سينيار في أواخر نوفمبر 2025 في فيضانات وانهيارات أرضية شديدة، مما أدى إلى تضرر مزارع البن العربي ومنشآت التجهيز والبنية التحتية. من المتوقع أن يستغرق التعافي 2-3 سنوات. كما تأجل الحصاد الرئيسي في آتشيه إلى أوائل 2026.
  • كيف تغيرت أسعار القهوة في إندونيسيا؟
انخفض سعر الروبوستا الفوري في لامبونغ من ذروة تجاوزت 104,000 روبية/كجم في فبراير 2025 إلى حوالي 66,661 روبية/كجم في أبريل 2026 (انخفاض 36% عن الذروة). وانخفض سعر العربية الفوري في ميدان من أكثر من 229,835 روبية/كجم في نوفمبر 2025 إلى حوالي 174,162 روبية/كجم في أبريل 2026 (انخفاض 24% عن الذروة).

الكاتب: قهوة وورلد – جاكرتا

المصدر: دائرة الزراعة الخارجية التابعة لوزارة الزراعة الأميركية (USDA FAS) – تقرير ID2026-0021

التاريخ: 15 مايو 2026

توفر التقرير: يمكن الوصول إلى التقرير الكامل من خلال نظام الاستعلام المتقدم PSD التابع لوزارة الزراعة الأميركية.

مواد مشابهة:

تقرير أمريكي: قطاع القهوة الهندي يواجه تحديات مناخية وفرصا تجارية تاريخية

ارتفاع إنتاج القهوة في هندوراس إلى 5.53 مليون كيس

إنتاج المكسيك من القهوة يرتفع إلى 4.1 مليون كيس في موسم 2026/2027

انخفاض أسعار القهوة مع توقعات بوفرة المحاصيل البرازيلية وزيادة المعروض العالمي

الكاتب: قهوة ورلد
المصدر: Barchart (ريتش أسبلوند)
التاريخ: 18 مايو 2026
خلاصة تنفيذية:

  • انخفضت أسعار عقود القهوة العربية لشهر يوليو إلى أدنى مستوى في عام ونصف، مغلقة بانخفاض 1.01 بالمئة، بينما سجلت عقود روبوستا أدنى مستوى في أربعة أسابيع بانخفاض 1.75 بالمئة.
  • تتوقع أكاديمية تجارة القهوة أن يرتفع محصول البرازيل لموسم 2026/2027 بنسبة 12 بالمئة ليصل إلى 71.4 مليون كيس.
  • تتوقع كل من ماريكس غروب وستونكس محاصيل قياسية في البرازيل تتجاوز 75 مليون كيس.
  • تتوقع ستونكس أن يتوسع الفائض العالمي من القهوة عام 2026 إلى 10 ملايين كيس، وهو الأكبر في ست سنوات.
  • ارتفعت صادرات فيتنام من القهوة بنسبة 15.8 بالمئة في الأشهر الأربعة الأولى من 2026 مقارنة بالفترة نفسها من العام الماضي.
  • تراجعت مخزونات روبوستا في بورصة إنتركونتيننتال إلى أدنى مستوى في عامين، بينما هبطت مخزونات البن العربية إلى أدنى مستوى في 2.75 شهر.
  • استمرار إغلاق مضيق هرمز يعطل الإمدادات العالمية للقهوة ويدعم الأسعار.

مددت أسعار القهوة خسائرها الحادة التي بدأت يوم الجمعة الماضي في 18 مايو 2026. أغلق سعر العقود الآجلة للقهوة العربية لشهر يوليو منخفضا بنسبة 1.01 بالمئة، مسجلا أدنى مستوى له في عام ونصف. كما هبطت عقود روبوستا لشهر يوليو بنسبة 1.75 بالمئة، واصلة إلى أدنى مستوى في أربعة أسابيع. جاءت الانخفاضات مدفوعة إلى حد كبير بتوقعات بمحصول برازيلي أكبر وارتفاع الصادرات من فيتنام.

يتوقع محللو السوق تحقيق محصول قياسي في البرازيل لموسم 2026/2027. في 7 مايو، توقعت أكاديمية تجارة القهوة أن يزيد محصول البرازيل بنسبة 12 بالمئة على أساس سنوي ليصل إلى 71.4 مليون كيس. وكانت توقعات ماريكس غروب وستونكس السابقة أعلى من ذلك. توقعت ماريكس محصولا قياسيا بلغ 75.9 مليون كيس، بينما رفعت ستونكس تقديراتها إلى 75.3 مليون كيس. كما توقعت ستونكس أن يتوسع الفائض العالمي من القهوة من 1.8 مليون كيس في عام 2025 إلى 10 ملايين كيس في عام 2026، وهو أكبر فائض في ست سنوات.

تضيف فيتنام، أكبر منتج للبن روبوستا في العالم، المزيد من الضغوط على المعروض. وفقا للمكتب الإحصائي الوطني الفيتنامي، ارتفعت صادرات القهوة في الأشهر الأربعة الأولى من عام 2026 بنسبة 15.8 بالمئة على أساس سنوي إلى 810 آلاف طن متري. بالنسبة لعام 2025 بأكمله، قفزت صادرات فيتنام من القهوة بنسبة 17.5 بالمئة إلى 1.58 مليون طن متري. من المتوقع أن يرتفع الإنتاج في موسم 2025/2026 بنسبة 6 بالمئة إلى أعلى مستوى في أربع سنوات عند 1.76 مليون طن متري، أي ما يعادل 29.4 مليون كيس.

المخزونات واضطرابات الإمدادات

اتجهت مخزونات القهوة في بورصة إنتركونتيننتال إلى الانخفاض خلال الشهرين الماضيين، وهو ما يدعم الأسعار عادة. انخفضت مخزونات روبوستا إلى أدنى مستوى في عامين عند 3631 عقدا يوم الجمعة الماضي. كما تراجعت مخزونات البن العربية إلى أدنى مستوى في 2.75 شهر عند 462777 كيسا يوم الاثنين. ورغم هذه الانخفاضات، لا تزال توقعات المعروض الأوسع سلبية للأسعار.

في غضون ذلك، توفر الصادرات الأصغر من البرازيل بعض الدعم للأسعار. في 12 مايو، أفادت سيكافي بأن صادرات البرازيل من البن الأخضر في أبريل انخفضت بنسبة 1.3 بالمئة على أساس سنوي إلى 2.76 مليون كيس. بالإضافة إلى ذلك، لا يزال إغلاق مضيق هرمز يعطل الإمدادات العالمية للقهوة. أدى الإغلاق إلى زيادة معدلات الشحن وتكاليف التأمين وأسعار الأسمدة والوقود، مما رفع التكاليف على مستوردي ومحمصي القهوة. يظل هذا العامل داعما للأسعار.

بيانات السوق الرئيسية

المؤشر القيمة
إغلاق عقود العربية (شهر يوليو) 18 مايو انخفاض 1.01% إلى أدنى مستوى في 1.5 سنة
إغلاق عقود روبوستا (شهر يوليو) 18 مايو انخفاض 1.75% إلى أدنى مستوى في 4 أسابيع
توقعات محصول البرازيل 2026/2027 (أكاديمية تجارة القهوة) 71.4 مليون كيس (+12% على أساس سنوي)
توقعات محصول البرازيل 2026/2027 (ماريكس) 75.9 مليون كيس (رقم قياسي)
توقعات محصول البرازيل 2026/2027 (ستونكس) 75.3 مليون كيس (رقم قياسي)
الفائض العالمي المتوقع للقهوة 2026 10 ملايين كيس (الأكبر في 6 سنوات)
صادرات فيتنام من القهوة (يناير-أبريل 2026) 810 آلاف طن (+15.8% على أساس سنوي)
مخزونات روبوستا في بورصة ICE (15 مايو) 3631 عقدا (أدنى مستوى في عامين)
مخزونات البن العربية في بورصة ICE (18 مايو) 462777 كيسا (أدنى مستوى في 2.75 شهر)

توقعات الصادرات والإنتاج العالمية

في 7 نوفمبر، أفادت منظمة القهوة الدولية بأن الصادرات العالمية للقهوة في السنة التسويقية الحالية (أكتوبر إلى سبتمبر) انخفضت بنسبة 0.3 بالمئة على أساس سنوي إلى 138.658 مليون كيس. يمثل هذا الانخفاض عاملا سلبيا للأسعار.

أصدرت دائرة الزراعة الخارجية التابعة لوزارة الزراعة الأمريكية تقريرا نصف سنوي في 18 ديسمبر تتوقع فيه أن يرتفع الإنتاج العالمي للقهوة في موسم 2025/2026 بنسبة 2.0 بالمئة على أساس سنوي إلى مستوى قياسي يبلغ 178.848 مليون كيس. ضمن هذا الإجمالي، من المتوقع أن ينخفض إنتاج البن العربية بنسبة 4.7 بالمئة إلى 95.515 مليون كيس، بينما من المتوقع أن يرتفع إنتاج الروبوستا بنسبة 10.9 بالمئة إلى 83.333 مليون كيس. كما توقعت الوزارة أن ينخفض إنتاج البرازيل من القهوة في موسم 2025/2026 بنسبة 3.1 بالمئة إلى 63 مليون كيس، بينما سيرتفع إنتاج فيتنام بنسبة 6.2 بالمئة إلى أعلى مستوى في أربع سنوات عند 30.8 مليون كيس. ومن المتوقع أن تنخفض المخزونات النهائية لموسم 2025/2026 بنسبة 5.4 بالمئة إلى 20.148 مليون كيس من 21.307 مليون كيس في 2024/2025.

أسئلة شائعة (FAQ)

1. لماذا تنخفض أسعار القهوة؟

تتعرض أسعار القهوة لضغوط بسبب توقعات بمحصول برازيلي أكبر لموسم 2026/2027 وارتفاع الصادرات من فيتنام، مما يشير إلى وجود فائض عالمي.

2. كم بلغ انخفاض أسعار القهوة العربية؟

هبطت العقود الآجلة للقهوة العربية لشهر يوليو إلى أدنى مستوى في عام ونصف في 18 مايو 2026، مغلقة بانخفاض 1.01 بالمئة.

3. ما هي التوقعات لمحصول البرازيل في 2026/2027؟

تختلف التوقعات، لكن أكاديمية تجارة القهوة تتوقع 71.4 مليون كيس، بينما تتوقع ماريكس غروب وستونكس محاصيل قياسية تتجاوز 75 مليون كيس.

4. كم زادت صادرات فيتنام من القهوة؟

ارتفعت صادرات فيتنام من القهوة بنسبة 15.8 بالمئة في الأشهر الأربعة الأولى من عام 2026 مقارنة بالفترة نفسها من العام الماضي، لتصل إلى 810 آلاف طن متري.

5. ما هو الفائض العالمي المتوقع للقهوة عام 2026؟

تتوقع ستونكس أن يتوسع الفائض العالمي للقهوة في 2026 إلى 10 ملايين كيس، وهو أكبر فائض في ست سنوات.

6. كيف يؤثر إغلاق مضيق هرمز على أسعار القهوة؟

يؤدي إغلاق المضيق إلى تعطيل الإمدادات العالمية للقهوة من خلال زيادة معدلات الشحن والتأمين وتكاليف الوقود، وهو عامل داعم للأسعار.

قهوة ورلد – استنادا إلى تقارير السوق من Barchart بقلم ريتش أسبلوند.
تاريخ النشر: 18 مايو 2026

كازاخستان.. ارتفاع استهلاك القهوة وتحول ثقافي في المشروبات اليومية

الكاتب: قهوة ورلد
المصدر: El.kz
التاريخ: 17 مايو 2026
خلاصة تنفيذية:

  • استهلاك القهوة في كازاخستان ارتفع بنسبة 24 بالمئة خلال العام الماضي.
  • في العاصمة أستانا، زادت المبيعات بنسبة 31 بالمئة، بينما سجلت ألماتي زيادة 16 بالمئة.
  • الفئة العمرية الأكثر استهلاكا للقهوة هي من 18 إلى 40 عاما.
  • الكابتشينو واللاتيه يستحوذان على 77 بالمئة من مبيعات المقاهي.
  • متوسط سعر الكابتشينو حاليا 1160 تينغا، بزيادة 8 بالمئة عن العام السابق.
  • دراسات علمية تشير إلى أن القهوة قد تحمي من الأمراض المزمنة عبر تفاعلها مع مستقبلات NR4A1.
  • الأطباء يحذرون من الإفراط في القهوة بسبب تأثيراتها على النوم والجهاز العصبي.

شهدت ثقافة القهوة في كازاخستان تحولا ملحوظا خلال السنوات الأخيرة، وأصبحت جزءا من الروتين اليومي لسكان المدن الكبرى. تشير البيانات إلى ارتفاع استهلاك القهوة بنسبة 24 بالمئة تقريبا خلال العام الماضي، مع أرقام أعلى في المدن الكبرى. في العاصمة أستانا، ارتفعت المبيعات بنحو 31 بالمئة، بينما زادت في ألماتي بنسبة 16 بالمئة، مما يجعل العاصمة واحدة من أكثر أسواق القهوة نشاطا في البلاد.

وفقا لمصادر في قطاع القهوة، يختار نسبة كبيرة من سكان المدن القهوة يوميا، وخاصة الفئة العمرية بين 18 و40 عاما. الكثير منهم يشتري كوبا واحدا على الأقل يوميا، وبعضهم يتناول عدة أكواب. غالبا ما يطلب الكازاخستانيون القهوة في الصباح والنصف الأول من اليوم، عندما يحتاجون إلى التركيز في العمل والحفاظ على الانتباه.

تحولات في ثقافة القهوة الكازاخستانية

يلاحظ أصحاب المقاهي أن الجمهور الأساسي هم من الشباب والمواطنين النشطين حتى سن 35 أو 40 عاما. غالبا ما يتم شراء المشروبات في طريقهم إلى العمل، أو خلال ساعات العمل، أو في المساء بعد انتهاء اليوم.

لا تزال المشروبات الكلاسيكية بالحليب الأكثر طلبا. تشكل مبيعات الكابتشينو واللاتيه حوالي 77 بالمئة من إجمالي المبيعات. يحتل الأمريكانو والقهوة السوداء حصة أصغر، لكن الاهتمام بقهوة الفلتر وطرق التخمير البديلة في ازدياد تدريجي.

يؤكد خبراء القهوة أن العديد من الزبائن أصبحوا زوارا دائمين. يعود الناس بشكل متزايد إلى نفس المقاهي في أوقات محددة، سواء في الصباح أو وقت الغداء أو بعد العمل.

أسعار القهوة في كازاخستان

ارتفعت أسعار المشروبات في المقاهي خلال العام الماضي بنحو 8 بالمئة. يبلغ متوسط سعر الكابتشينو حاليا حوالي 1160 تينغا، بينما يصل سعر اللاتيه إلى 1200 تينغا تقريبا، وسعر الأمريكانو حوالي 880 تينغا.

ورغم ارتفاع الأسعار، لم يقل عدد الزبائن. يفسر العاملون في القطاع ذلك بأن القهوة أصبحت جزءا من الإيقاع اليومي للكثيرين. حتى مع زيادة الأسعار، يواصل الناس شراء مشروباتهم المعتادة، وقد يختار البعض حجما أصغر أو مقاه أقل تكلفة.

القهوة من منظور علمي

يتزايد الاهتمام بالقهوة من جانب الباحثين أيضا. يدرس العلماء كيف يمكن للمركبات الموجودة في القهوة أن تساعد الجسم في مكافحة التغيرات المرتبطة بالعمر.

تشير الأبحاث إلى أن القهوة قد توفر تأثيرات وقائية من خلال التفاعل مع مستقبل NR4A1، وهو بروتين مرتبط بالتوتر والالتهابات وتجديد الخلايا. كان معروفا سابقا أن الاستهلاك المعتدل للقهوة يرتبط بانخفاض خطر الإصابة بالأمراض المزمنة، لكن الآلية الدقيقة لهذا التأثير ظلت غير واضحة لفترة طويلة.

أثبت باحثون في كلية الطب البيطري والعلوم الطبية الحيوية بجامعة تكساس إيه آند إم أن البوليفينول وحمض الكلوروجينيك يمكن أن يؤثرا على العمليات المرتبطة بالشيخوخة والالتهابات. ومع ذلك، يؤكد المتخصصون أن التأثير يعتمد على الخصائص الفردية لكل جسم وليس عالميا.

يذكر الأطباء بأهمية الاعتدال. بكميات صغيرة، يمكن أن يساعد القهوة في التركيز وتقليل التعب، لكن الإفراط في تناوله قد يسبب مشاكل في النوم والقلق وزيادة الضغط على الجهاز العصبي.

المشروبات الأكثر طلبا في كازاخستان

المشروب نسبة المبيعات السعر التقريبي (تينغا)
الكابتشينو الأول 1160
اللاتيه الثاني 1200
الأمريكانو الثالث 880

لا تزال المشروبات الكلاسيكية بالحليب في الصدارة في كازاخستان. يحتل الكابتشينو المرتبة الأولى، يليه اللاتيه، ثم الأمريكانو الذي يفضله عشاق النكهة القوية.

يلاحظ خبراء القهوة أن الأمريكانو يحظى بشعبية خاصة في الصباح. غالبا ما يطلبه الزبائن جاهزا للسفر في طريقهم إلى العمل أو خلال فترات الاستراحة القصيرة.

تميل النساء إلى اختيار المشروبات بالحليب والمشروبات الموسمية، بينما يفضل الرجال المشروبات الأقوى مثل الأمريكانو والإسبريسو. وفي الوقت نفسه، تتنوع الأذواق تدريجيا، حيث يجرب عدد متزايد من الزبائن قهوة الفلتر والمشروبات الباردة وطرق التحضير البديلة.

أسئلة شائعة (FAQ)

1. كم زاد استهلاك القهوة في كازاخستان خلال العام الماضي؟

ارتفع استهلاك القهوة في كازاخستان بنسبة 24 بالمئة تقريبا، مع زيادة في أستانا بنسبة 31 بالمئة وفي ألماتي بنسبة 16 بالمئة.

2. ما هي الفئة العمرية الأكثر استهلاكا للقهوة؟

الفئة العمرية من 18 إلى 40 عاما هي الأكثر استهلاكا للقهوة في كازاخستان.

3. ما هي أسعار القهوة حاليا في كازاخستان؟

متوسط سعر الكابتشينو حوالي 1160 تينغا، واللاتيه 1200 تينغا، والأمريكانو 880 تينغا، بزيادة 8 بالمئة عن العام الماضي.

4. ما هي الفوائد الصحية المحتملة للقهوة؟

تشير الدراسات إلى أن القهوة قد تحمي من الأمراض المزمنة عبر تفاعلها مع مستقبل NR4A1، وهو بروتين مرتبط بالتوتر والالتهابات وتجديد الخلايا.

5. ما هي أضرار الإفراط في القهوة؟

الإفراط في القهوة قد يسبب مشاكل في النوم والقلق وزيادة الضغط على الجهاز العصبي، لذلك ينصح الأطباء بالاعتدال.

6. أي المشروبات تفضل النساء وأيها يفضل الرجال؟

النساء يفضلن المشروبات بالحليب والمشروبات الموسمية، بينما يفضل الرجال المشروبات الأقوى مثل الأمريكانو والإسبريسو.

قهوة ورلد – تقرير مستند إلى بيانات من El.kz ودراسات علمية من جامعة تكساس إيه آند إم.
تاريخ النشر: 17 مايو 2026

أسعار القهوة تتراجع بشكل حاد مع انخفاض قيمة الريال البرازيلي

المصدر: بارتشارت | الكاتب: قهوة ورلد | التاريخ: 15 مايو 2026

  • انخفاض أسعار القهوة العربية بنسبة 3.12% والقهوة الروبوستا بنسبة 3.58% في تداولات يوم الجمعة.
  • تراجع الريال البرازيلي إلى أدنى مستوى له في 5 أسابيع يحفز المنتجين على زيادة مبيعات التصدير.
  • توقعات برقم قياسي للمحصول البرازيلي المقبل لعام 2026/2027 يتراوح بين 71.4 و75.9 مليون كيس.
  • تقديرات باتساع الفائض العالمي من القهوة إلى 10 ملايين كيس في عام 2026 مقارنة بـ 1.8 مليون كيس في 2025.
  • تراجع مخزونات بورصة نيويورك ولندن يمنح الأسواق دعمًا مؤقتًا قبل موجة الهبوط الأخيرة.
  • ارتفاع صادرات فيتنام من قهوة الروبوستا بنسبة 15.8% خلال الأشهر الأربعة الأولى من العام الجاري.
  • اضطرابات مضيق هرمز ترفع من مخاوف تكاليف الشحن وسلاسل الإمداد العالمية للمستوردين.

شهدت أسعار القهوة تراجعًا حادًا في الأسواق العالمية بنهاية تداولات الأسبوع، حيث هبطت العقود الآجلة للقهوة العربية لشهر يوليو بنسبة 3.12% لتصل إلى أدنى مستوى لها منذ 9 أشهر، في حين انخفضت قهوة الروبوستا لشهر يوليو في بورصة لندن بنسبة 3.58% مسجلة أدنى مستوى لها في أسبوع كامل. ويعود هذا التراجع بشكل أساسي إلى عوامل مالية مرتبطة بسعر الصرف في أمريكا الجنوبية، وتوقعات بوفرة الإمدادات للمواسم المقبلة.

بالإضافة إلى ذلك، لعب انخفاض قيمة العملة المحلية في البرازيل دورًا محوريًا في الضغط على الأسعار، إذ هبط الريال البرازيلي إلى أدنى مستوى له في 5 أسابيع مقابل الدولار الأمريكي، مما يدفع المنتجين البرازيليين إلى تكثيف عمليات البيع والتصدير لجني أرباح أعلى بالعملة المحلية، ونتيجة لذلك زادت تنافسية القهوة البرازيلية في الأسواق العالمية وارتفع المعروض الفوري.

توقعات المحصول البرازيلي الضخم تضغط على الأسواق

تستمر التقديرات المتفائلة للمحصول البرازيلي المقبل في فرض ضغوط هبوطية على معنويات المتداولين، حيث تشير التقارير الصادرة عن المؤسسات الدولية إلى زيادات ملحوظة في حجم الإنتاج المتوقع للموسم الجديد.

في هذا السياق، توقعت أكاديمية تجارة القهوة أن يصل إنتاج البرازيل من القهوة لموسم 2026/2027 إلى نحو 71.4 مليون كيس، ما يمثل نموًا بنسبة 12% على أساس سنوي، وفي المقابل جاءت تقديرات جهات أخرى في الصناعة أكثر تفاؤلاً بمعدلات إنتاج قياسية غير مسبوقة.

الجهة المانحة للتوقع حجم الإنتاج المتوقع لموسم 2026/2027 ملاحظات إضافية
مجموعة ماريكس 75.9 مليون كيس توقعات بمستوى قياسي
سوكافينا 75.4 مليون كيس نمو قوي في الإمدادات
ستون إكس 75.3 مليون كيس تم رفع التوقع من 70.7 مليون كيس سابقًا
أكاديمية تجارة القهوة 71.4 مليون كيس ارتفاع بنسبة 12% على أساس سنوي

ونتيجة لهذه الأرقام المرتفعة، أشارت شركة ستون إكس إلى أن الفائض العالمي من القهوة قد يتسع ليتجاوز 10 ملايين كيس بحلول عام 2026، وذلك مقارنة بفائض محدود بلغت قيمته 1.8 مليون كيس فقط خلال عام 2025، مما يمهد الطريق لتسجيل أكبر فائض تجاري في الأسواق منذ 6 سنوات.

تراجع مخزونات البورصات العالمية يقدم دعمًا محدودًا

على الرغم من النظرة التشاؤمية السائدة الحالية، تلقت الأسواق بعض الدعم في بداية الأسبوع نتيجة انخفاض المخزونات المعتمدة لدى البورصات العالمية إلى مستويات حرجة.

حيث تراجعت مخزونات القهوة الروبوستا في بورصة لندن إلى أدنى مستوى لها منذ عامين لتصل إلى 3,631 حصة، بينما انخفضت مخزونات القهوة العربية في بورصة نيويورك إلى أدنى مستوى لها في شهرين ونصف عند 471,831 كيسًا، ونتيجة لذلك ارتفعت الأسعار مؤقتًا إلى أعلى مستوياتها في عدة أسابيع قبل أن تعود للتراجع مجددًا تحت ضغط زيادة الصادرات الفورية.

ارتفاع إمدادات فيتنام واستقرار الصادرات البرازيلية

أظهرت البيانات الصادرة عن مجلس تدوير القهوة البرازيلي استقرارًا نسبيًا في حركة الشحن، حيث تراجعت صادرات البرازيل من القهوة الخضراء خلال شهر أبريل بنسبة طفيفة بلغت 1.3% على أساس سنوي لتصل إلى 2.76 مليون كيس.

وفي المقابل، تشهد فيتنام، وهي أكبر منتج لقهوة الروبوستا في العالم، توسعًا مستمرًا في عمليات الإنتاج والتصدير، ووفقًا لمكتب الإحصاء الوطني الفيتنامي، ارتفعت صادرات القهوة خلال الفترة من يناير إلى أبريل لعام 2026 بنسبة 15.8% على أساس سنوي لتصل إلى 810,000 طن متري، وجاء ذلك بعد عام قياسي في 2025 سجل نموًا في الصادرات بنسبة 17.5%.

بينما يتوقع الخبراء نمو إنتاج فيتنام من القهوة لموسم 2025/2026 بنسبة 6% ليبلغ 1.76 مليون طن متري، وهو ما يعادل نحو 29.4 مليون كيس، الأمر الذي يمثل عامل ضغط إضافي مستمر على أسعار الروبوستا عالميًا.

توقعات وزارة الزراعة الأمريكية وإنتاج قياسي عالمي

من جهة أخرى، تشير توقعات مصلحة الزراعة الخارجية التابعة لوزارة الزراعة الأمريكية إلى أن إنتاج القهوة العالمي لموسم 2025/2026 سينمو بنسبة 2% على أساس سنوي ليصل إلى مستوى قياسي يبلغ 178.8 مليون كيس.

الدولة / نوع القهوة التغير في معدل الإنتاج المتوقع إجمالي حجم الإنتاج المقدر
الإنتاج العالمي الإجمالي ارتفاع بنسبة 2% 178.8 مليون كيس (مستوى قياسي)
القهوة العربية (عالميًا) انخفاض بنسبة 4.7% 95.5 مليون كيس
قهوة الروبوستا (عالميًا) ارتفاع بنسبة 10.9% 83.3 مليون كيس
الإنتاج المحلي البرازيلي انخفاض بنسبة 3.1% 63 مليون كيس
الإنتاج المحلي الفيتنامي ارتفاع بنسبة 6.2% 30.8 مليون كيس (أعلى مستوى في 4 سنوات)

وعلى الرغم من هذه المؤشرات القياسية للإنتاج، تتوقع مصلحة الزراعة الخارجية تراجع المخزونات النهائية العالمية بنسبة 5.4% لتصل إلى 20.1 مليون كيس، بالتزامن مع استمرار المخاوف الجيوسياسية حول مضيق هرمز، والتي قد تتسبب في زيادة تكاليف الشحن، التأمين، الوقود، والأسمدة، مما يلقي بظلاله على التكاليف الإجمالية للمستوردين ومحامص القهوة حول العالم.


الأسئلة الشائعة حول أسواق القهوة

س 1: ما هي نسب تراجع أسعار القهوة في التداولات الأخيرة؟

ج 1: انخفضت أسعار القهوة العربية لشهر يوليو بنسبة 3.12% مسجلة أدنى مستوى في 9 أشهر، وتراجعت قهوة الروبوستا بنسبة 3.58% لتصل لأدنى مستوى لها في أسبوع.

س 2: كيف يؤثر تراجع الريال البرازيلي على الأسعار العالمية للقهوة؟

ج 2: هبوط الريال البرازيلي أمام الدولار يشجع المنتجين في البرازيل على زيادة مبيعات التصدير، مما يرفع المعروض العالمي ويضغط على الأسعار نحو الانخفاض.

س 3: ما هو حجم الفائض العالمي المتوقع في قطاع القهوة لعام 2026؟

ج 3: تتوقع شركة ستون إكس اتساع الفائض العالمي للقهوة ليصل إلى 10 ملايين كيس في عام 2026، مقارنة بنحو 1.8 مليون كيس في عام 2025.

س 4: ما هي أحدث مؤشرات إنتاج القهوة وتصديرها في فيتنام؟

ج 4: ارتفعت صادرات فيتنام بنسبة 15.8% في الأشهر الأولى من عام 2026، وسط توقعات بنمو الإنتاج لموسم 2025/2026 بنسبة 6% ليصل إلى 29.4 مليون كيس.

س 5: ما هي المخاوف اللوجستية التي تواجه المستوردين ومحامص القهوة حاليًا؟

ج 5: تثير التقارير المستمرة حول اضطرابات حركة الملاحة قرب مضيق هرمز مخاوف جدية من ارتفاع أسعار الشحن البحري، التأمين، وتكاليف الوقود والأسمدة عالميًا.

المصدر: بارتشارت | الكاتب: قهوة ورلد | التاريخ: 15 مايو 2026

أسعار القهوة ترتفع بدعم من تراجع مخزونات البورصة مع تضييق المعروض

خلاصة تنفيذية

  • عقود يوليو للقهوة العربية ترتفع 0.21%
  • عقود الروبوستا تقفز 2.24% إلى أعلى مستوى في سبعة أسابيع
  • مخزونات الروبوستا تهبط إلى أدنى مستوى في عامين
  • مخزونات البن العربي تنخفض إلى أدنى مستوى في شهرين ونصف
  • صادرات البرازيل تتراجع 1.3% في أبريل
  • صادرات فيتنام تقفز 15.8% في أول أربعة أشهر من 2026
  • فائض القهوة العالمي قد يصل إلى 10 ملايين كيس في 2026

ارتفاع جديد في عقود القهوة الآجلة

سجلت عقود القهوة الآجلة ارتفاعا في نهاية تعاملات الأربعاء. واستمر تراجع المخزونات في البورصات في دعم السوق. كما صعدت أسعار الروبوستا إلى أعلى مستوى لها في نحو شهرين.

ارتفعت عقود يوليو للقهوة العربية في بورصة نيويورك بمقدار 0.60 نقطة. وبلغت نسبة الارتفاع 0.21 بالمئة. بينما تقدمت عقود يوليو للروبوستا في بورصة لندن بمقدار 78 نقطة. وبلغت نسبة الارتفاع 2.24 بالمئة. وبذلك سجلت عقود الروبوستا أعلى مستوى لها في سبعة أسابيع.

المخزونات المتضائلة تدفع الأسعار صعودا

ظلت المخزونات المتضائلة في بورصة إنتركونتيننتال العامل الصعودي الأساسي للسوق. هبطت مخزونات الروبوستا إلى أدنى مستوى في عامين. وبلغت المخزونات 3,642 عقدا يوم الأربعاء. بينما تراجعت مخزونات البن العربي إلى أدنى مستوى في شهرين ونصف. وحدث هذا الانخفاض في وقت سابق من الأسبوع.

تراجع الصادرات البرازيلية يدعم الأسعار

بالإضافة إلى ذلك، قدمت تراجع شحنات البرازيل دعما إضافيا للأسعار. فقد انخفضت صادرات البن الأخضر البرازيلية في أبريل بنسبة 1.3 بالمئة. وحدث هذا الانخفاض مقارنة بالفترة نفسها من العام الماضي. وبلغ إجمالي الصادرات 2.76 مليون كيس، وفقا لبيانات الصناعة.

نتيجة لذلك، أثارت الاضطرابات في طرق الشحن الرئيسية مخاوف بشأن سلاسل توريد القهوة العالمية. وساهم ذلك في ارتفاع تكاليف الشحن والتأمين والأسمدة والوقود. وتتحمل هذه التكاليف المستوردون والمحمصون على حد سواء.

صادرات فيتنام القوية تضغط على السوق

على الجانب الآخر، واصلت الشحنات المتزايدة من فيتنام الضغط على السوق. وتعد فيتنام أكبر منتج للروبوستا في العالم. فقد زادت صادرات القهوة الفيتنامية خلال الأشهر الأربعة الأولى من عام 2026 بنسبة 15.8 بالمئة. وبلغت الصادرات 810 آلاف طن متري. في المقابل، ارتفعت صادرات القهوة الفيتنامية الإجمالية لعام 2025 بنسبة 17.5 بالمئة. وبلغت 1.58 مليون طن متري.

توقعات المعروض: من المتوقع أن يرتفع إنتاج فيتنام من القهوة لموسم 2025/2026 بنسبة 6 بالمئة. وسيصل الإنتاج إلى 1.76 مليون طن متري (29.4 مليون كيس). وهذا يمثل أعلى مستوى في أربع سنوات.

توقعات بمحصول برازيلي قياسي

كما أن توقعات المحصول البرازيلي الأكبر تضع ضغوطا هبوطية على الأسعار. وتشير التوقعات الأخيرة إلى أن محصول القهوة البرازيلي لموسم 2026/2027 قد يرتفع بنسبة 12 بالمئة. وسيصل إلى 71.4 مليون كيس مقارنة بالموسم السابق.

وعلاوة على ذلك، أصدرت العديد من شركات التجارة توقعات تشير إلى مستويات إنتاج قياسية. فقد توقعت إحدى شركات السمسرة الكبرى أن يصل محصول البرازيل لموسم 2026/2027 إلى 75.9 مليون كيس. بينما رفعت شركة تجارية أخرى تقديرها إلى مستوى قياسي بلغ 75.3 مليون كيس.

لذلك، قد يتسع فائض القهوة العالمي في عام 2026 إلى 10 ملايين كيس. وهذا مقارنة بـ 1.8 مليون كيس في عام 2025. ويمثل ذلك أكبر فائض في ست سنوات، وفقا لمحللين.

بيانات منظمة القهوة الدولية

من ناحية أخرى، تراجعت صادرات القهوة العالمية للسنة التسويقية الحالية (أكتوبر-سبتمبر) بنسبة 0.3 بالمئة. وبلغت الصادرات 138.66 مليون كيس، وفقا لبيانات منظمة القهوة الدولية.

توقعات وزارة الزراعة الأمريكية

وبالنظر إلى أبعد من ذلك، تتوقع الخدمة الزراعية الخارجية التابعة لوزارة الزراعة الأمريكية أن يرتفع الإنتاج العالمي للقهوة. وسيكون ذلك في عام 2025/2026 بنسبة 2 بالمئة. وسيصل الإنتاج إلى مستوى قياسي يبلغ 178.85 مليون كيس.

وتتوقع الوكالة انخفاض إنتاج البن العربي بنسبة 4.7 بالمئة. وسيصل إلى 95.52 مليون كيس. بينما من المتوقع أن يزيد إنتاج الروبوستا بنسبة 10.9 بالمئة. وسيصل إلى 83.33 مليون كيس.

كما تتوقع الوكالة أن ينخفض إنتاج البرازيل لعام 2025/2026 بنسبة 3.1 بالمئة. وسيصل إلى 63 مليون كيس. في المقابل، من المتوقع أن يرتفع إنتاج فيتنام بنسبة 6.2 بالمئة. وسيصل إلى 30.8 مليون كيس، وهو أعلى مستوى في أربع سنوات.

وأخيرا، تتوقع وزارة الزراعة الأمريكية أن تنخفض مخزونات نهاية الموسم لعام 2025/2026 بنسبة 5.4 بالمئة. وستصل إلى 20.15 مليون كيس، مقارنة بـ 21.31 مليون كيس في الموسم السابق.

أسئلة شائعة

لماذا ارتفعت أسعار القهوة مؤخرا؟

ارتفعت أسعار القهوة بسبب تراجع مخزونات البورصة. هبطت مخزونات البن العربي إلى أدنى مستوى في شهرين ونصف. كما تراجعت مخزونات الروبوستا إلى أدنى مستوى في عامين. وأدى ذلك إلى تضييق المعروض المتاح في السوق.

كيف كانت أداء صادرات البرازيل من القهوة في أبريل؟

تراجعت صادرات البرازيل من البن الأخضر في أبريل بنسبة 1.3 بالمئة. وبلغت الصادرات 2.76 مليون كيس. وقد وفر هذا التراجع بعض الدعم لأسعار القهوة.

ماذا يحدث لصادرات القهوة الفيتنامية؟

قفزت صادرات القهوة الفيتنامية بنسبة 15.8 بالمئة في الأشهر الأربعة الأولى من عام 2026. وبلغت الصادرات 810 آلاف طن متري. وقد شكل هذا ضغطا على الأسعار بسبب زيادة المعروض.

ما هي توقعات فائض القهوة العالمي لعام 2026؟

قد يتوسع فائض القهوة العالمي في عام 2026 إلى 10 ملايين كيس. وهذا ارتفاع من 1.8 مليون كيس في عام 2025. ويمثل ذلك أكبر فائض في ست سنوات.

ما هي توقعات وزارة الزراعة الأمريكية للإنتاج العالمي للقهوة؟

تتوقع وزارة الزراعة الأمريكية أن يصل الإنتاج العالمي للقهوة إلى مستوى قياسي. وسيكون 178.85 مليون كيس في عام 2025/2026. وهذا يمثل زيادة بنسبة 2 بالمئة عن العام السابق، بقيادة نمو إنتاج الروبوستا.

كيف تؤثر الاضطرابات في مضيق هرمز على أسعار القهوة؟

أثارت الاضطرابات في مضيق هرمز مخاوف بشأن سلاسل توريد القهوة العالمية. وأدت إلى زيادة تكاليف الشحن والتأمين والأسمدة والوقود. وتتحمل هذه التكاليف المستوردون والمحمصون. وهذا يدعم ارتفاع أسعار القهوة.


تقرير أمريكي: قطاع القهوة الهندي يواجه تحديات مناخية وفرصا تجارية تاريخية

خلاصة تنفيذية

  • تتوقع الخدمة الزراعية الخارجية أن يبلغ إنتاج الهند من القهوة في موسم 2026/2027 نحو 6.14 مليون كيس (وزن الكيس 60 كيلوغراما)
  • من المتوقع أن تنخفض غلة البن العربي بنسبة 8% بسبب أمطار غزيرة أعقبها جفاف طويل خلال مرحلة التزهير وعقد الثمار الحرجة
  • تراجعت أسعار المزارع للبن العربي بنسبة 16% وللبن الروبوستا بنسبة 11% منذ أكتوبر 2025
  • تتيح اتفاقيات التجارة الحرة الجديدة مع بريطانيا ودول رابطة التجارة الحرة الأوروبية صفر رسوم جمركية على صادرات القهوة الهندية
  • من المتوقع أن يبلغ الاستهلاك المحلي 1.58 مليون كيس، مدفوعا بطلب قوي على القهوة سريعة التحضير
  • تستهدف الهند الوصول إلى إنتاج يبلغ 900 ألف طن متري بحلول عام 2047

أولا: نظرة عامة – مكانة الهند في سوق القهوة العالمي

تحتل الهند المرتبة السابعة عالميا بين أكبر منتجي القهوة، بعد كل من البرازيل وفيتنام وكولومبيا وإندونيسيا وإثيوبيا وأوغندا. تُصدِّر الهند نحو 95% من إنتاجها من القهوة، حيث تشكل حبوب البن الأخضر ما نسبته 59% تقريبا من إجمالي الصادرات، بينما تمثل القهوة سريعة التحضير (القهوة الذائبة) النسبة المتبقية البالغة 41%.

وفقا لتقرير الخدمة الزراعية الخارجية التابع لوزارة الزراعة الأمريكية الصادر من مكتب نيودلهي، فإن قطاع القهوة الهندي يمر بمرحلة مفصلية بالغة الأهمية. إذ تواجه البلاد تحديات إنتاجية مرتبطة بتغير المناخ، وفي الوقت نفسه تحصل على فرص وصول غير مسبوقة إلى الأسواق الأوروبية بفضل اتفاقيات التجارة الحرة التي صادقت عليها مؤخرا.

رؤية تحليلية: يتألف إنتاج القهوة في الهند من ثلث بن عربي وثلثي بن روبوستا تقريبا، حيث يمثل الروبوستا أكثر من 75% من إجمالي الإنتاج نظرا لقدرته الأكبر على تحمل تقلبات الطقس.

ثانيا: توقعات الإنتاج لموسم 2026/2027

تتوقع الخدمة الزراعية الخارجية في مومباي أن يبلغ إنتاج الهند من القهوة في موسم 2026/2027 نحو 368,400 طن متري، أي ما يعادل حوالي 6.14 مليون كيس (وزن الكيس 60 كيلوغراما). ويتكون هذا الإنتاج من 1.56 مليون كيس من البن العربي (93,600 طن متري) و4.58 مليون كيس من البن الروبوستا (274,800 طن متري).

ومن المتوقع أن ينخفض إنتاج البن العربي بسبب هطول أمطار أقل من المعدلات الطبيعية خلال موسم الرياح الموسمية الجنوبية الغربية، إلى جانب درجات حرارة مرتفعة بشكل غير معتاد، مما قد يؤثر سلبا في عمليات التزهير وعقد الثمار. وعلى النقيض من ذلك، يُتوقع أن يظل إنتاج الروبوستا قويا نسبيا، وذلك لقدرته الأكبر على تحمل تقلبات الطقس.

الشكل 1: اتجاه إنتاج الهند من القهوة

المصدر: وزارة الزراعة الأمريكية / تحليل الخدمة الزراعية الخارجية

سجل إنتاج القهوة في الهند نموا بمعدل سنوي مركب بلغ 2.05% بين موسمي 2021/2022 و2024/2025

جدول بيانات الإنتاج

جدول رقم 1: توقعات إنتاج الهند من القهوة (بالألف كيس، وزن الكيس 60 كيلوغراما)
الفئة موسم 2024/2025 (الفعلي) موسم 2025/2026 (التقديري) موسم 2026/2027 (المتوقع)
إنتاج البن العربي 1,762 1,730 1,560
إنتاج البن الروبوستا 4,297 4,700 4,580
إجمالي الإنتاج 6,059 6,430 6,140

ثالثا: التحديات المناخية – التهديد الذي يواجه البن العربي

تشير النظرة المستقبلية الموسمية الأولى التي أصدرتها دائرة الأرصاد الجوية الهندية لموسم الرياح الموسمية الجنوبية الغربية لعام 2026 إلى هطول أمطار أقل من المعدلات الطبيعية، بنحو 92% من متوسط الفترة الطويلة، مع احتمال بنسبة 66% لحدوث ظروف أدنى من المعدلات الطبيعية أو عجز في الأمطار.

من المتوقع أن ينخفض إنتاج البن العربي بسبب هطول أمطار أقل من المعدلات الطبيعية خلال موسم الرياح الموسمية، إلى جانب ارتفاع درجات الحرارة بشكل غير معتاد، مما قد يؤثر تأثيرا سلبيا في عمليات التزهير وعقد الثمار. وعلى النقيض من ذلك، يُتوقع أن يظل إنتاج الروبوستا قويا نسبيا، وذلك لقدرته الأكبر على تحمل تقلبات الطقس.

بيانات الأمطار في مناطق زراعة القهوة

جدول رقم 2: إحصاءات الأمطار في كارناتاكا وكيرالا (يناير – أبريل 2026)
الولاية / المنطقة فصل الشتاء (يناير-فبراير)
الانحراف عن المعدل
ما قبل الرياح الموسمية (مارس-أبريل)
الانحراف عن المعدل
شيكماغالور (كارناتاكا) زيادة كبيرة (+244%) طبيعي (-17%)
كوداغو (كارناتاكا) زيادة كبيرة (+177%) طبيعي (-7%)
واياناد (كيرالا) زيادة كبيرة (+235%) عجز (-48%)
ترافانكور (كيرالا) زيادة (+48%) عجز (-53%)
تحليل مناخي: تكشف البيانات نمطا شديد التباين: أمطار شتوية غزيرة جدا (يناير-فبراير) أعقبها عجز في أمطار ما قبل الرياح الموسمية (مارس-أبريل). هذا التقلب المتطرف هو بالضبط نوع الصدمة المناخية التي تلحق أشد الضرر بتزهير القهوة وعقد ثمارها، ولا سيما بالنسبة للبن العربي الأكثر حساسية.

رابعا: توقعات الغلات

بالنسبة لموسم 2026/2027، تُتوقع أن تنخفض غلة البن العربي بنسبة 8% على أساس سنوي إلى 452 كيلوغراما للهكتار الواحد، بينما يُتوقع أن تنخفض غلة الروبوستا بنسبة طفيفة قدرها 2% إلى 1,239 كيلوغراما للهكتار، مع بقائها مع ذلك أعلى من متوسط السنوات الثلاث الماضية.

جدول رقم 3: مقارنة غلة القهوة (كيلوغرام لكل هكتار)
نوع القهوة توقعات موسم 2026/2027 متوسط 3 سنوات (2022-2024) نسبة التغير
البن العربي 452 475 -8%
البن الروبوستا 1,239 1,156 +7% (أعلى من المتوسط)
سبب تفوق الروبوستا: تظل غلة الروبوستا أعلى بنحو 2.3 مرة من غلة العربي، مما يعكس قدرة الروبوستا الأكبر على الصمود والإنتاجية. أما البن العربي فهو أكثر حساسية للارتفاع عن سطح البحر وللآفات ولتقلبات المناخ، إذ يحتاج إلى ظروف زراعية أكثر دقة.

خامسا: ديناميكيات الأسعار – الانحدار من أعلى المستويات القياسية

تراجعت أسعار المزارع للبن العربي والروبوستا بنسبة 16% و11% على التوالي منذ أكتوبر 2025. ورغم هذا التغير، تظل الأسعار مرتفعة مقارنة بمناطق إنتاج أخرى، لكن من المتوقع حدوث مزيد من الاعتدال. ويعود سبب انحدار الأسعار إلى توقعات بارتفاع الإنتاج في البلدان المنتجة الرئيسية، وإلى ارتفاع مستويات المخزون المحلي.

الشكل 2: أسعار القهوة الخام في المزارع بولاية كارناتاكا

سعر الصرف: 92.99 روبية للدولار الأمريكي (كما في 20 أبريل 2026)

المصدر: مجلس قهوة الهند

تراجعت أسعار القهوة الهندية لكنها لا تزال تتداول بعلاوة سعرية مقارنة بمناطق الإنتاج المنافسة

سادسا: توقعات الصادرات – اتفاقيات التجارة تحول أنماط الوصول إلى الأسواق

تتوقع الخدمة الزراعية الخارجية أن ترتفع صادرات القهوة في موسم 2026/2027 بنسبة 3% لتصل إلى 6.22 مليون كيس (373,140 طنا متريا)، مدفوعة بفائض قابل للتصدير أكبر وطلب قوي على صادرات القهوة سريعة التحضير.

اتفاقيات التجارة الحرة الجديدة

جدول رقم 4: اتفاقيات التجارة الجديدة التي تعود بالنفع على صادرات القهوة الهندية
الاتفاقية الدول الشريكة الفائدة للقهوة تاريخ السريان
اتفاقية الشراكة الاقتصادية والتجارية الشاملة بين الهند وبريطانيا المملكة المتحدة صفر رسوم على القهوة المحمصة والمطحونة وسريعة التحضير أُبرمت مؤخرا
اتفاقية الشراكة الاقتصادية والتجارية بين الهند ورابطة التجارة الحرة الأوروبية سويسرا، النرويج، أيسلندا صفر في المائة رسوم على جميع صادرات القهوة 1 أكتوبر 2025

تمثل المملكة المتحدة حاليا 1.7% من صادرات القهوة الهندية، في حين توفر دول رابطة التجارة الحرة الأوروبية (سويسرا والنرويج وأيسلندا) وصولا جديدا برسوم جمركية صفرية. برزت أوروبا كشريك تجاري أكثر استقرارا مع زيادة الاستفسارات. تظل إيطاليا الوجهة الأولى للصادرات، إذ تستخدم نحو 60% من القهوة الهندية المستوردة محليا، بينما تتم معالجة 40% لصالح مصنعي العلامات الخاصة بغرض إعادة التصدير.

الوجهات التصديرية

الشكل 3: حصة صادرات القهوة حسب البلد (بالنسبة المئوية)

إيطاليا في المقدمة، تليها ألمانيا وروسيا وبلجيكا والإمارات العربية المتحدة

المصدر: Trade Data Monitor، LLC

تُصدر القهوة الهندية إلى أكثر من 125 دولة، وتنطلق 61% من الشحنات من ميناء مانغالور في كارناتاكا

سابعا: تحديات التصدير – الأسعار المميزة وتكاليف الشحن

على الرغم من الزخم الإيجابي، لا تزال هناك عدة تحديات. فرغم أن الأسعار الحالية أقل مما كانت عليه في العام الماضي، فإن أسعار القهوة الهندية لا تزال أعلى بكثير مقارنة بمناطق الإنتاج المنافسة في فيتنام وإندونيسيا. وقد تشكل هذه العلاوة السعرية المرتفعة عقبة أمام الصادرات.

ارتفعت تكاليف الشحن إلى الشرق الأوسط بشكل كبير، من 700-1,200 دولار للحاوية بطول 20 قدما في يناير/فبراير إلى 1,500-2,800 دولار، مع ارتفاعات مؤقتة قصيرة الأجل في بعض الأحيان بسبب الرسوم الإضافية للمخاطر الحربية وتكاليف التأمين وإعادة توجيه السفن. تشير بيانات التجارة إلى أن نحو 11-12% من إجمالي صادرات القهوة الهندية (بما يعادل البن الأخضر) تذهب إلى الشرق الأوسط، الذي يعد ثاني أكبر سوق إقليمي بعد أوروبا (44-45%).

ثامنا: الاستهلاك المحلي – سوق نامية

تتوقع الخدمة الزراعية الخارجية أن يبلغ الاستهلاك المحلي في موسم 2026/2027 نحو 1.58 مليون كيس (وزن الكيس 60 كيلوغراما) (ما يعادل 94,800 طن متري)، مدعوما بطلب متزايد على القهوة سريعة التحضير. من المتوقع أن تستحوذ القهوة سريعة التحضير المستهلكة في المنازل على حصة أكبر بكثير من الاستهلاك المحلي، لترتفع إلى نحو 73% في العام المقبل.

لا يزال استهلاك الفرد من القهوة في الهند عند 0.04 كيلوغرام، أي أقل بكثير من المتوسط العالمي البالغ 1.3 كيلوغرام، مما يشير إلى إمكانات نمو كبيرة.

جدول رقم 5: تفصيل الاستهلاك المحلي (بالألف كيس، وزن الكيس 60 كيلوغراما)
الفئة موسم 2024/2025 موسم 2025/2026 توقعات موسم 2026/2027
القهوة المحمصة والمطحونة (استهلاك محلي) 330 415 420
القهوة سريعة التحضير (استهلاك محلي) 820 1,160 1,160
إجمالي الاستهلاك المحلي 1,150 1,575 1,580

تاسعا: الرؤية طويلة المدى – الهند 2047

حدد مجلس قهوة الهند هدفا طموحا طويل المدى يتمثل في زيادة الإنتاج الوطني للقهوة إلى 900,000 طن متري بحلول عام 2047، من خلال مزيج من مكاسب الإنتاجية، وتوسيع المساحة المزروعة، وتحسينات سلسلة القيمة. ويشمل ذلك إعادة زراعة الشجيرات القديمة والمنخفضة الإنتاجية بأصناف عالية الإنتاجية وقادرة على التكيف مع المناخ، وتعزيز الممارسات الزراعية الأفضل (الري والتقليم وصحة التربة)، وتوسيع زراعة البن لتشمل مناطق غير تقليدية.

الشكل 4: الصادرات الشهرية من القهوة حسب الحجم (أكتوبر-سبتمبر)

متوسط 5 سنوات مقابل موسم 2024/2025 مقابل موسم 2025/2026

المصدر: Trade Data Monitor، LLC

كانت الصادرات في موسم 2025/2026 (أكتوبر-يناير) أعلى بنسبة 26% مقارنة بالعام السابق

عاشرا: الواردات – سد الفجوة

تتوقع الخدمة الزراعية الخارجية أن تبلغ الواردات في موسم 2026/2027 نحو 1.39 مليون كيس (وزن الكيس 60 كيلوغراما) (83,400 طن متري). من المتوقع أن تكون الواردات أعلى بنسبة 4% مقارنة بالعام الماضي، لأن استخدام القهوة الهندية في إعادة تصدير القهوة سريعة التحضير يظل محدودا بسبب تداول البن المحلي بعلاوة سعرية، مما يستلزم اعتمادا أكبر على البن المستورد لأغراض المعالجة وإضافة القيمة.

تمثل حبوب البن الأخضر ما يقرب من 94% من إجمالي الواردات، ويتم توريدها أساسا من إندونيسيا وكينيا وفيتنام وأوغندا والبرازيل لأغراض المعالجة وإعادة التصدير.

جدول رقم 6: الرسوم الجمركية الهندية على الواردات من منتجات القهوة
رمز النظام المنسق وصف المنتج المعدل القياسي
0901.11 قهوة غير محمصة، غير منزوعة الكافيين 100%
0901.12 قهوة غير محمصة، منزوعة الكافيين 100%
0901.21 قهوة محمصة، غير منزوعة الكافيين 100%
2101.11.20 قهوة سريعة التحضير غير منكهة 30%

الحادي عشر: أبرز التحديات التي تواجه قطاع القهوة الهندي

  • تقلبات المناخ: أمطار غزيرة أعقبتها فترات جفاف طويلة خلال مرحلة التزهير الحرجة
  • تكاليف الأسمدة: نقص مستمر وارتفاع تكاليف المدخلات عبر سلسلة القيمة
  • توافر العمالة: إنتاج القهوة يتطلب عمالة كثيفة، إذ تصل نسبة تكلفة العمالة إلى نحو 70% من تكلفة الإنتاج
  • العلاوة السعرية: أسعار القهوة الهندية أعلى بكثير من مناطق الإنتاج المنافسة في فيتنام وإندونيسيا
  • اضطرابات الشحن: ارتفاع حاد في تكاليف الشحن إلى الشرق الأوسط بسبب التوترات الجيوسياسية

الثاني عشر: الفرص المتاحة

  • اتفاقيات التجارة الحرة: وصول برسوم جمركية صفرية إلى المملكة المتحدة وسويسرا والنرويج وأيسلندا
  • السوق المحلية المتنامية: من المتوقع أن ينمو سوق القهوة الهندي بمعدل نمو سنوي مركب قدره 8.9% بحلول عام 2028
  • الطلب على القهوة سريعة التحضير: نمو بنسبة رقمين في استهلاك القهوة سريعة التحضير محليا
  • القهوة المختصة: العلامات التجارية المرتبطة بالمزارع تحقق أسعارا تضاهي مستويات التصدير
  • الفئة السكانية الشابة: ثقافة القهوة الحضرية المتنامية والمستهلكون الأصغر سنا يقودون النمو

أسئلة شائعة

كم يبلغ إنتاج الهند من القهوة في موسم 2026/2027؟

وفقا لتقرير وزارة الزراعة الأمريكية، من المتوقع أن يبلغ إنتاج الهند 6.14 مليون كيس (وزن الكيس 60 كيلوغراما) (نحو 368,400 طن متري) في موسم 2026/2027، ويتكون من 1.56 مليون كيس من البن العربي و4.58 مليون كيس من البن الروبوستا.

لماذا من المتوقع أن ينخفض إنتاج البن العربي؟

من المتوقع أن تنخفض غلة البن العربي بنسبة 8% بسبب أمطار غزيرة في يناير وفبراير 2026 أعقبتها فترة جفاف طويلة خلال مرحلة التزهير وعقد الثمار الحرجة. البن العربي أكثر حساسية لدرجات الحرارة ويحتاج إلى كميات مياه أكبر مقارنة بالروبوستا.

ما هي اتفاقيات التجارة الجديدة التي تعود بالنفع على القهوة الهندية؟

تقدم اتفاقية الشراكة الاقتصادية والتجارية الشاملة بين الهند وبريطانيا وصولا خاليا من الرسوم الجمركية للقهوة المحمصة والمطحونة وسريعة التحضير إلى المملكة المتحدة. كما توفر اتفاقية الشراكة الاقتصادية والتجارية بين الهند ورابطة التجارة الحرة الأوروبية، السارية منذ 1 أكتوبر 2025، صفر رسوم على جميع صادرات القهوة إلى سويسرا والنرويج وأيسلندا.

كيف تغيرت أسعار القهوة في الهند؟

تراجعت أسعار المزارع للبن العربي بنسبة 16% وللروبوستا بنسبة 11% منذ أكتوبر 2025. ورغم هذا التراجع، تظل أسعار القهوة الهندية مرتفعة مقارنة بمناطق إنتاج أخرى، على الرغم من توقع مزيد من الاعتدال.

ما هو هدف الهند طويل المدى لإنتاج القهوة؟

حدد مجلس قهوة الهند هدفا طموحا يتمثل في زيادة الإنتاج الوطني للقهوة إلى 900,000 طن متري بحلول عام 2047 من خلال مكاسب الإنتاجية، وتوسيع المساحة المزروعة، وإعادة الزراعة بأصناف عالية الإنتاجية، وتحسينات سلسلة القيمة.

من هم المشترون الرئيسيون للقهوة الهندية؟

تظل إيطاليا أكبر مشتر، تليها ألمانيا وروسيا وبلجيكا والإمارات العربية المتحدة. تُصدر القهوة الهندية الآن إلى أكثر من 125 دولة، وتنطلق نحو 61% من الشحنات من ميناء مانغالور في ولاية كارناتاكا.


قوة الدولار تضغط على أسعار القهوة رغم محدودية المعروض

دبي – قهوة ورلد

أغلقت عقود القهوة الآجلة على تراجع يوم الثلاثاء، متأثرة بارتفاع الدولار الأمريكي الذي ضغط على أسواق السلع بشكل عام. في هذا السياق، من الواضح أن ارتفاع سعر الدولار يضغط على أسعار القهوة بشكل ملحوظ. وانخفضت عقود قهوة أرابيكا لشهر يوليو (KCN26) بنسبة 0.76%، بينما تراجعت عقود روبوستا (RMN26) بنسبة 0.63%. ارتفاع سعر الدولار يضغط على أسعار القهوة ويؤثر بشكل مباشر على تحركات الأسواق.

ورغم هذا الهبوط، حدّت المخزونات المحدودة من خسائر الأسعار، حيث تراجعت مخزونات أرابيكا المعتمدة لدى ICE إلى أدنى مستوى لها منذ نحو شهرين ونصف عند 471,831 كيسًا، في حين هبطت مخزونات الروبوستا إلى أدنى مستوى لها منذ عامين عند 3,664 لوت.

كما استمرت اضطرابات الإمدادات العالمية نتيجة إغلاق مضيق هرمز، مما أدى إلى ارتفاع تكاليف الشحن والتأمين والوقود والأسمدة، وهو ما زاد من أعباء الاستيراد على التجار والمحمصين.

وساهم تراجع صادرات البرازيل في دعم الأسعار نسبيًا، حيث أظهرت بيانات Cecafe انخفاض صادرات القهوة الخضراء في مارس بنسبة 10% على أساس سنوي إلى 2.65 مليون كيس. كما أظهرت بيانات وزارة التجارة البرازيلية تراجع الصادرات بنسبة 31% إلى 151 ألف طن متري.

في المقابل، ضغطت زيادة المعروض من فيتنام على أسعار الروبوستا، حيث ارتفعت صادرات القهوة خلال الفترة من يناير إلى أبريل 2026 بنسبة 15.8% لتصل إلى 810 آلاف طن متري، بينما ارتفع إجمالي صادرات 2025 بنسبة 17.5%.

كما يُتوقع ارتفاع إنتاج فيتنام في موسم 2025/2026 بنسبة 6% ليصل إلى أعلى مستوى له منذ 4 سنوات عند 1.76 مليون طن متري.

أما في البرازيل، فتشير توقعات عدة مؤسسات إلى زيادة كبيرة في الإنتاج خلال موسم 2026/2027، مع تقديرات تتراوح بين 71.4 و75.9 مليون كيس، ما يزيد الضغوط على الأسعار عالميًا.

وتشير توقعات إلى احتمال اتساع الفائض العالمي من القهوة إلى 10 ملايين كيس في 2026 مقارنة بـ 1.8 مليون في 2025، وهو أعلى مستوى خلال 6 سنوات.

وبحسب وزارة الزراعة الأمريكية، من المتوقع أن يرتفع الإنتاج العالمي في موسم 2025/2026 إلى مستوى قياسي يبلغ 178.848 مليون كيس، مع تباين بين انخفاض إنتاج الأرابيكا وزيادة إنتاج الروبوستا.

انخفاض أسعار القهوة على خلفية توقعات بمحصول قياسي في البرازيل

دبي – قهوة ورلد

سجلت عقود القهوة العربية (أرابيكا) لشهر يوليو انخفاضًا حادًا إلى أدنى مستوى في أسبوعين يوم الخميس، متأثرة بتوقعات واسعة النطاق بمحصول وفير في البرازيل. من الواضح أن أسعار القهوة العربية تتراجع محصول البرازيل في الفترة الأخيرة. في المقابل، سجلت أسعار قهوة روبوستا مكاسب متواضعة.

وأغلقت عقود يوليو للقهوة العربية (KCN26) منخفضة بمقدار 10.60 نقطة (-3.73%)، بينما ارتفعت عقود يوليو لقهوة روبوستا (RMN26) بمقدار 19 نقطة (+0.56%).

توقعات الإنتاج البرازيلي تضغط على الأسعار

تشير العديد من التوقعات الأخيرة إلى زيادة كبيرة في محصول القهوة البرازيلي لموسم 2026/2027، مما يضغط على أسعار القهوة العربية:

  • توقعت أكاديمية تجارة القهوة الأسبوع الماضي أن يرتفع محصول البرازيل 2026/27 بنسبة 12% على أساس سنوي إلى 71.4 مليون كيس.

  • في 19 مارس، توقعت مجموعة ماركس رقماً قياسياً قدره 75.9 مليون كيس، متجاوزة توقعات سوكافينا البالغة 75.4 مليون كيس (+15.5%).

  • في 12 مارس، رفعت شركة ستونكس تقديراتها لإنتاج البرازيل 2026/27 إلى مستوى قياسي بلغ 75.3 مليون كيس، مقارنة بـ 70.7 مليون كيس في تقديرات نوفمبر.

كما توقعت ستونكس أن يتوسع الفائض العالمي من القهوة في عام 2026 إلى 10 ملايين كيس، من 1.8 مليون كيس في 2025، ليكون أكبر فائض في ست سنوات.

صادرات فيتنام القوية تضغط على روبوستا

تواجه أسعار روبوستا ضغوطًا من زيادة شحنات القهوة الفيتنامية. أفاد المكتب الوطني للإحصاء في فيتنام يوم السبت أن صادرات البلاد من القهوة خلال الفترة من يناير إلى أبريل 2026 ارتفعت بنسبة 15.8% على أساس سنوي إلى 810 آلاف طن متري. كما قفزت الصادرات الفيتنامية لعام 2025 بأكملها بنسبة 17.5% إلى 1.58 مليون طن متري. بالإضافة إلى ذلك، من المتوقع أن يرتفع إنتاج فيتنام لموسم 2025/26 بنسبة 6% على أساس سنوي إلى أعلى مستوى في 4 سنوات عند 1.76 مليون طن متري (29.4 مليون كيس).

إغلاق مضيق هرمز يخلق مخاوف في الإمدادات

أدى الإغلاق المستمر لمضيق هرمز إلى تعطيل سلاسل توريد القهوة العالمية، مما يدعم الأسعار بشكل عام. فقد أدت زيادة تكاليف الشحن وأقساط التأمين وارتفاع أسعار الأسمدة والوقود إلى تقليص الإمدادات المتاحة، مما رفع النفقات على المستوردين والمحامص.

انخفاض المخزون وضعف الصادرات البرازيلية يدعمان السوق

تظهر مؤشرات على محدودية الإمدادات الفورية أيضًا:

  • انخفضت مخزونات القهوة العربية في بورصة إنتركونتيننتال إلى أدنى مستوى في 2.5 شهر عند 483,292 كيسًا يوم الخميس.

  • كما هوت مخزونات روبوستا إلى أدنى مستوى في 16.25 شهرًا عند 3,755 عقدًا الثلاثاء الماضي.

كما سجلت أرقام الصادرات البرازيلية تراجعًا. في 14 أبريل، أفادت سيكافيه أن صادرات البرازيل من القهوة الخضراء في مارس انخفضت بنسبة 10% على أساس سنوي إلى 2.65 مليون كيس. وقبل ذلك، في 7 أبريل، أشارت وزارة التجارة البرازيلية إلى انخفاض إجمالي صادرات مارس من القهوة بنسبة 31% سنويًا إلى 151 ألف طن متري.

توقعات الإنتاج والصادرات العالمية

في 7 نوفمبر، ذكرت منظمة القهوة الدولية أن صادرات القهوة العالمية للسوق التسويقي الحالي (أكتوبر – سبتمبر) تراجعت بنسبة 0.3% على أساس سنوي إلى 138.658 مليون كيس.

بالنظر إلى أبعد من ذلك، توقع تقرير وكالة الخدمات الزراعية الخارجية (FAS) التابعة لوزارة الزراعة الأمريكية الصادر في 18 ديسمبر أن يرتفع الإنتاج العالمي للقهوة في 2025/26 بنسبة 2.0% على أساس سنوي إلى مستوى قياسي بلغ 178.848 مليون كيس. من هذه الكمية، من المتوقع أن ينخفض إنتاج القهوة العربية بنسبة 4.7% إلى 95.515 مليون كيس، بينما يرتفع إنتاج روبوستا بنسبة 10.9% إلى 83.333 مليون كيس.

بالنسبة للبرازيل، ترى الـ FAS أن إنتاج 2025/26 سينخفض بنسبة 3.1% إلى 63 مليون كيس، بينما من المتوقع أن ينمو إنتاج فيتنام بنسبة 6.2% إلى أعلى مستوى في 4 سنوات عند 30.8 مليون كيس. كما تتوقع الـ FAS أن تنخفض مخزونات نهاية الموسم لعام 2025/26 بنسبة 5.4% إلى 20.148 مليون كيس، مقارنة بـ 21.307 مليون كيس في 2024/25.