حفارة أغصان القهوة السوداء.. ما هي وكيف تؤثر على القهوة؟

الكاتب: قهوة وورلد – قسم الشؤون الزراعية
المصدر: تقارير آفات القهوة الدولية، وزارة الزراعة الأميركية، وأبحاث الصناعة (2025-2026)
التاريخ: 22 مايو 2026

حفارة أغصان القهوة السوداء.. ما هي وكيف تؤثر على القهوة؟

الخلاصة التنفيذية

  • حفارة أغصان القهوة السوداء (Xylosandrus compactus) هي خنفساء غريبة موطنها الأصلي جنوب شرق آسيا، وتسبب أضراراً في شرق أفريقيا (خاصة أوغندا) وهاواي وأمريكا اللاتينية.
  • تهاجم الروبوستا بشكل أساسي ولكنها تصيب الأرابيكا وأكثر من 200 عائل نباتي. قد تصل خسائر المحصول إلى 20-50% في الإصابات الشديدة.
  • تحفر الإناث في الأغصان الصغيرة وتدخل فطريات تعايشية، مما يؤدي إلى موت الأغصان خلال 5-14 يوماً.
  • العوامل المساعدة على انتشارها: الكثافة العالية للزراعة، سوء التقليم، الإجهاد المائي، وأشجار الظل غير المناسبة.
  • تعتمد الإدارة المتكاملة للآفات على التقليم الصحي، والمصائد المعلقة بالكحول، والحفاظ على صحة الأشجار. المبيدات الكيميائية حل أخير.
  • في أوغندا، تقدر الخسائر السنوية بعشرات الملايين من الدولارات. المكافحة الجماعية هي الأكثر فعالية.
  • للمزارعين في المناطق الجافة مثل الخليج العربي، الوقاية عبر شتلات خالية من الآفات والمراقبة الدورية هي الأساس.

حفارة أغصان القهوة السوداء (Xylosandrus compactus)، المعروفة أيضاً باسم “خنفساء ثقب الرصاصة”، هي خنفساء غريبة صغيرة موطنها الأصلي جنوب شرق آسيا. أصبحت آفة غازية خطيرة في العديد من مناطق زراعة القهوة، بما في ذلك شرق أفريقيا (خاصة أوغندا)، وهاواي، وأجزاء من أمريكا اللاتينية، وجنوب شرق آسيا.

تصيب بشكل أساسي قهوة الروبوستا، لكنها تهاجم أيضاً الأرابيكا وأكثر من 200 نوع نباتي عائل آخر عبر 62 عائلة. تعتبر الخنفساء واحدة من أكثر الآفات ضرراً اقتصادياً في المناطق المصابة، حيث تصل الخسائر المبلغ عنها إلى 20-50% في الإصابات الشديدة من خلال موت الأغصان وانخفاض الغلة.

البيولوجيا ودورة الحياة

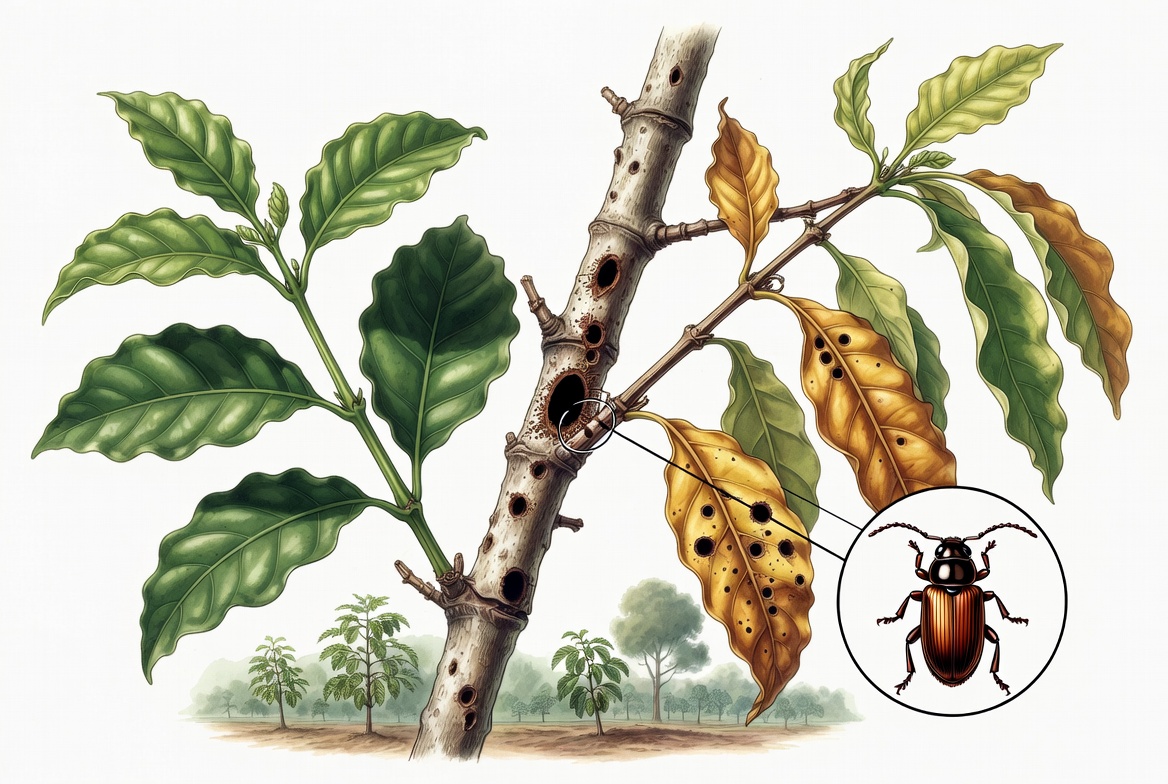
الإناث البالغة طولها 1.4-1.7 مم، لونها بني غامق إلى أسود ولامع. الذكور أصغر حجماً (0.9-1.3 مم)، لا تطير، ونادراً ما تُرى خارج الأنفاق.

فقط الإناث هي التي تبدأ الهجوم. تحفر في الأغصان الصغيرة (عادة أقل من 2 سم في القطر) وتُدخل فطريات تعايشية (Raffaelea spp. أو ما يشابهها) تنمو داخل الأنفاق وتكون غذاء للبالغات واليرقات.

تكتمل دورة الحياة في حوالي 3-5 أسابيع حسب درجة الحرارة. تتزاوج الإناث داخل النفق (أو عبر التوالد العذري) وتضع البيض. تتغذى اليرقات على الفطريات. تخرج إناث جديدة لتهاجم أغصاناً أخرى.

تهاجم الآفة النباتات المجهدة والضعيفة والمزدحمة بشدة، خاصة خلال فترات الجفاف. لكنها قد تصيب أيضاً الأشجار التي تبدو سليمة.

الأعراض والأضرار على أشجار القهوة

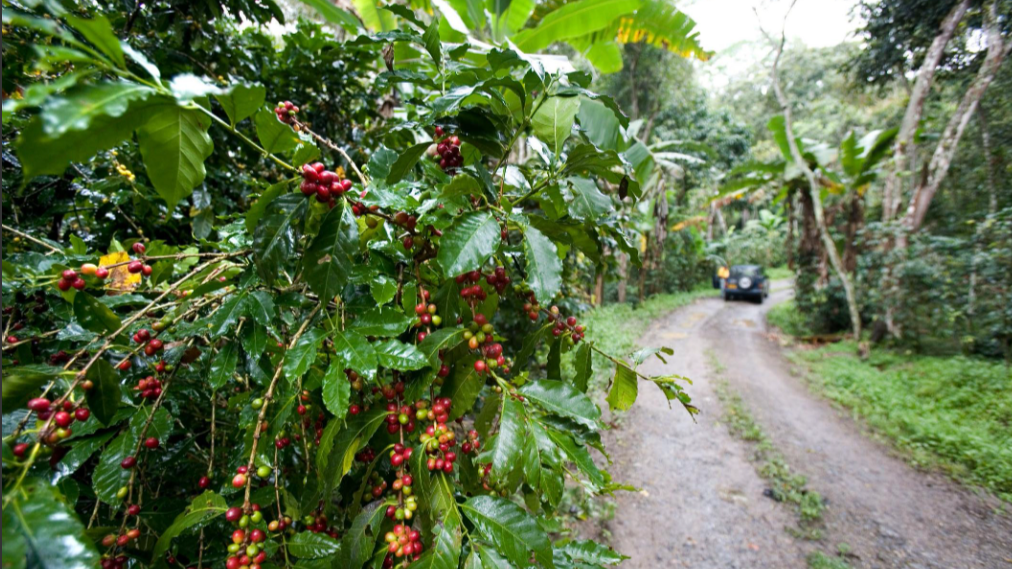
تتضمن العلامات الخارجية ثقوب دخول دائرية صغيرة (حوالي 1 مم) على الأغصان، غالباً مع نشارة خشبية أو عصارة متسربة. يظهر ذبول مفاجئ واصفرار للأوراق على الأغصان المصابة في غضون أيام. يحدث موت الأغصان الصغيرة خلال 5-14 يوماً.

الضرر الداخلي يتمثل في نمو فطري يسد نسيج الخشب (الأنابيب الناقلة للماء)، مما يسبب جفافاً سريعاً. غالباً ما تُظهر الأغصان المصابة تلوناً داكناً من الداخل.

الأثر الاقتصادي خطير: فقدان الأغصان الحاملة للثمار يخفض الإنتاج مباشرة. الهجمات المتكررة تضعف الأشجار وتزيد قابليتها للإصابة بأمراض أخرى، وقد تقتل النباتات الصغيرة أو الشتلات. في أوغندا، قُدِّرت الخسائر السنوية بعشرات الملايين من الدولارات. في مناطق أخرى، يمكن أن يصل فقدان الأغصان إلى 20-40%.

العوامل المساعدة على انتشار الآفة

الكثافة العالية للزراعة وسوء التقليم (المظلات الكثيفة) تخلق ظروفاً مواتية. أشجار الظل غير المناسبة مثل المايسوبسيس (Musizi) والماركاميا (Musambya) تزيد الخطر. الإجهاد المائي خلال فترات الجفاف، سوء تغذية التربة، وضعف الأشجار هي عوامل إضافية. وجود عوائل بديلة قريبة يفاقم المشكلة.

الإدارة المتكاملة للآفات – أفضل الممارسات الحالية (2025-2026)

النهج الأكثر فعالية واستدامة يجمع بين الطرق الثقافية والميكانيكية والمراقبة. استخدام المبيدات الكيميائية لا يُشجع كاستراتيجية أولى عادةً.

الممارسات الثقافية تشكل أساس المكافحة. التقليم الصحي فعال جداً: فحص الأغصان المصابة وتقليمها بانتظام، ثم حرقها أو دفنها بعمق فوراً لمنع إعادة الإصابة. لكنه يتطلب عمالة كثيفة.

العناية بصحة الأشجار أساسية: ضمان التسميد الأمثل، الري خلال فترات الجفاف، التباعد المناسب (مثل 3×3 أمتار)، والظل المتوازن. الأشجار القوية والصحية أقل عرضة بكثير للإصابة.

إدارة الظل تتضمن استخدام أشجار ظل مناسبة (مثل البابايا قد تقلل الإصابة) وتجنب أشجار الظل العائلة المعروفة. أنظمة الظل القديمة والطويلة غالباً ما تظهر إصابات أقل. تجنب زراعة الأنواع الحساسة القريبة.

المراقبة والمصائد الجماعية موصى بها بشدة. مصائد الزجاجات المعلقة بالإيثانول منخفضة التكلفة وفعالة. استخدم زجاجات بلاستيكية فارغة تحتوي على ماء صابوني بالإضافة إلى الإيثانول (أو كحول محلي مثل واراغي بتركيز ~75%) كمادة جاذبة. ضع 7-15 مصيدة لكل فدان، ويفضل في المظلة السفلية. المكافحة الجماعية عبر المنطقة هي الأكثر نجاحاً.

المكافحة الكيميائية يجب أن تكون حلاً أخيراً. أظهرت المبيدات الجهازية مثل الإيميداكلوبريد (مثلاً بعد التقليم) فعالية في بعض الدراسات، لكن مخاطر المقاومة والآثار السلبية على الحشرات النافعة تحد من الاستخدام طويل الأجل.

الأساليب الناشئة تشمل استراتيجيات الجذب والطرد باستخدام طاردات (مثل فيربينون + ميثيل ساليسيلات) مع مصائد جاذبة (دراسات 2024). كما يُستكشف التعزيز البيولوجي عبر التنوع الحيوي والأعداء الطبيعيين.

توصيات للمزارعين (خاصة في منطقة الخليج العربي والإمارات)

على الرغم من أن الآفة لم يتم الإبلاغ عنها على نطاق واسع في الإمارات بعد، فإن اليقظة مهمة عند استيراد نباتات القهوة أو الزراعة في مناخات مشابهة. احصل على شتلات معتمدة خالية من الآفات. حافظ على تغذية وري ممتازين (وهو أمر حاسم في الظروف القاحلة).

نفذ فحصاً روتينياً، خاصة في فترات الجفاف والحرارة. اعتمد الإدارة على مستوى المنطقة بالتنسيق مع المزارع المجاورة. اجمع بين التقليم والتعقيم والمصائد الجماعية كاستراتيجية أساسية.

المبدأ الأساسي: الوقاية عبر صحة النبات أكثر فعالية واقتصادية من العلاجات العلاجية.

الأسئلة الشائعة

ما هي حفارة أغصان القهوة السوداء؟
هي خنفساء غازية (Xylosandrus compactus) تهاجم أغصان القهوة، مسببة موت الأغصان وخسائر في المحصول تصل إلى 20-50%.

أي أصناف القهوة الأكثر تضرراً؟
الروبوستا هي العائل الرئيسي، لكن الأرابيكا وأكثر من 200 نوع نباتي آخر تُصاب أيضاً.

كيف أتعرف على الإصابة؟
ابحث عن ثقوب دخول صغيرة (1 مم) على الأغصان، ونشارة خشبية، وذبول مفاجئ للأفرع، وموت الأغصان خلال 5-14 يوماً.

ما هي أكثر طريقة مكافحة فعالية؟
التقليم الصحي (إزالة وتدمير الأغصان المصابة) مع مصائد الإيثانول المعلقة والحفاظ على صحة الأشجار.

هل تُنصح المبيدات الحشرية الكيميائية؟
فقط كحل أخير. الإيميداكلوبريد له بعض الفعالية، لكن مخاطر المقاومة والبيئة تحد من استخدامه.

هل يمكن استخدام المصائد للمكافحة الجماعية؟
نعم. مصائد الزجاجات بالإيثانول منخفضة التكلفة وسهلة الصنع وفعالة جداً عند استخدامها على نطاق المنطقة (7-15 مصيدة للفدان).


الكاتب: قهوة وورلد – قسم الشؤون الزراعية | المصدر: تقارير آفات القهوة الدولية، وزارة الزراعة الأميركية، وأبحاث الصناعة (2025-2026) | التاريخ: 22 مايو 2026

إنتاج القهوة في أوغندا يرتفع قليلاً إلى 7.2 مليون كيس في 2026

الكاتب: قهوة وورلد – نيروبي
المصدر: وزارة الزراعة الأميركية – دائرة الزراعة الخارجية (USDA FAS)، تقرير UG2026-0001
التاريخ: 20 مايو 2026

إنتاج القهوة في أوغندا يرتفع إلى 7.2 مليون كيس في 2026

الخلاصة التنفيذية

  • من المتوقع أن يرتفع إنتاج أوغندا من القهوة في 2026/2027 إلى 7.2 مليون كيس (وزن 60 كجم)، مقابل 7.1 مليون كيس في الموسم السابق.
  • المساحة المزروعة تتوسع إلى 595 ألف هكتار، مدفوعة بتحول استخدام الأراضي من زراعة الأخشاب إلى القهوة في منطقة ماساكا.
  • الروبوستا تمثل 80% من الإنتاج (6.0 ملايين كيس)، والأرابيكا 20% (1.1 مليون كيس).
  • الصادرات المتوقعة 6.8 مليون كيس بارتفاع 1.9%، والاتحاد الأوروبي يستحوذ على 73% من إجمالي الصادرات.
  • الاستهلاك المحلي يرتفع قليلاً إلى 335 ألف كيس، مدعوماً بنمو قطاع الضيافة.
  • أسعار الأسمدة ارتفعت بنحو 21% للكيس الواحد (وزن 50 كجم)، مما يحد من استخدام المزارعين لها.
  • الحكومة تخطط للتحول تدريجياً من تصدير البن الأخضر إلى القهوة المصنعة (المحمصة وسريعة الذوبان) لتعزيز القيمة المضافة.

يتوقع مكتب نيروبي التابع لدائرة الزراعة الخارجية الأميركية أن يرتفع إنتاج أوغندا من القهوة في العام التسويقي 2026/2027 إلى 7.2 مليون كيس (وزن 60 كجم)، مقابل 7.1 مليون كيس في الموسم السابق.

يعود هذا الارتفاع إلى توسع المساحة المزروعة، مدعوماً بارتفاع الأسعار المستدام في السنوات الأخيرة.

كما يتوقع أن ترتفع الصادرات من 6.7 مليون إلى 6.8 مليون كيس.

ويرتفع الاستهلاك المحلي قليلاً إلى 335 ألف كيس، مدعوماً بنمو قطاع الضيافة والزيادة التدريجية في استهلاك القهوة، خاصة في المناطق الحضرية.

يتوقع مكتب FAS في نيروبي أن تصل المساحة المزروعة في 2026/2027 إلى 595 ألف هكتار، مقابل 590 ألف هكتار في 2025/2026.

ويعود هذا النمو إلى التحول التدريجي في استخدام الأراضي من إنتاج الأخشاب إلى القهوة، خاصة في منطقة ماساكا.

يزرع صغار المزارعين عادةً مساحات تتراوح بين 0.5 و2.5 هكتار.

وتهيمن المزارع الصغيرة على القطاع، وتمثل حوالي 90% من الإنتاج الكلي، بينما تساهم المزارع المتوسطة والكبيرة بالـ 10% المتبقية.

الروبوستا تهيمن على الإنتاج

يتوقع التقرير أن يصل إنتاج الروبوستا في 2026/2027 إلى 6.0 ملايين كيس، وإنتاج الأرابيكا إلى 1.1 مليون كيس.

وتعكس هذه الزيادة التوسع الهامشي في المساحة المزروعة بدعم من الأسعار المرتفعة.

كما تدعم الظروف الجوية المواتية، وزيادة تبني الممارسات الزراعية المحسنة، ونضوج الأشجار عالية الإنتاج المزروعة سابقاً، نمو الإنتاج.

تشكل الروبوستا حوالي 80% من إجمالي الإنتاج الوطني، بينما تمثل الأرابيكا الـ 20% المتبقية.

تتركز مناطق إنتاج القهوة الرئيسية في أوغندا في المناطق الوسطى والشرقية والغربية، مع ظهور مناطق إنتاج جديدة في الشمال.

تزرع الروبوستا بشكل رئيسي في المنطقة الوسطى، رغم أن الزراعة تتوسع بشكل متزايد نحو الشمال بسبب زيادة الاستثمار وتوافر الأراضي.

تزرع الأرابيكا بشكل رئيسي في المناطق المرتفعة في الشرق والغرب.

جدول 1: إنتاج وعرض وتوزيع القهوة في أوغندا (ألف كيس 60 كجم)

العنصر 2024/2025 2025/2026 2026/2027
المساحة المزروعة (ألف هكتار) 580 590 595
المساحة المحصودة (ألف هكتار) 570 575 580
الروبوستا (ألف كيس) 5,670 5,815 6,025
الأرابيكا (ألف كيس) 1,030 1,060 1,135
الإنتاج الكلي (ألف كيس) 6,700 6,875 7,160
الصادرات (ألف كيس) 6,350 6,700 6,830
الاستهلاك المحلي (ألف كيس) 325 330 335
المخزون النهائي (ألف كيس) 269 334 329

تكاليف الأسمدة وتحديات الآفات

لا يزال استخدام الأسمدة بين مزارعي القهوة في أوغندا منخفضاً، رغم أن المزارعين بدأوا يتبنونه تدريجياً.

ويساهم المزارعون من الفئة المتوسطة والكبيرة في معظم تطبيقات الأسمدة، بينما يبدأ عدد متزايد من صغار المزارعين في دمج الأسمدة في ممارساتهم الزراعية.

ومع ذلك، لا تزال التكاليف المرتفعة تحد من الانتشار الأوسع.

وقد ارتفعت أسعار الأسمدة الشائعة القائمة على النيتروجين والفوسفور بنحو 21% للكيس الواحد (وزن 50 كجم)، مما يحد من قدرة المزارعين على الشراء.

لا يزال معظم صغار المزارعين يعتمدون بشكل أساسي على الطرق الميكانيكية والتقليدية لمكافحة الآفات والأمراض.

لكن هناك زيادة تدريجية في استخدام المبيدات الزراعية، خاصة المبيدات الحشرية، مدفوعة بضغوط الآفات والأمراض المستمرة والمتصاعدة.

تعتبر حفارة الأغصان (Twig Borer) أكثر الآفات شيوعاً، بينما يعتبر صدأ القهوة أكثر الأمراض تكراراً.

تستمر هذه التحديات في التأثير على الغلة وزيادة تكاليف الإنتاج.

يعتمد إنتاج القهوة بشكل كبير على الأمطار، والتي تكون كافية عموماً.

وتعتبر الري أكثر أهمية في المناطق الأقل هطولاً للأمطار، بما في ذلك أجزاء من الشمال والشرق، لكن الاعتماد على الري لا يزال محدوداً بسبب ارتفاع تكاليف رأس المال والتشغيل.

الصادرات والأسواق

تصدر أوغندا أكثر من 98% من قهوتها على شكل حبوب خضراء.

وتقدر الصادرات في 2026/2027 بنحو 6.8 ملايين كيس، بارتفاع 1.9%، مدفوعة بالطلب العالمي القوي المستمر.

لا يزال الاتحاد الأوروبي الوجهة التصديرية الرئيسية لأوغندا، حيث يمثل حوالي 73% من إجمالي الصادرات في 2024/2025.

وتمثل كل من المغرب والولايات المتحدة حوالي 6% لكل منهما.

وتستحوذ كل من المملكة المتحدة وسويسرا وأستراليا وتركيا وأوكرانيا على حوالي 1%، بينما تمثل الوجهات الأخرى مجتمعة حوالي 6%.

وتتوسع أوغندا بشكل متزايد في الأسواق غير التقليدية، حيث تكتسب المغرب والصين أهمية متزايدة.

رفع التقرير تقدير الصادرات لعام 2025/2026 بنسبة 2.8% من 6.52 إلى 6.70 مليون كيس، ليعكس صادرات إضافية إلى وجهات غير مبلّغ عنها، خاصة السودان.

تحول السياسات نحو إضافة القيمة

تخطط أوغندا لتقليل صادرات القهوة غير المصنعة تدريجياً، تماشياً مع تركيز البلاد على إضافة القيمة لتحقيق استراتيجية النمو بمقدار عشرة أضعاف.

وتهدف الحكومة إلى جذب الاستثمار في أنشطة تجهيز القهوة لتوسيع الصناعات وزيادة عائدات التصدير وخلق فرص العمل عبر سلسلة القيمة.

وهذا من شأنه إعطاء الأولوية لصادرات منتجات القهوة المصنعة مثل القهوة المحمصة وسريعة الذوبان على حساب البن الأخضر.

ومع ذلك، يشير المسؤولون إلى أن التحول سيحدث بشكل تدريجي وليس من خلال حظر فوري، مما يسمح باستمرار تصدير البن الأخضر على المدى القصير والمتوسط مع توسع القدرة المحلية للتجهيز والبنية التحتية الداعمة.

في عام 2025، أعادت حكومة أوغندا هيكلة هيئة تنمية القهوة الأوغندية، ودمجت وظائفها في وزارة الزراعة والصناعة الحيوانية والثروة السمكية.

وقد أظهر التنفيذ الأولي ردود فعل متباينة، حيث أبلغ بعض أصحاب المصلحة عن استمرار الوصول إلى الخدمات بأقل قدر من الاضطراب، بينما أشار آخرون إلى تأخير في تقديم الخدمات.

الأسئلة الشائعة

كم تنتج أوغندا من القهوة في 2026/2027؟
من المتوقع أن يصل الإنتاج إلى 7.2 مليون كيس (وزن 60 كجم)، مقابل 7.1 مليون كيس في الموسم السابق.

ما هي نسبة الروبوستا والأرابيكا في الإنتاج؟
تمثل الروبوستا 6.0 ملايين كيس (80%)، بينما تمثل الأرابيكا 1.1 مليون كيس (20%).

ما هي أهم وجهات تصدير القهوة الأوغندية؟
الاتحاد الأوروبي يستحوذ على 73% من الصادرات، تليه المغرب (6%) والولايات المتحدة (6%).

كم ارتفعت أسعار الأسمدة؟
ارتفعت أسعار الأسمدة بنحو 21% للكيس الواحد (وزن 50 كجم).

ما هي سياسة أوغندا تجاه صادرات القهوة؟
تخطط أوغندا لتقليل صادرات البن الأخضر تدريجياً والتحول نحو القهوة المصنعة (المحمصة وسريعة الذوبان) لتعزيز القيمة المضافة.


الكاتب: قهوة وورلد – نيروبي | المصدر: وزارة الزراعة الأميركية – دائرة الزراعة الخارجية (USDA FAS)، تقرير UG2026-0001 | التاريخ: 20 مايو 2026

إنتاج القهوة في بيرو يستقر عند 4.78 مليون كيس في 2026

الكاتب: قهوة وورلد – ليما
المصدر: وزارة الزراعة الأميركية – دائرة الزراعة الخارجية (USDA FAS)، تقرير PE2026-0008
التاريخ: 20 مايو 2026

إنتاج القهوة في بيرو مستقر عند 4.78 مليون كيس في 2026

الخلاصة التنفيذية

  • من المتوقع أن يبقى إنتاج القهوة في بيرو خلال 2026/2027 مستقراً عند 4.78 مليون كيس (وزن 60 كجم)، دون تغيير يذكر عن العام السابق.
  • المساحة المحصودة تقدر بـ 340 ألف هكتار، بزيادة طفيفة 1% عن الموسم الماضي.
  • الصادرات المتوقعة تبلغ 4.55 مليون كيس، وتستقر أيضاً دون تغيير يذكر مدعومة بالطلب القوي على أرابيكا عالية الجودة.
  • الولايات المتحدة هي أكبر سوق للقهوة البيروفية بنسبة 32%، تليها ألمانيا 16% وبلجيكا 11%.
  • أكثر من 90% من القهوة تنتج من قبل صغار المزارعين على قطع لا تتجاوز 5 هكتارات.
  • بيرو هي أكبر مصدر للقهوة العضوية في العالم، مع حوالي 90 ألف هكتار معتمدة كعضوية.
  • الاستهلاك المحلي يقدر بـ 305 آلاف كيس، و75% منه من القهوة سريعة الذوبان.

يقدر مكتب ليما التابع لدائرة الزراعة الخارجية الأميركية أن يبلغ إنتاج بيرو من القهوة في العام التسويقي 2026/2027 حوالي 4.78 مليون كيس (وزن 60 كجم)، دون تغيير يذكر عن العام السابق (4.76 مليون كيس). كما تقدر الصادرات بنحو 4.55 مليون كيس، مدعومة باستقرار العرض واستمرار الطلب على أرابيكا عالية الجودة والقهوة المعتمدة. ويقدر الاستهلاك المحلي بـ 305 آلاف كيس.

تقدر المساحة المحصودة في 2026/2027 بنحو 340 ألف هكتار، بزيادة حوالي 1% عن الموسم السابق. ويقدر عدد الأشجار المثمرة بـ 630 مليون شجرة، بينما يبلغ إجمالي أعداد الأشجار حوالي 668 مليون شجرة. تهيمن أرابيكا على الإنتاج، خاصة أصناف تيبيكا وكاتورا. معظم المزارع صغيرة (أقل من 5 هكتارات) وتعتمد على الطرق التقليدية مثل الزراعة تحت الظل والقطف اليدوي والتجفيف بالشمس.

تحديات الائتمان والبنية التحتية

يواجه صغار المنتجين تحديات كبيرة في الحصول على الائتمان، غالباً بسبب مشاكل في ملكية الأراضي، مما يضطرهم إلى الاعتماد على المقرضين غير الرسميين أو المشترين. يؤدي هذا إلى عقود أسعار ثابتة مرهقة وأسعار فائدة مرتفعة.

يلجأ العديد من المزارعين إلى التعاونيات للحصول على أسعار أفضل ودعم فني وموارد تسويقية. ومع ذلك، لا تزال تحديات البنية التحتية، خاصة سوء الطرق وعدم كفاية مرافق التخزين، تحد من قدرة بيرو التنافسية في أسواق القهوة العالمية.

جدول 1: إنتاج وعرض وتوزيع القهوة في بيرو (ألف كيس 60 كجم)

العنصر 2024/2025 2025/2026 2026/2027
المساحة المزروعة (ألف هكتار) 370 370 375
المساحة المحصودة (ألف هكتار) 332 335 340
إنتاج الأرابيكا (ألف كيس) 3,700 4,200 4,780
إنتاج الروبوستا (ألف كيس) 0 0 0
الإنتاج الكلي (ألف كيس) 3,700 4,764 4,780
الصادرات الكلية (ألف كيس) 3,440 4,238 4,550
الاستهلاك المحلي (ألف كيس) 220 300 305
المخزون النهائي (ألف كيس) 28 26 21

الإنتاج والغلة والمخاطر

بناءً على تقديرات الإنتاج والمساحة المحصودة، تقدر متوسط الغلة في 2026/2027 بحوالي 843 كجم للهكتار. تتفاوت الغلة بشكل كبير، حيث تحقق المزارع المدارة بشكل جيد ما يصل إلى 45 كيساً (2700 كجم) للهكتار.

تمثل العمالة أعلى تكلفة إنتاج، حيث تشكل حوالي 58% من إجمالي النفقات، تليها الأسمدة (24%) والكيماويات الزراعية (12%).

يواجه قطاع القهوة في بيرو عدة مخاطر قد تؤثر على الإنتاج والأداء التصديري في 2026/2027:

  • تقلب المناخ: أنماط هطول أمطار غير منتظمة وارتفاع درجات الحرارة تؤثر على التزهير والغلة والجودة.
  • الامتثال للوائح الاتحاد الأوروبي لإزالة الغابات: تشكل المتطلبات تحدياً كبيراً، خاصة لصغار المزارعين الذين يفتقرون إلى سندات الملكية والبيانات الجغرافية المكانية.
  • قيود العمالة: ارتفاع تكاليف العمالة ونقصها خلال فترات ذروة الحصاد يزيد تكاليف الإنتاج.

الصادرات وأهم الأسواق

تقدر صادرات القهوة البيروفية في 2026/2027 بنحو 4.55 مليون كيس، دون تغيير يذكر عن العام السابق. تمثل صادرات حبوب البن معظم الشحنات بـ 4.25 مليون كيس، بينما تقدر صادرات القهوة المحمصة والمطحونة بـ 300 ألف كيس والقهوة سريعة الذوبان بـ 4 آلاف كيس.

كانت الولايات المتحدة الوجهة الأولى في 2024/2025، حيث استقبلت 32% من الصادرات، تليها ألمانيا (16%) وبلجيكا (11%).

ارتفعت أسعار التصدير بشكل حاد في 2025/2026، بمتوسط 7,577 دولاراً للطن، أي أعلى بنسبة 55% عن العام السابق. من المتوقع أن تظل الأسعار أعلى من المتوسطات التاريخية بسبب استمرار عدم اليقين في العرض وارتفاع تكاليف الإنتاج والطلب المستدام على أرابيكا عالية الجودة.

بيرو هي أكبر مصدر للقهوة العضوية في العالم، مع حوالي 90 ألف هكتار معتمدة كعضوية. العديد من الهكتارات الإضافية هي عضوية بحكم الواقع بسبب محدودية استخدام المدخلات الكيميائية. لتلبية الطلب الأجنبي على القهوة المختصة، يسعى العديد من المنتجين للحصول على برامج شهادات تشمل التجارة العادلة والعضوية وتحالف الغابات المطيرة وممارسات ستاربكس.

الاستهلاك المحلي والسياسات

يقدر الاستهلاك المحلي للقهوة في 2026/2027 بنحو 305 آلاف كيس، بزيادة حوالي 2% عن العام السابق. تمثل القهوة سريعة الذوبان 75% من إجمالي الاستهلاك المحلي. ومع ذلك، تتطور أنماط الاستهلاك مع تزايد تفضيل القهوة المحمصة والمطحونة، خاصة بين المستهلكين الشباب في المناطق الحضرية. رغم هذه الاتجاهات، لا يمثل الاستهلاك المحلي سوى حوالي 6% من إجمالي إنتاج القهوة.

من خلال برنامج الغذاء من أجل التقدم، مولت دائرة الزراعة الخارجية مشروع MOCCA الإقليمي لتعزيز سلاسل قيمة القهوة والكاكاو. في بيرو، درب المشروع أكثر من 27 ألف منتج، ودعم إنشاء 515 مشتلاً، وسهل ما يقرب من 17 مليون دولار من الائتمان.

أعرب منتجو القهوة البيروفيون عن مخاوفهم بشأن لائحة الاتحاد الأوروبي بشأن المنتجات الخالية من إزالة الغابات (EUDR)، والتي تتطلب ألا تأتي المنتجات من أراضٍ أزيلت غاباتها بعد 31 ديسمبر 2020. يحذر المجلس الوطني للقهوة من أن صغار المنتجين قد يجدون صعوبة في الامتثال بسبب نقص شهادات استخدام الأراضي وسندات الملكية. على الرغم من أن الكونغرس عدل قانون الغابات في يناير 2024 لتبسيط عملية إصدار الشهادات، يؤكد المنتجون أن هناك حاجة إلى مزيد من الدعم للحفاظ على الوصول إلى أسواق الاتحاد الأوروبي.

يوفر قطاع القهوة في بيرو 855 ألف فرصة عمل، بشكل رئيسي في المناطق النائية والضعيفة اقتصادياً. تعزز الحكومة، من خلال اللجنة الوطنية للتنمية والحياة الخالية من المخدرات (DEVIDA)، زراعة القهوة كبديل قانوني لإنتاج أوراق الكوكا.

الأسئلة الشائعة

كم تنتج بيرو من القهوة في 2026/2027؟

من المتوقع أن يصل الإنتاج إلى 4.78 مليون كيس (وزن 60 كجم)، دون تغيير يذكر عن العام السابق.

ما هي أهم الأسواق للقهوة البيروفية؟

الولايات المتحدة هي أكبر سوق بنسبة 32%، تليها ألمانيا 16% وبلجيكا 11%.

ما هي مكانة بيرو في سوق القهوة العضوية؟

بيرو هي أكبر مصدر للقهوة العضوية في العالم، مع حوالي 90 ألف هكتار معتمدة كعضوية.

ما هي نسبة صغار المزارعين في قطاع القهوة البيروفي؟

أكثر من 90% من القهوة تنتج من قبل صغار المزارعين على قطع أقل من 5 هكتارات.

كم يبلغ الاستهلاك المحلي للقهوة في بيرو؟

يقدر بنحو 305 آلاف كيس، و75% منه من القهوة سريعة الذوبان.


الكاتب: قهوة وورلد – ليما | المصدر: وزارة الزراعة الأميركية – دائرة الزراعة الخارجية (USDA FAS)، تقرير PE2026-0008 | التاريخ: 20 مايو 2026

إنتاج القهوة في إثيوبيا يرتفع 4.7% في 2026

الكاتب: قهوة وورلد – أديس أبابا

المصدر: وزارة الزراعة الأميركية – دائرة الزراعة الخارجية (USDA FAS)، تقرير ET2026-0005
التاريخ: 20 مايو 2026

إنتاج القهوة في إثيوبيا يرتفع 4.7% في 2026

الخلاصة التنفيذية

  • من المتوقع أن يرتفع إنتاج إثيوبيا من القهوة في العام التسويقي 2026/2027 بنسبة 4.7% ليصل إلى 12.1 مليون كيس (وزن 60 كجم).
  • المساحة المحصودة المتوقعة تبلغ 800 ألف هكتار، بزيادة 1.3% عن العام السابق.
  • الصادرات المتوقعة تبلغ 7.13 مليون كيس، بزيادة 2.4%، مدعومة بالطلب المتزايد على البن العربي الإثيوبي.
  • الصين برزت كثالث أكبر سوق للقهوة الإثيوبية في 2024/2025، حيث قفزت صادراتها 264% إلى 670 ألف كيس.
  • سجلت أسعار الكرز الأحمر أرقاماً قياسية في 2025/2026، حيث بلغت 220-250 بير للكيلوغرام في منطقة يركاشيفي، أي أربعة أضعاف الموسم السابق.
  • نحو 5.9 مليون مزارع يعملون في قطاع القهوة، ويمثل صغار المزارعين 90% من الإنتاج الوطني.
  • الحكومة الإثيوبية خصصت 100 ألف هكتار للاستثمار الخاص في مزارع القهوة الميكانيكية التجارية، بهدف تحويل القطاع.

تتوقع دائرة الزراعة الخارجية الأميركية في أديس أبابا أن يرتفع إنتاج إثيوبيا من القهوة في العام التسويقي 2026/2027 بنسبة 4.7% ليصل إلى 12.1 مليون كيس (وزن 60 كجم)، وذلك بفضل تحسن الغلة في ظل ظروف جوية طبيعية.

كما تتوقع أن تبلغ الصادرات 7.13 مليون كيس مدعومة بالطلب المتزايد على البن العربي الإثيوبي( أرابيكا). ويمثل العام التسويقي 2025/2026 فترة استثنائية لقطاع تصدير القهوة في إثيوبيا، حيث تواصل أسعار الكرز الطازج القياسية وارتفاع تكاليف التشغيل الضغط على التجار والمصدرين. وتبرز الصين بسرعة كواحدة من أكبر مشتري القهوة، بفضل دخولها السوق بدون رسوم جمركية.

ارتفاع الإنتاج مدعوماً بتحسن الغلة وتوسع المساحات

من المتوقع أن تصل المساحة المحصودة إلى 800 ألف هكتار في 2026/2027، بزيادة 1.3% عن المساحة المقدرة في 2025/2026. ويعود هذا النمو بشكل أساسي إلى تحسن الغلة والتوسع المتواضع في المساحة المزروعة. وتعتمد التوقعات على ظروف جوية مواتية، خاصة هطول الأمطار المنتظم. في أبريل 2026، أبلغ المزارعون عن تزهير أكثر صحة وتطور أكثر انتظاماً للثمار في مناطق الإنتاج الرئيسية. ومن المتوقع أن تشهد المناطق الجنوبية عاماً إيجابياً بعد حصاد أقل في 2025/2026.

تشير تقارير هيئة القهوة والشاي الإثيوبية إلى أن 5.9 مليون مزارع يعملون في إنتاج القهوة في جميع أنحاء البلاد. ويهيمن صغار المزارعين على القطاع، ويمثلون 90% من الإنتاج الوطني. يزرع هؤلاء المزارعون عادةً قطعاً صغيرة لا يتجاوز متوسطها نصف هكتار، وغالباً ما يدمجون أشجار القهوة في أنظمة زراعية مختلطة مع محاصيل غذائية.

جدول 1: تقدير وتوقعات إنتاج القهوة في إثيوبيا

العام التسويقي 2024/2025 (تقدير) 2025/2026 (تقدير) 2026/2027 (توقع)
المساحة المحصودة (هكتار) 760,000 790,000 800,000
الإنتاج (مليون كيس) 11.46 11.56 12.10
الغلة (طن/هكتار) 0.90 0.90 0.91

حملات التقليم الجذري تحسن الإنتاجية

وفقاً لمصادر الصناعة، فإن ما يقرب من 70% من أشجار القهوة في إثيوبيا قديمة، حيث يقدر عمر بعضها بأكثر من 100 عام. بعد إطلاق حملة وطنية للتقليم الجذري قبل أربع سنوات، تشير الهيئة إلى أن الأشجار التي تم تقليمها بدأت بالفعل في الإنتاج. وتغطي الأشجار المجدولة 15% من إجمالي مساحة حصاد القهوة في 2025/2026. سجلت منطقة أوروميا أعلى نسبة تقليم بلغت 19%، تليها جنوب إثيوبيا 14% وسيداما 13%. وقد أظهرت الدراسات في منطقتي سيداما وجنوب إثيوبيا أن تقليم الأشجار يمكن أن يزيد الغلة بمقدار ثلاثة أضعاف خلال أربع سنوات.

يقدم المعهد الإثيوبي للبحوث الزراعية أكثر من 50 صنفاً محسناً من شتلات البن، ذات غلة أعلى ومقاومة أقوى للأمراض. تحت إدارة أفضل، تنتج هذه الأصناف حوالي 2.8 طن للهكتار، مقارنة بمتوسط الغلة الوطني الحالي الذي يقل عن 1.0 طن للهكتار.

إثيوبيا تتجه نحو الزراعة الآلية والمزارع التجارية

أبدت الحكومة الإثيوبية اهتماماً بإنتاج القهوة الحديث على نطاق واسع، وخصصت 100 ألف هكتار من الأراضي لتطوير القطاع الخاص. تمثل هذه المساحة زيادة بنسبة 70% مقارنة بـ 143 ألف هكتار من مزارع القهوة التجارية الحالية. تصف السلطات المحلية هذه المبادرة بأنها مشروع وطني استراتيجي مصمم لتحويل قطاع القهوة من الاعتماد على الزراعة التقليدية الصغيرة إلى نموذج هجين يجمع بين الممارسات الراسخة والإنتاج واسع النطاق القائم على التكنولوجيا. في مايو 2026، أفيد أن 110 مستثمراً خاصاً حصلوا على أراضٍ زراعية جديدة لزراعة القهوة، ولم يبدأ الغرس بعد، ويحثهم المسؤولون على بدء التطوير بسرعة.

ارتفاع قياسي في أسعار الكرز وتضيق المعروض من القهوة المغسولة

توقع المزارعون أن تحافظ أسعار القهوة القياسية في العام السابق على الزخم، مما دفع أسعار الكرز المحلية إلى مستويات غير مسبوقة. في بداية 2025/2026، تضاعفت أسعار الكرز ثلاث مرات في بعض المناطق وأربع مرات في مناطق أخرى مقارنة بالموسم السابق. أبلغت عدة تعاونيات فلاحية في منطقة يركاشيفي أن أسعار الكرز الأحمر بلغت ذروتها بين 220 و250 بير (1.42-1.62 دولار) للكيلوغرام في ديسمبر 2025، أي ما يقرب من أربعة أضعاف الموسم السابق. أدى هذا الارتفاع الحاد، إلى جانب ارتفاع تكاليف الإنتاج بما في ذلك أجور العمالة، إلى خلق تحديات كبيرة للمطاحن الرطبة.

نتيجة لذلك، حدث تحول ملحوظ في ممارسات تجهيز القهوة. فضل بعض المزارعين تجهيز القهوة في المنزل بدلاً من بيع الكرز الأحمر للمطاحن الرطبة، محققين عوائد أعلى من خلال تجفيف وبيع القهوة الطبيعية بأنفسهم. في الوقت نفسه، أصبحت المطاحن الرطبة أقل ميلاً لشراء الكرز الطازج بسبب ارتفاع الأسعار وارتفاع متطلبات رأس المال العامل. أدى احتفاظ المزارعين بالكرز وانخفاض مشتريات المطاحن إلى تقليل حجم الكرز الأحمر الذي يصل إلى محطات الغسيل، مما أدى إلى تضييق توافر القهوة المغسولة خلال 2025/2026، إلى جانب حصة متزايدة من حبوب القهوة المجهولة طبيعياً.

الصين تبرز كثالث أكبر سوق للقهوة الإثيوبية

في 2024/2025، صدرت إثيوبيا حوالي 670 ألف كيس إلى الصين، محققة إيرادات تزيد عن 274 مليون دولار. وضع هذا الصين كثالث أكبر وجهة للقهوة الإثيوبية، بارتفاع حاد من المرتبة 17 قبل عقد من الزمان عندما كانت الصادرات حوالي 22 ألف كيس فقط. يأتي صعود الصين السريع في تناقض مع الأسواق التقليدية مثل الولايات المتحدة وألمانيا. ويعود هذا النمو إلى الترويج التجاري المستهدف، وتحسين الوصول إلى الأسواق، وتعزيز الروابط التجارية. منذ 1 ديسمبر 2024، دخلت الصادرات الإثيوبية إلى الصين بدون رسوم جمركية، كما وسعت الصين سياستها الصفرية الجمركية لتشمل جميع البنود الجمركية للمنتجات من 53 دولة أفريقية اعتباراً من 1 مايو 2026.

يقدر تقرير لوزارة الزراعة الأميركية أن سوق القهوة المحلي في الصين بلغ حوالي 42 مليار دولار في 2024، مع زيادة حادة في الاستهلاك بين المستهلكين الشباب في المناطق الحضرية. وصل استهلاك القهوة في الصين إلى 6.3 مليون كيس بحلول نهاية 2024، لكن استهلاك الفرد لا يزال منخفضاً عند 22 كوباً سنوياً، مما يشير إلى مجال كبير للتوسع المستقبلي. تعمل سلاسل كبيرة مثل لوكين كوفي (أكثر من 26 ألف متجر) وكوتي كوفي (حوالي 15 ألف متجر) على توسيع نطاقها، وتشكل عادات المستهلكين وتغذي الطلب على حبوب عالية الجودة.

جدول 2: أهم 10 أسواق للقهوة الإثيوبية في 2024/2025

الترتيب الدولة الكمية (ألف كيس) النسبة
1 السعودية 1,182 15.9%
2 ألمانيا 1,126 15.2%
3 الصين 670 9.0%
4 بلجيكا 651 8.8%
5 الولايات المتحدة 614 8.3%
6 الإمارات 444 6.0%
7 كوريا الجنوبية 381 5.1%
8 إيطاليا 259 3.5%
9 روسيا 171 2.3%
10 السودان 117 1.6%

الاستهلاك المحلي يتوسع رغم ارتفاع الأسعار

تتوقع الدائرة أن يصل الاستهلاك المحلي للقهوة في 2026/2027 إلى 5.0 ملايين كيس، بعد أن عدلت تقدير 2025/2026 بالرفع من 3.70 مليون إلى 4.50 مليون كيس. ويعكس هذا التعديل ديناميكيات السوق الحالية حيث من المتوقع أن تؤدي أسعار القهوة العالمية المتراجعة إلى توجيه المزيد من الإمدادات محلياً. الطلب المتزايد في كل من المراكز الحضرية والريفية، بالإضافة إلى ثقافة القهوة الناشئة بين الشباب، يدفع الاستهلاك المحلي. تحتل القهوة مكانة مركزية في الحياة اليومية الإثيوبية من خلال تقليد “البوني” التقليدي، وتقدر حصة الفرد بحوالي 2.0 كجم سنوياً، مما يجعل إثيوبيا واحدة من أكبر الدول المستهلكة بين الدول المنتجة الرئيسية.

التزام إثيوبيا بلوائح الاتحاد الأوروبي الخالية من إزالة الغابات

تواصل إثيوبيا التقدم نحو الامتثال للائحة الاتحاد الأوروبي بشأن المنتجات الخالية من إزالة الغابات، والتي من المقرر أن تدخل حيز التنفيذ في 30 ديسمبر 2026 للشركات الكبيرة، و30 يونيو 2027 للمؤسسات الصغيرة. تعمل هيئة القهوة والشاي مع شركاء التنمية الدوليين والقطاع الخاص لتشغيل منصة وطنية لتتبع المصادر تتماشى مع متطلبات اللائحة. تم إحراز تقدم في بناء النظام وتحميل البيانات الجغرافية المكانية، وتم تخطيط وتسجيل مئات الآلاف من قطع صغار المزارعين. ومع ذلك، يشير خبراء الصناعة إلى تحديات بسبب نظام الإنتاج الصغير المجزأ، ومحدودية البنية التحتية الرقمية، وبعد مناطق الإنتاج، مما يعيق التتبع الفعال للبيانات.

أصبحت لائحة الاتحاد الأوروبي العضوية المحدثة (Regulation 2018/848) ملزمة بالكامل للمصدرين من خارج الاتحاد اعتباراً من 1 يناير 2025. ارتفع معدل أخذ العينات السنوي للتفتيش الميداني من حوالي 2% إلى 5% من المزارعين، كما يجب أن يخضع 2% على الأقل لأخذ عينات من البقايا. تحد اللائحة أيضاً الشهادات الجماعية بحوالي 2000 مزارع صغير، وتلزم بإجراء تدقيق سنوي لجميع المشغلين المعتمدين. تسبب هذه المتطلبات الأكثر صرامة في أوقات تفتيش أطول، وارتفاع تكاليف الامتثال، وأعباء إدارية متزايدة، مما يجعل من الصعب على صغار مزارعي البن الإثيوبيين الحفاظ على الشهادة العضوية للاتحاد الأوروبي.

الأسئلة الشائعة

كم تنتج إثيوبيا من القهوة في 2026/2027؟

من المتوقع أن يصل الإنتاج إلى 12.1 مليون كيس (وزن 60 كجم) بزيادة 4.7% عن العام السابق.

كم عدد المزارعين العاملين في قطاع القهوة في إثيوبيا؟

يبلغ عددهم 5.9 مليون مزارع، ويمثل صغار المزارعين 90% من الإنتاج الوطني.

ما هي أهم وجهات تصدير القهوة الإثيوبية؟

السعودية وألمانيا هما الأكبر بنسبة 15.9% و15.2% على التوالي، تليهما الصين وبلجيكا والولايات المتحدة.

كم بلغت صادرات إثيوبيا إلى الصين في 2024/2025؟

بلغت 670 ألف كيس بقيمة 274 مليون دولار، بزيادة 264% عن العام السابق، لتصبح الصين ثالث أكبر سوق.

ما هي أسباب ارتفاع أسعار الكرز الطازج في 2025/2026؟

توقع المزارعون استمرار الزخم من الأسعار القياسية العام الماضي، مما دفع الأسعار المحلية إلى مستويات غير مسبوقة، حيث بلغت 220-250 بير للكيلوغرام في يركاشيفي.

كيف تستعد إثيوبيا للوائح الاتحاد الأوروبي لإزالة الغابات؟

تعمل هيئة القهوة والشاي مع شركاء دوليين على تطوير منصة وطنية لتتبع المصادر، وتم بالفعل تخطيط وتسجيل مئات الآلاف من قطع الأراضي.


الكاتب: قهوة وورلد – أديس أبابا | المصدر: وزارة الزراعة الأميركية – دائرة الزراعة الخارجية (USDA FAS)، تقرير ET2026-0005 | التاريخ: 20 مايو 2026

ظاهرة النينيو.. ماهي وكيف تؤثر على القهوة؟

الكاتب: قهوة وورلد في هذا المقال سنناقش ظاهرة النينيو وتأثيرها على القهوة.

التاريخ: 22 مايو 2026

الخلاصة التنفيذية

  • احتمال استمرار ظاهرة النينيو خلال شتاء 2026/2027 يصل إلى 96%.
  • درجات حرارة سطح البحر في منطقة نينيو 3.4 تجاوزت عتبة +0.5 درجة مئوية.
  • فيتنام وإندونيسيا تواجهان جفافاً وارتفاعاً في الحرارة، مما يهدد إنتاج الروبوستا.
  • البرازيل قد تشهد أمطاراً غير منتظمة خلال فترة التزهير الحرجة (أغسطس–أكتوبر 2026)، مما يقلل جودة الأرابيكا.
  • كولومبيا وأمريكا الوسطى تواجهان مخاطر مختلطة: أمطار غزيرة (تزيد الصدأ) أو جفاف.
  • المحللون يتوقعون تقلبات أعلى في أسعار القهوة خلال 2027، مع مخاطر على إمدادات الروبوستا.
  • صغار المزارعين في المناطق الضعيفة قد يواجهون خسائر في الدخل وانعدام الأمن الغذائي.

في منتصف مايو 2026، تظهر منطقة المحيط الهادئ الاستوائي علامات واضحة على انتقال سريع نحو ظروف النينيو.

وفقاً للتقرير التشخيصي الصادر عن مركز التنبؤ المناخي التابع للإدارة الوطنية للمحيطات والغلاف الجوي في 14 مايو، هناك احتمال بنسبة 82% لظهور النينيو بين مايو ويوليو 2026، يرتفع إلى 96% لاستمراره خلال شتاء نصف الكرة الشمالي 2026/2027.

يراقب العلماء عن كثب ما إذا كان هذا الحدث قد يتطور إلى نينيو فائقة القوة، قد تضاهي الحلقات القياسية السابقة مثل أعوام 1982‑83، 1997‑98، أو 2015‑16.

مع ارتفاع درجات حرارة سطح البحر في مناطق النينيو الرئيسية بشكل حاد، أصبح المسرح مهيأ لاضطرابات كبيرة في أنماط الطقس العالمية، من فيضانات مدمرة في أمريكا الجنوبية إلى جفاف شديد في جنوب شرق آسيا وأجزاء من شرق أفريقيا.

ما هي ظاهرة النينيو؟

النينيو (كلمة إسبانية تعني “الطفل الصغير” أو “المسيح الطفل”، لأنها تظهر غالباً قرب عيد الميلاد) هي المرحلة الدافئة من ظاهرة التذبذب الجنوبي للنينا (ENSO)، وهي أكثر أنماط تقلب المناخ تأثيراً على الأرض.

في الظروف الطبيعية، تدفع الرياح التجارية الشرقية القوية المياه السطحية الدافئة غرباً عبر المحيط الهادئ الاستوائي نحو إندونيسيا، مما يسمح للمياه الباردة الغنية بالمغذيات بالصعود قبالة سواحل بيرو والإكوادور. خلال النينيو، تضعف هذه الرياح أو تنعكس. تنتشر المياه الدافئة شرقاً، مما يثبط التيارات الصاعدة ويغير أنماط الدوران الجوي في جميع أنحاء العالم.

النظير، النينيا، يجلب مياهاً أكثر برودة وآثاراً مناخية معاكسة. تحدث أحداث التذبذب الجنوبي للنينيو عادة كل 2‑7 سنوات وتستمر من 9 إلى 18 شهراً.

الوضع الحالي – مايو 2026

المحيط الهادئ الاستوائي حالياً في حالة انتقالية بعد نينيا ضعيفة. ارتفعت درجات حرارة سطح البحر في منطقة نينيو 3.4 بسرعة، حيث تجاوزت القيم الأسبوعية الأخيرة عتبة النينيو البالغة +0.5 درجة مئوية.

تظهر نماذج دولية متعددة، بما في ذلك نماذج الإدارة الوطنية للمحيطات والغلاف الجوي، والمركز الأوروبي للتنبؤات الجوية المتوسطة المدى، والمنظمة العالمية للأرصاد الجوية، ثقة عالية في تطور النينيو بحلول منتصف إلى أواخر عام 2026. بينما لا تزال شدة الذروة غير مؤكدة، تشير بعض التوقعات إلى أن الحالات الشاذة قد تتجاوز +2.0 درجة مئوية، مما يثير احتمال وقوع حدث قوي إلى قوي جداً.

الآثار المناخية العالمية

تعيد النينيو توزيع الحرارة والرطوبة عبر الكوكب:

  • أمريكا الجنوبية (بيرو، الإكوادور، شمال البرازيل): زيادة هطول الأمطار ومخاطر الفيضانات، أضرار محتملة للبنية التحتية والزراعة.
  • جنوب شرق آسيا، إندونيسيا، أستراليا: انخفاض كبير في هطول الأمطار، جفاف، خطر حرائق الغابات، نقص المياه.
  • شرق أفريقيا: ظروف أكثر رطوبة من المتوسط، زيادة مخاطر الفيضانات والأمراض.
  • جنوب الولايات المتحدة: شتاء أكثر رطوبة؛ شمال الولايات المتحدة وكندا غالباً أكثر اعتدالاً.
  • العالم: ارتفاع متوسط درجات الحرارة (تضيف النينيو عادةً 0.1‑0.3 درجة مئوية إلى درجات الحرارة السطحية العالمية).

تأثير النينيو على إنتاج القهوة العالمي

القهوة هي واحدة من أكثر السلع الرئيسية حساسية للمناخ. مع اعتماد حوالي 12.5 مليون أسرة زراعية عليها في جميع أنحاء العالم، فإن أي حدث كبير للتذبذب الجنوبي للنينيو يرسل تموجات عبر الأسعار والجودة وسبل العيش. من المتوقع أن تؤثر نينيو 2026/2027 على كل من أرابيكا وروبوستا بشكل مختلف عبر مناطق الإنتاج الرئيسية.

1. البرازيل – أكبر منتج في العالم

تواجه البرازيل توقعات معقدة. بينما من المتوقع أن يكون حصاد 2026/27 الحالي قوياً، قد تعطل النينيو فترة التزهير الحرجة (أغسطس إلى أكتوبر 2026) من خلال هطول أمطار غير منتظم أو حرارة زائدة. تظهر الأنماط التاريخية أن النينيو غالباً ما تجلب ظروفاً أكثر جفافاً إلى مناطق أرابيكا الرئيسية في ميناس جيرايس وساو باولو، مما قد يقلل حجم الحبوب، ويزيد العيوب، ويخفض الجودة.

2. فيتنام وإندونيسيا – معاقل الروبوستا

هذان العملاقان معرضان بشدة للجفاف الناجم عن النينيو وارتفاع درجات الحرارة. يمكن أن يؤدي انخفاض هطول الأمطار وفترات الجفاف الطويلة إلى إجهاد أشجار الروبوستا، مما يؤدي إلى حبوب أصغر، وانخفاض الغلة، وارتفاع تكاليف الإنتاج بسبب زيادة احتياجات الري. تسببت نينيو 2015‑16 في انخفاضات ملحوظة في إنتاج الروبوستا في هذه المناطق.

3. كولومبيا وأمريكا الوسطى وشرق أفريقيا

تواجه كولومبيا وأمريكا الوسطى إشارات مختلطة: احتمال هطول أمطار غزيرة في بعض المناطق (زيادة الأمراض الفطرية مثل صدأ أوراق القهوة) أو الجفاف في مناطق أخرى. قد تشهد إثيوبيا وكينيا ظروفاً أكثر رطوبة تعزز الغلة في بعض المرتفعات ولكنها تزيد من ضغط الأمراض وتعقيد الحصاد.

توقعات السوق بشكل عام

يتوقع المحللون تقلبات أعلى في الأسعار خلال عام 2027 مع بلوغ الحدث ذروته. بينما قد يخفف محصول البرازيل الكبير من الحجم الإجمالي على المدى القصير، فإن مخاوف الجودة ومخاطر إمدادات الروبوستا قد تدفع العقود الآجلة لأرابيكا وروبوستا إلى الارتفاع. تقوم منظمة القهوة الدولية والتجار الكبار بالفعل بإدخال هذه المخاطر في توقعاتهم.

الآثار الاقتصادية والإنسانية الأوسع

  • ارتفاع الأسعار: أظهرت العقود الآجلة للقهوة بالفعل حساسية لعناوين النينيو، مع ملاحظة تغطية مراكز البيع على المكشوف.
  • صغار المزارعين: يواجه الملايين في المناطق الضعيفة خسائر في الدخل، وانعدام الأمن الغذائي، وضغوط هجرة محتملة.
  • سلسلة التوريد: يجب على المحمصين والتجار والدول المستهلكة الاستعداد لإمدادات أكثر إحكاماً من الدرجات المتخصصة وارتفاع التكاليف.
  • عوامل مضاعفة: المخزونات المنخفضة المستمرة، وارتفاع تكاليف المدخلات (الأسمدة، العمالة)، وتغير المناخ تضخم المخاطر.

التوصيات والتأهب

للحكومات والمنظمات الدولية: تعزيز أنظمة الإنذار المبكر، ودعم المزارعين بأصناف مقاومة للجفاف، والري، وإدارة الظل، والتأمين على المحاصيل. يجب على المنظمة العالمية للأرصاد الجوية، ومنظمة الأغذية والزراعة، ومنظمة القهوة الدولية تنسيق التخطيط للطوارئ.

لصناعة القهوة: تنويع استراتيجيات التوريد، والاستثمار في الممارسات المستدامة التي تبني المرونة، ومراقبة تحديثات التذبذب الجنوبي للنينيو شهرياً.

للمستهلكين: توقعوا زيادات محتملة في الأسعار لمزيج القهوة المتميز واليومي طوال عام 2027. دعم القهوة القابلة للتتبع والذكية مناخياً يمكن أن يساعد في التخفيف من المخاطر طويلة الأجل.

الأسئلة الشائعة

ما هو احتمال استمرار النينيو خلال شتاء 2026/2027؟

تقدر الإدارة الوطنية للمحيطات والغلاف الجوي احتمالاً بنسبة 96% لاستمرار النينيو خلال شتاء نصف الكرة الشمالي 2026/2027.

ما هي مناطق إنتاج القهوة الأكثر عرضة للخطر من هذه النينيو؟

فيتنام وإندونيسيا (روبوستا) تواجهان جفافاً؛ البرازيل (أرابيكا) قد تشهد تزهيراً غير منتظم؛ كولومبيا وأمريكا الوسطى تواجهان مخاطر مختلطة من فيضانات وجفاف.

كيف يمكن أن تؤثر النينيو على أسعار القهوة؟

يتوقع المحللون تقلبات أعلى في الأسعار خلال عام 2027. قد تدفع مخاطر إمدادات الروبوستا العقود الآجلة إلى الارتفاع، وقد تضيق إمدادات الدرجات المتخصصة.

ماذا يمكن لصغار المزارعين فعله للاستعداد؟

يجب على الحكومات والمنظمات توفير أصناف مقاومة للجفاف، ودعم الري، وإدارة الظل، والتأمين على المحاصيل.

كيف تقارن هذه النينيو بالأحداث الماضية؟

تشير النماذج إلى أنها قد تصبح حدثاً قوياً إلى قوي جداً، قد تضاهي أعوام 1982‑83، 1997‑98، أو 2015‑16، لكن القوة النهائية لا تزال غير مؤكدة.

ما هي المخاطر الاقتصادية الأوسع خارج نطاق القهوة؟

يواجه صغار المزارعين خسائر في الدخل وانعدام الأمن الغذائي؛ تواجه سلاسل التوريد إمدادات أكثر إحكاماً وارتفاع التكاليف؛ قد تزيد ضغوط الهجرة.


الكاتب: قهوة وورلد – قسم المناخ | المصدر: الإدارة الوطنية للمحيطات والغلاف الجوي، المنظمة العالمية للأرصاد الجوية، منظمة القهوة الدولية، ستون إكس، مصادر صناعية | التاريخ: 22 مايو 2026

إنتاج القهوة في تنزانيا يرتفع 10 بالمئة في 2026/2027 بفضل الحقول المعاد تأهيلها

الكاتب: قهوة ورلد
المصدر: وزارة الزراعة الأمريكية (FAS دار السلام)
التاريخ: 20 مايو 2026
خلاصة تنفيذية:

  • تتوقع وزارة الزراعة الأمريكية في دار السلام أن يصل إنتاج القهوة في تنزانيا إلى 1.6 مليون كيس (وزن 60 كيلوغراما) في موسم 2026/2027، بزيادة 10.3 بالمئة على أساس سنوي.
  • يعود النمو إلى وصول الحقول المعاد تأهيلها بين عامي 2019 و2024 إلى مرحلة النضج الكامل، وارتفاع أسعار القهوة الذي شجع المزارعين على الاستثمار.
  • من المتوقع أن تتوسع المساحة المزروعة من 270 ألف هكتار إلى 275 ألف هكتار، مع زيادة المساحة المحصودة إلى 270 ألف هكتار.
  • من المتوقع أن ترتفع صادرات حبوب القهوة الخضراء بنسبة 2.9 بالمئة إلى 1.4 مليون كيس، بدعم من ارتفاع الإنتاج والطلب العالمي القوي.
  • يبقى الاتحاد الأوروبي أكبر مستورد للقهوة التنزانية، حيث يشتري خمسة أضعاف ما تشتريه الولايات المتحدة.
  • من المتوقع أن يزداد الاستهلاك المحلي من 85 ألف كيس إلى 90 ألف كيس، مدفوعا بثقافة القهوة الحضرية المتنامية في دار السلام وأروشا.
  • من المتوقع أن ترتفع المخزونات النهائية بشكل حاد إلى 157 ألف كيس بسبب زيادة الإنتاج عن نمو الاستهلاك والصادرات.

من المتوقع أن يصل إنتاج القهوة في تنزانيا إلى 1.6 مليون كيس (وزن 60 كيلوغراما) في موسم التسويق 2026/2027، مقارنة بـ1.45 مليون كيس في العام السابق، بنسبة زيادة 10.3 بالمئة.

وتعزى هذه الزيادة إلى وصول الحقول المعاد تأهيلها بين عامي 2019 و2024 إلى مرحلة النضج الكامل. كما شجعت أسعار القهوة المرتفعة المزارعين على توسيع المزارع والاستثمار في الأسمدة والمعدات المتقدمة وتحسين الكفاءة.

عززت الأسعار المستقرة الجمعيات التعاونية، مما وسع نطاق الدعم والتدريب للمزارعين. كما أدت الأمطار المواتية ودرجات الحرارة المستقرة إلى تحسين ظروف النمو، مما ساعد القطاع على التعافي من حالات الجفاف السابقة وزيادة الغلة. يستمر الطلب العالمي القوي في دفع الإنتاج والصادرات، مما يعزز مكانة تنزانيا في سوق القهوة.

توسعة المساحات المزروعة

من المتوقع أن يتوسع قطاع القهوة في تنزانيا بنحو اثنين بالمئة، مع ارتفاع المساحة المزروعة من 270 ألف هكتار في موسم 2025/2026 إلى 275 ألف هكتار في موسم 2026/2027. يعود هذا الارتفاع بشكل رئيسي إلى مزارعي الروبوستا في كاجيرا وكيغوما الذين يفتحون أراض جديدة بدعم من الشتلات المدعومة والأسعار الجيدة في المزرعة. من المتوقع أن تزيد المساحة المحصودة بنسبة مماثلة من 265 ألف هكتار إلى 270 ألف هكتار مع نضوج المزارع الجديدة.

القهوة هي المحصول النقدي الرئيسي في تنزانيا، حيث يزرعها أكثر من 40 بالمئة من المزارعين وتغطي 39 بالمئة من الأراضي الزراعية الدائمة. يتم الإنتاج من خلال ثلاثة أنظمة: مزارع صغار مستقلة في الجنوب، وزراعة متبادلة مع الموز في الشمال والغرب، وعقارات أكبر. بشكل عام، تساهم العقارات الكبيرة بأقل من 10 بالمئة من الإنتاج. يزرع معظم صغار المزارعين حوالي 0.63 هكتار مع أشجار قديمة، بواقع 400 إلى 2000 شجرة لكل مزرعة. تنتج تنزانيا القهوة العربية (أرابيكا) في المرتفعات الشمالية والجنوبية، والقهوة الروبوستا بالكامل تقريبا في كاجيرا بالقرب من بحيرة فيكتوريا.

الإنتاج والمدخلات الزراعية

المؤشر 2024/2025 2025/2026 2026/2027 (توقعات)
المساحة المحصودة (ألف هكتار) 265 265 270
إنتاج أرابيكا (ألف كيس) 700 750 850
إنتاج روبوستا (ألف كيس) 650 700 750
إجمالي الإنتاج (ألف كيس) 1,350 1,450 1,600
صادرات الحبوب (ألف كيس) 1,250 1,360 1,400
الاستهلاك المحلي (ألف كيس) 77 85 90
المخزونات النهائية (ألف كيس) 50 51 157

تنزانيا هي واحدة من أكبر ثلاثة منتجين لقهوة أرابيكا المعتدلة الكولومبية، وتساهم بنحو ستة بالمئة من المعروض العالمي. ينتج حوالي 320 ألف مزارع صغير 90 بالمئة من المحصول، بينما تنتج حوالي 100 عقار كبير النسبة المتبقية.

تدعم إعانات الأسمدة في تنزانيا بشكل أساسي منتجي التبغ والذرة والأرز، مع مساعدة ضئيلة موجهة لمزارعي القهوة. في فبراير 2026، خفضت الحكومة إعانة الأسمدة من تغطية حوالي نصف سعر السوق إلى مبلغ ثابت قدره 0.38 دولار أمريكي لكل كيس 50 كيلوغراما. منعت أسعار الأسمدة المرتفعة المزارعين لفترة طويلة من استخدام كميات كافية من المغذيات، مما أبقی متوسط الاستخدام قريبا من 50 كيلوغراما للهكتار الواحد.

السياسات والتجارة

توسع تنزانيا أصناف القهوة المقاومة للمناخ، وتوسع الزراعة، وتحسن دعم المدخلات، وتطور ممارسات المعالجة والزراعة. تشمل الإصلاحات الأخيرة مذكرة تفاهم بقيمة 30 مليون دولار أمريكي مع مؤسسة كوروس إنترناشيونال تركز على توزيع الشتلات على نطاق واسع، وبرامج أقوى لمكافحة الأمراض، والمزادات الرقمية، وقواعد ترخيص تصدير أكثر صرامة. تهدف السياسة إلى تعزيز الشفافية وإمكانية التتبع والقدرة التنافسية في الأسواق المتميزة.

حدد توجيه مجلس القهوة التنزاني الصادر في 24 أبريل 2026 الأسعار المرجعية عند 4.61 دولار أمريكي للكيلوغرام لقهوة أرابيكا معالجة الوحدة، و3.65 دولار لأرابيكا المعالجة منزليا، و1.54 دولار لكرز الروبوستا الجاف، و1.96 دولار لكرز أرابيكا الصلب الجاف.

من المتوقع أن ترتفع صادرات حبوب القهوة الخضراء بنسبة 2.9 بالمئة إلى 1.4 مليون كيس في موسم 2026/2027، بدعم من ارتفاع الإنتاج والطلب العالمي القوي. يبقى الاتحاد الأوروبي أكبر مستورد للقهوة التنزانية، حيث يشتري خمسة أضعاف ما تشتريه الولايات المتحدة. كما تظل اليابان وجهة رئيسية للقهوة التنزانية، وخاصة لأرابيكا المتميزة.

الوجهات التصديرية وانهيار القهوة سريعة الذوبان

الوجهة 2022 (كيس) 2023 (كيس) 2024 (كيس) 2025 (كيس)
الاتحاد الأوروبي 588,354 749,451 652,891 596,487
اليابان 281,684 204,779 200,254 193,718
الولايات المتحدة 58,841 79,586 112,720 128,032
المغرب 49,678 93,941 52,226 69,192
الهند 17,928 36,326 50,934 30,594

تظهر الولايات المتحدة كسوق نمو رئيسي للقهوة التنزانية، حيث ارتفعت الواردات من 58,841 كيسا في 2022 إلى 128,032 كيسا في 2025. في المقابل، انهارت صادرات القهوة سريعة الذوبان من تنزانيا بشكل كبير بين عامي 2022 و2025، من 10,858 كيسا إلى 814 كيسا فقط، بانخفاض يزيد عن 92 بالمئة. خفض الاتحاد الأوروبي وكينيا، اللذان كانا أكبر مشتريين، الواردات من عدة آلاف من الأكياس إلى 446 كيسا و88 كيسا فقط بحلول عام 2025.

الاستهلاك المحلي والمخزونات

من المتوقع أن يزداد استهلاك القهوة في تنزانيا من 85 ألف كيس إلى 90 ألف كيس في 2026/2027، مدفوعا بشكل أساسي بثقافة القهوة الحضرية المتنامية في دار السلام وأروشا. تشجع زيادة الدخل والتحضر المستهلكين الشباب والمهنيين على دمج القهوة في روتينهم اليومي. كما يعزز قطاع السياحة الطلب، حيث توسع الفنادق والمنشآت التي تخدم الزوار عروض القهوة الخاصة بها.

من المتوقع أن ترتفع المخزونات النهائية للقهوة في موسم 2026/2027 بشكل حاد إلى 157 ألف كيس، مقارنة بـ51 ألف كيس في موسم 2025/2026، مما يعكس تراكما مدفوعا بالمعروض. تعود الزيادة بشكل أساسي إلى ارتفاع الإنتاج الذي يفوق النمو المتواضع نسبيا في الاستهلاك المحلي والصادرات.

أسئلة شائعة (FAQ)

1. كم سيزيد إنتاج القهوة في تنزانيا في 2026/2027؟

تتوقع وزارة الزراعة الأمريكية في دار السلام زيادة بنسبة 10.3 بالمئة إلى 1.6 مليون كيس (وزن 60 كيلوغراما)، مدفوعة بالحقول المعاد تأهيلها التي وصلت إلى مرحلة النضج وارتفاع الأسعار.

2. ما الذي يدفع توسعة مساحات القهوة في تنزانيا؟

يفتح مزارعو الروبوستا في كاجيرا وكيغوما أراض جديدة بدعم من الشتلات المدعومة والأسعار الجيدة في المزرعة. من المتوقع أن تصل المساحة المزروعة إلى 275 ألف هكتار.

3. ما هي الدول الأكثر شراء للقهوة التنزانية؟

يبقى الاتحاد الأوروبي أكبر مستورد، تليه اليابان ثم الولايات المتحدة التي أظهرت نموا سريعا في السنوات الأخيرة.

4. ماذا حدث لصادرات القهوة سريعة الذوبان من تنزانيا؟

انهارت صادرات القهوة سريعة الذوبان بأكثر من 92 بالمئة بين عامي 2022 و2025، من 10,858 كيسا إلى 814 كيسا فقط.

5. كيف يتغير الاستهلاك المحلي للقهوة في تنزانيا؟

من المتوقع أن يرتفع الاستهلاك المحلي من 85 ألف كيس إلى 90 ألف كيس، مدفوعا بثقافة القهوة الحضرية المتنامية في دار السلام وأروشا وزيادة الطلب السياحي.

6. لماذا من المتوقع أن ترتفع المخزونات النهائية بشكل حاد؟

الإنتاج يفوق النمو المتواضع نسبيا في الاستهلاك المحلي والصادرات، مما يؤدي إلى تراكم مدفوع بالمعروض يصل إلى 157 ألف كيس.

قهوة ورلد – استنادا إلى تقرير وزارة الزراعة الأمريكية السنوي للقهوة TZ2026-0003 بقلم بنجامين متاكي، بإقرار داميان فيريس.
تاريخ النشر: 20 مايو 2026

تقرير سوق القهوة الصادر عن منظمة القهوة الدولية لشهر أبريل 2026: الأسعار العالمية تنخفض 2.7% رغم أزمة مضيق هرمز

الكاتب: قهوة وورلد – لندن

المصدر: منظمة القهوة الدولية (ICO) – تقرير سوق القهوة، أبريل 2026

رقم التقرير: غير متاح (تقرير شهري)

التاريخ: مايو 2026

متوسط السعر المركب لمنظمة القهوة الدولية يبلغ 266.24 سنتاً أميركياً للرطل؛ أرابيكا تتراجع 0.9% وروبوستا تهبط 6.9% (الانخفاض الشهري الخامس على التوالي)؛ المخزونات المعتمدة عند أدنى مستوياتها التاريخية.

لندن، مايو 2026 — بلغ متوسط السعر المركب لمنظمة القهوة الدولية (I‑CIP) 266.24 سنتاً أميركياً للرطل الواحد في أبريل 2026، مسجلاً انخفاضاً بنسبة 2.7% عن مارس 2026. وازن السوق بين قوتين متعارضتين: إغلاق مضيق هرمز منذ 4 مارس، مما دفع أسعار النفط الخام إلى الارتفاع بنسبة 55.8% وتكاليف الشحن البحري بنسبة 43.6% بين 27 فبراير و30 أبريل، مقابل استمرار تحسن توقعات المعروض العالمي. وفي النهاية، تغلبت عوامل الأساسيات (العرض والطلب) على الاضطرابات الجيوسياسية، مما محى معظم مكاسب مارس.

سجلت جميع مجموعات القهوة خسائر في أبريل، وكانت الروبوستا الأكثر انخفاضاً. يسلط تقرير المنظمة الضوء على أن أسعار الروبوستا تراجعت بنسبة 21.9% منذ نهاية العام التسويقي 2024/25، بينما انخفض السعر المركب 18.0% ومتوسط أسعار مجموعات أرابيكا الثلاث بنسبة 16.9%. ويعزى الانخفاض الحاد في الروبوستا إلى تحسن توافر المعروض — حيث ارتفعت صادرات الروبوستا الخضراء بنسبة 16.7% في النصف الأول من 2025/26 — وزيادة حصتها من إجمالي الصادرات الخضراء بمقدار 4.5 نقطة مئوية.

الخلاصة الرئيسية: استوعب السوق إلى حد كبير تداعيات الحرب، بينما أصبحت عوامل الأساسيات (العرض والطلب) هي المحرك الرئيسي للأسعار نحو الانخفاض. تراجع السعر المركب 2.7% في أبريل، مقارنة بارتفاع 2.3% في مارس عندما كانت المخاوف الجيوسياسية هي المسيطرة.

أداء الأسعار حسب المجموعة وأسواق العقود الآجلة

انخفض كل من أرابيكا كولومبيا المعتدلة وأرابيكا المناطق الأخرى المعتدلة بنسبة 0.9% في أبريل، بمتوسط 334.56 و331.32 سنتاً للرطل على التوالي. تراجعت أرابيكا البرازيل الطبيعية بنسبة 2.1% إلى 313.76 سنتاً للرطل. وهبطت الروبوستا بنسبة 6.9% إلى 164.64 سنتاً للرطل. على مستوى العقود الآجلة، انخفض سوق لندن (ICE) للروبوستا بنسبة 7.0% إلى 150.65 سنتاً للرطل، بينما تراجع سوق نيويورك (ICE) لأرابيكا بنسبة 1.9% إلى 284.63 سنتاً للرطل.

المؤشر مارس 2026 أبريل 2026 التغير
السعر المركب (سنت/رطل) 273.70 266.29 -2.7%
أرابيكا كولومبيا المعتدلة 337.45 334.52 -0.9%
أرابيكا المناطق الأخرى المعتدلة 334.34 331.52 -0.8%
أرابيكا البرازيل الطبيعية 320.51 314.29 -1.9%
روبوستا 176.77 164.17 -7.1%
نيويورك ICE (أرابيكا) 290.18 284.75 -1.9%
لندن ICE (روبوستا) 161.91 150.19 -7.2%

أزمة مضيق هرمز.. تأثير مستمر على تكاليف المدخلات

منذ 4 مارس 2026، ظلت حركة الشحن عبر مضيق هرمز معطلة. يمر حوالي خمس إمدادات النفط العالمية عبر هذا الممر. بين 27 فبراير و30 أبريل، ارتفع خام برنت من 73.23 دولاراً للبرميل إلى 114.09 دولاراً، بزيادة 55.8%. وقفز مؤشر أسعار الشحن بالحاويات من 1,331.1 إلى 1,911.4 نقطة، أي ارتفاع بنسبة 43.6%. كما قفز سعر سماد اليوريا بنسبة 47% من 465 دولاراً للطن إلى 682 دولاراً للطن خلال الشهرين نفسيهما. تُعد منطقة الخليج منتجاً رئيسياً للأسمدة؛ إذ تنتج شركة قطر للأسمدة وحدها حوالي 14% من إنتاج اليوريا العالمي. تشير المنظمة إلى أن ارتفاع أسعار اليوريا سيؤثر بشدة على مناشئ القهوة ذات المدخلات العالية، وخاصة المنتجين الذين لم يؤمنوا احتياجاتهم من الأسمدة مقدماً خلال فترة التسميد الرئيسية التي تدعم تزهير المحصول القادم.

تحسن توقعات المعروض العالمي – توقعات السوق تشير إلى محاصيل أكبر

خلال شهري مارس وأبريل، أصدر العديد من اللاعبين في السوق توقعات متفائلة. في 18 مارس، توقعت شركة سكوفينا للتجارة ارتفاع محصول البرازيل 2026/27 بنسبة 15.5% على أساس سنوي. وفي 19 مارس، توقعت مجموعة ماريكس ارتفاعاً بنسبة 14.3%. وفي 2 أبريل، توقعت ستونكس أن يصل الإنتاج العالمي لعام 2026 إلى 182.5 مليون كيس، بزيادة 9.6% عن العام السابق، وتوقعت ارتفاع المخزونات العالمية إلى 48.2 مليون كيس من 38.3 مليون كيس في 2025.

سيطرت عوامل الأساسيات في أبريل، حيث بدا أن السوق استوعب بالفعل تأثير الحرب. وعكس انخفاض السعر المركب بنسبة 2.7% الارتفاع البالغ 2.3% الذي تحقق في مارس عندما كانت الصدمات الجيوسياسية هي المسيطرة.

الفروقات السعرية والمراجحة

اتسع الفرق بين أرابيكا كولومبيا المعتدلة وأرابيكا المناطق الأخرى المعتدلة قليلاً من 3.12 إلى 3.34 سنتاً للرطل. ونما الفرق بين أرابيكا كولومبيا المعتدلة وأرابيكا البرازيل الطبيعية بنسبة 22.7% إلى 20.8 سنتاً للرطل. وزادت المراجحة بين سوقي نيويورك ولندن للعقود الآجلة بنسبة 4.5% إلى 133.99 سنتاً للرطل في أبريل، وهي الزيادة الشهرية الثانية على التوالي. بلغت نسبة المراجحة (نيويورك/لندن) 1.89، أي أعلى من المتوسط التاريخي البالغ 1.75 (من يناير 2018 إلى مايو 2025). ظلت النسبة أعلى من المتوسط التاريخي لمدة 11 شهراً من أصل 12 شهراً الماضية، مما يشير إلى عودة إلى مستويات مراجحة أكثر نموذجية.

انخفاض التقلبات في جميع المؤشرات

بلغ متوسط التقلب اليومي للسعر المركب 9.0% في أبريل، بانخفاض 0.8 نقطة مئوية عن مارس. انخفض تقلب أرابيكا كولومبيا المعتدلة إلى 8.5%، وأرابيكا المناطق الأخرى المعتدلة إلى 8.8%، وأرابيكا البرازيل الطبيعية إلى 9.7%، والروبوستا إلى 10.7%. كما انخفض تقلب عقود نيويورك الآجلة إلى 10.0% ولندن إلى 11.0%.

المخزونات المعتمدة عند أدنى مستويات تاريخية

انخفضت مخزونات الروبوستا المعتمدة في لندن بنسبة 5.5% على أساس شهري إلى 0.65 مليون كيس في أبريل. كما تراجعت مخزونات أرابيكا المعتمدة في أميركا بنسبة 10.1% إلى 0.55 مليون كيس. استقرت مستويات المخزون في الأشهر الستة الماضية، لكنها لا تزال عند مستويات منخفضة تاريخياً للغاية. من يناير 2010 إلى ديسمبر 2021، بلغ متوسط إجمالي المخزونات المعتمدة في سوقي العقود الآجلة 4.87 ملايين كيس. ومنذ نهاية 2021، ظل إجمالي المخزونات المعتمدة دون حاجز 3.0 ملايين كيس. وبحساب المخزون الحالي بأشهر الاستهلاك في الاتحاد الأوروبي والولايات المتحدة، فهو يعادل 0.22 شهراً فقط من الاستهلاك، مقارنة بمتوسط 0.91 شهراً بين 2010 و2021.

صادرات البن الأخضر.. أداء متفاوت حسب المجموعة

ارتفع إجمالي الصادرات العالمية من البن الأخضر في مارس 2026 بنسبة 0.8% إلى 11.7 مليون كيس. قفزت صادرات الروبوستا بنسبة 24.0% إلى مستوى قياسي بلغ 5.52 مليون كيس، بقيادة فيتنام (ارتفاع 30.3% إلى 3.67 ملايين كيس) وبدعم من البرازيل والهند. وانخفضت صادرات أرابيكا كولومبيا المعتدلة بنسبة 33.8% إلى 0.88 مليون كيس، وهو الانخفاض الشهري الخامس على التوالي، مع تراجع صادرات كولومبيا نفسها بنسبة 37.4% بسبب نقص المعروض المحلي. وزادت صادرات أرابيكا المناطق الأخرى المعتدلة بشكل طفيف بنسبة 0.9% إلى 2.59 مليون كيس، بقيادة هندوراس (+19.3%). وانخفضت صادرات أرابيكا البرازيل الطبيعية بنسبة 16.8% إلى 2.71 مليون كيس، مسجلة الشهر الثالث عشر على التوالي من النمو السلبي، بقيادة البرازيل بشكل أساسي.

انخفض إجمالي صادرات أرابيكا بنسبة 13.6% إلى 6.18 ملايين كيس في مارس 2026. ونتيجة لذلك، تراجعت حصة أرابيكا من إجمالي صادرات البن الأخضر في الأشهر الستة الأولى من 2025/26 إلى 59.6% من 64.5% قبل عام.

مجموعة القهوة مارس 2025 (مليون كيس) مارس 2026 (مليون كيس) التغير
روبوستا 4.45 5.52 +24.0%
أرابيكا كولومبيا المعتدلة 1.33 0.88 -33.8%
أرابيكا المناطق الأخرى المعتدلة 2.57 2.59 +0.9%
أرابيكا البرازيل الطبيعية 3.26 2.71 -16.8%

إجمالي الصادرات حسب المنطقة (جميع أشكال القهوة)

زادت الصادرات العالمية لجميع أشكال القهوة بنسبة 1.6% إلى 13.59 مليون كيس في مارس 2026. قادت آسيا وأوقيانوسيا النمو بارتفاع 13.1% إلى 5.82 ملايين كيس، مدفوعة بزيادة صادرات فيتنام بنسبة 25.1% إلى 4.3 ملايين كيس – وهو أكبر حجم تصدير لفيتنام في شهر مارس على الإطلاق وثاني أعلى حجم شهري مسجل. وقابل ذلك جزئياً تراجع صادرات إندونيسيا بنسبة 47.6% إلى 0.45 مليون كيس.

انخفضت صادرات أفريقيا بنسبة 14.7% إلى 1.4 مليون كيس، بقيادة إثيوبيا (هبوط 29.7% إلى 0.44 مليون كيس). وتراجعت صادرات أميركا الجنوبية بنسبة 8.3% إلى 4.07 ملايين كيس، مع انخفاض صادرات كولومبيا بنسبة 28.5% إلى 0.9 مليون كيس – وهو التراجع الشهري الرابع على التوالي. وزادت صادرات منطقة البحر الكاريبي والمكسيك وأميركا الوسطى بنسبة 7.1% إلى 2.3 مليون كيس، بقيادة هندوراس (+19.3%).

الصادرات حسب الشكل.. القهوة سريعة الذوبان ترتفع 6.6%

شكلت حبوب البن الخضراء 85.23% من إجمالي الصادرات في النصف الأول من 2025/26، والقهوة سريعة الذوبان 14.21%، والقهوة المحمصة 0.56%. ارتفعت صادرات القهوة سريعة الذوبان بنسبة 6.6% إلى 1.82 مليون كيس في مارس 2026، وكانت فيتنام (0.56 مليون كيس) والبرازيل (0.4 مليون) والهند (0.28 مليون) أكبر المصدرين. وزادت صادرات البن المحمص بنسبة 21.0% إلى 0.07 مليون كيس.

ميزان العرض والطلب العالمي

وفقاً لبيانات المنظمة، بلغ الإنتاج العالمي في 2023/24 نحو 177.5 مليون كيس، بزيادة 5.2% عن العام السابق. ارتفع إنتاج أرابيكا بنسبة 4.5% إلى 102.1 مليون كيس، وروبوستا بنسبة 6.2% إلى 75.4 مليون كيس. بلغ الاستهلاك في 2023/24 نحو 175.1 مليون كيس، بزيادة 1.4%، مما أسفر عن فائض إيجابي قدره 2.44 مليون كيس – أول فائض بعد ثلاثة أعوام متتالية من العجز.

الأسئلة الشائعة

  • ما هو متوسط السعر المركب لمنظمة القهوة الدولية في أبريل 2026؟
بلغ متوسط السعر المركب 266.24 سنتاً أميركياً للرطل، بانخفاض 2.7% عن مارس 2026.
  • كم تبلغ نسبة انخفاض أسعار الروبوستا منذ نهاية العام التسويقي 2024/25؟
انخفضت أسعار الروبوستا بنسبة 21.9% منذ نهاية العام التسويقي 2024/25، بينما تراجع السعر المركب 18.0% ومتوسط مجموعات أرابيكا الثلاث بنسبة 16.9%.
  • كيف أثر إغلاق مضيق هرمز على تكاليف الشحن والأسمدة؟
ارتفع مؤشر أسعار الشحن بالحاويات بنسبة 43.6% وقفز سعر اليوريا بنسبة 47% بين 27 فبراير و30 أبريل 2026.
  • ما هي توقعات المحللين لإنتاج البرازيل 2026/27؟
توقعت سكوفينا زيادة 15.5% وتوقعت ماريكس زيادة 14.3% مقارنة بالعام السابق.
  • كم بلغت صادرات الروبوستا الخضراء في مارس 2026؟
بلغت 5.52 ملايين كيس، بزيادة 24.0% عن مارس 2025، وهو أعلى حجم شهري مسجل على الإطلاق.
  • ما هو مستوى المخزونات المعتمدة حالياً مقارنة بالمتوسط التاريخي؟
تمثل المخزونات الحالية 0.22 شهراً فقط من استهلاك الاتحاد الأوروبي والولايات المتحدة، مقارنة بمتوسط 0.91 شهراً بين 2010 و2021.
المصدر: منظمة القهوة الدولية (ICO) – تقرير سوق القهوة، أبريل 2026 (نُشر في مايو 2026). جميع الأرقام والتحليلات مستندة حصرياً إلى التقرير الأصلي. لم تتم إضافة أي بيانات خارجية.
مواد ذات صلة:

عقود القهوة المستقبلية تتعافى مع ضعف الدولار وتغطية مراكز البيع على المكشوف

دبي – قهوة ورلد

ارتفع عقد أرابيكا لشهر يوليو بمقدار 0.85 سنتًا (0.30%)، بينما زاد عقد روبوستا لشهر يوليو بمقدار 3 نقاط (0.09%). وتشهد الأسواق اهتمامًا متزايدًا بموضوع عقود القهوة وتغطية المكشوف حيث يعتبر من العوامل الرئيسية في التداولات الحالية.

قبل أيام قليلة فقط، كان سعر أرابيكا قد لامس أدنى مستوى في شهر وثلاثة أرباع بعد توقعات بمحصول برازيلي قياسي. في 19 مارس، توقعت مجموعة ماريكس محصولًا قياسيًا بلغ 75.9 مليون كيس لعام 2026/27، متجاوزًا تقديرات سوكافينا البالغة 75.4 مليون كيس (بارتفاع 15.5% سنويًا). كما رفعت ستون إكس توقعاتها لإنتاج البرازيل إلى مستوى قياسي بلغ 75.3 مليون كيس في 12 مارس، مقارنة بتوقعات سابقة بلغت 70.7 مليون كيس. بالإضافة إلى ذلك، تتوقع ستون إكس أن يتضاعف الفائض العالمي من القهوة من 1.8 مليون كيس في 2025 إلى 10 ملايين كيس في 2026 — وهو أكبر فائض في ست سنوات.

وبالمثل، تشتد إمدادات روبوستا — حيث انخفضت مخزونات ICE لروبوستا إلى أدنى مستوى في 16 شهرًا بلغ 3,755 عقدًا يوم الثلاثاء الماضي. علماً أن عقود القهوة وتغطية المكشوف تعد من المؤثرات البارزة في تغير الطلب والعرض.

تدعم بيانات التصدير البرازيلية الأسعار أيضًا. أعلنت سيكافيه في 14 أبريل أن صادرات القهوة الخضراء البرازيلية في مارس انخفضت بنسبة 10% على أساس سنوي إلى 2.65 مليون كيس. كما أشارت وزارة التجارة البرازيلية في 7 أبريل إلى أن صادرات مارس من القهوة انخفضت بنسبة 31% عن العام السابق إلى 151 ألف طن متري.

توقعت دائرة الزراعة الأجنبية التابعة لوزارة الزراعة الأمريكية (USDA FAS) في تقريرها نصف السنوي الصادر في 18 ديسمبر أن يرتفع الإنتاج العالمي من القهوة لعام 2025/26 بنسبة 2% إلى مستوى قياسي يبلغ 178.848 مليون كيس. يشمل ذلك انخفاضًا بنسبة 4.7% في إنتاج أرابيكا (إلى 95.515 مليون كيس) وزيادة بنسبة 10.9% في إنتاج روبوستا (إلى 83.333 مليون كيس). كما توقعت FAS انخفاض محصول البرازيل لعام 2025/26 بنسبة 3.1% إلى 63 مليون كيس، بينما يرتفع إنتاج فيتنام بنسبة 6.2% إلى أعلى مستوى في أربع سنوات يبلغ 30.8 مليون كيس. من المتوقع أن تنخفض مخزونات نهاية الموسم لعام 2025/26 بنسبة 5.4% إلى 20.148 مليون كيس، مقارنة بـ 21.307 مليون كيس في 2024/25.

حرب إيران ومخاطر الإمدادات تحلق بأسعار القهوة

دبي – قهوة ورلد

ارتفعت أسعار عقود القهوة الآجلة بشكل حاد يوم الأربعاء، لتصل إلى أعلى مستوياتها في نحو ثلاثة أسابيع ونصف، وسط مخاوف متزايدة من تأثير الحرب في إيران على سلاسل الإمداد العالمية.

وجاء هذا الصعود نتيجة القلق من احتمال تعطل حركة الشحن عبر مضيق هرمز، وهو ممر بحري استراتيجي تمر عبره إمدادات عالمية مهمة. ويخشى المتعاملون من أن يؤدي استمرار التوترات إلى ارتفاع تكاليف الشحن والتأمين والوقود، ما ينعكس على تكاليف استيراد وتحميص القهوة عالمياً.

كما دعمت الأسعار حالة نقص المعروض في قهوة الروبوستا، حيث تراجعت مخزونات بورصة ICE إلى أدنى مستوى لها منذ أكثر من عام، ما زاد من الضغوط الصعودية على الأسعار.

في المقابل، لا تزال التوقعات طويلة الأجل مختلطة. فقد تراجعت أسعار الأرابيكا مؤخراً إلى أدنى مستوى في سبعة أسابيع بسبب توقعات بمحصول برازيلي كبير جداً في الموسم القادم، مع تقديرات تشير إلى إنتاج قياسي في موسم 2026/2027. كما أن توقعات الفائض العالمي في الإمدادات خلال السنوات المقبلة قد تحد من ارتفاع الأسعار على المدى الطويل.

وتواصل فيتنام، أكبر منتج لقهوة الروبوستا في العالم، دعم المعروض العالمي من خلال صادرات قوية مدفوعة بارتفاع الإنتاج. أما البرازيل، فقد شهدت تراجعاً في صادراتها مؤخراً مقارنة بالعام الماضي، في حين أثارت الأمطار الضعيفة في بعض مناطق الزراعة الرئيسية مخاوف بشأن تأثيرها على المحاصيل.

ورغم التوقعات بزيادة الإنتاج العالمي في السنوات المقبلة، خصوصاً في الروبوستا، فإن التقديرات تشير أيضاً إلى احتمال انخفاض إنتاج الأرابيكا وتقلص المخزونات العالمية بشكل طفيف.

وبشكل عام، تتحرك سوق القهوة بين ضغط المخاطر الجيوسياسية الناتجة عن الحرب في إيران من جهة، وتوقعات زيادة الإنتاج العالمي من جهة أخرى.

تراجع أسعار القهوة مع توقعات محصول قياسي في البرازيل

دبي – قهوة ورلد

تراجعت أسعار القهوة في الأسواق العالمية مع زيادة التوقعات بإنتاج قياسي في البرازيل، ما أدى إلى انخفاض أسعار قهوة الأرابيكا إلى أدنى مستوى لها في عدة أسابيع، بينما حدّت بعض العوامل المرتبطة بالإمدادات من وتيرة هذا التراجع، خاصة في سوق الروبوستا.

وتشير تقديرات عدد من المؤسسات إلى أن محصول البرازيل للموسم 2026/2027 قد يصل إلى مستويات غير مسبوقة، متجاوزًا 75 مليون كيس، وهو ما يمثل زيادة ملحوظة مقارنة بالعام السابق، ويعزز من احتمالات اتساع الفائض العالمي في سوق القهوة خلال الفترة المقبلة.

في الوقت نفسه، تواصل فيتنام، أكبر منتج لقهوة الروبوستا في العالم، تسجيل نمو قوي في صادراتها. فقد ارتفعت شحنات القهوة خلال الربع الأول من العام مقارنة بالفترة نفسها من العام الماضي، كما تشير التوقعات إلى زيادة الإنتاج إلى أعلى مستوياته في عدة سنوات، ما يضيف مزيدًا من الضغوط على الأسعار العالمية.

ورغم هذه العوامل السلبية، لا تزال هناك مؤشرات داعمة للأسعار، حيث تراجعت المخزونات العالمية من قهوة الروبوستا إلى أدنى مستوياتها منذ أكثر من عام، ما يعكس استمرار ضيق الإمدادات على المدى القصير.

من جانب آخر، أسهمت التوترات الجيوسياسية في زيادة تعقيد المشهد، إذ أدى إغلاق أحد أهم الممرات البحرية في منطقة الخليج إلى ارتفاع تكاليف الشحن والتأمين والوقود، ما زاد من الأعباء على مستوردي القهوة ومحمصيها حول العالم.

وفي البرازيل، أظهرت البيانات تراجع صادرات القهوة خلال شهر مارس مقارنة بالعام الماضي، وهو ما ساهم في الحد من انخفاض الأسعار. كما تظل الظروف المناخية محل متابعة، خاصة في المناطق الرئيسية لزراعة الأرابيكا، حيث قد يؤثر انخفاض معدلات الأمطار على حجم الإنتاج وجودته.

وعلى الصعيد العالمي، تشير التقديرات إلى ارتفاع إجمالي إنتاج القهوة خلال الموسم 2025/2026، مدفوعًا بزيادة إنتاج الروبوستا، في حين يُتوقع تراجع إنتاج الأرابيكا. كما يُرجح انخفاض المخزونات العالمية في نهاية الموسم، ما يعكس استمرار حالة التوازن الحذر في السوق.

بشكل عام، تتحرك أسعار القهوة حاليًا بين ضغوط التوقعات بوفرة المعروض مستقبلًا، والدعم الناتج عن تحديات الإمدادات في الوقت الراهن.

تقرير سوق القهوة أبريل 2026: تراجع الأرابيكا وسط تقلبات الأسواق العالمية

دبي – قهوة ورلد

أنهت أسواق القهوة الأسبوع تحت ضغط واضح، مع تراجع عقود الأرابيكا بعد فشل متكرر في اختراق مستويات المقاومة الرئيسية، في ظل تقلبات حادة في الأسواق المالية العالمية وتطورات جيوسياسية ومخاطر مناخية متزايدة في الدول المنتجة.

سوق الأرابيكا

بدأ عقد يوليو 2026 (KCN26)، وهو العقد الأكثر تداولاً خلال الفترة، الأسبوع بنبرة متذبذبة. شهد يوم الاثنين ارتفاعاً من مستوى 294.60 سنت/رطل مع محاولة قصيرة لاختراق مستوى 300 سنت، إلا أن الحركة لم تستمر وعاد السوق إلى مستويات مستقرة نسبياً.

يوم الثلاثاء سجل السوق مكاسب طفيفة مدعومة بشح مؤقت في المعروض، إضافة إلى بيانات من Cecafe أظهرت انخفاض صادرات البرازيل بنسبة 10% على أساس سنوي في مارس 2026.

في يوم الأربعاء، فشل السوق للمرة الثالثة على التوالي في الحفاظ على التداول فوق مستوى 300 سنت/رطل، مما عزز إشارات ضعف الزخم الصعودي.

يوم الخميس، تحول الاتجاه بشكل واضح نحو الهبوط، مع قوة الدولار الأمريكي وتراجع الطلب الشرائي، حيث هبطت الأسعار دون 290 سنت/رطل خلال الساعات الأولى، وسجلت أدنى مستوى عند 287.10 قبل أن تغلق بشكل أقل حدة.

استمر الضغط البيعي حتى نهاية الأسبوع، ليغلق عقد الأرابيكا عند مستوى 284.25 سنت/رطل.

العملات والأسواق العالمية

تأثرت أسواق العملات بتطورات سياسية مرتبطة بالمفاوضات بين الولايات المتحدة وإيران، حيث بدأت الأسواق الأسبوع بضعف في الجنيه الإسترليني واليورو بعد انهيار المحادثات.

لاحقاً، أدى استئناف المحادثات إلى تحسن في شهية المخاطرة، مما دفع الزوجين GBP/USD و EUR/USD إلى الارتفاع فوق مستويات 1.35 و 1.18 على التوالي.

كما تراجع مؤشر الدولار الأمريكي (DXY) إلى ما فوق 98 بقليل خلال منتصف الأسبوع، قبل أن يعاود التذبذب.

في نهاية الأسبوع، أعلنت الأسواق فتح مضيق هرمز بالكامل أمام حركة الشحن التجاري خلال فترة وقف إطلاق النار، مما عزز الإقبال على الأصول عالية المخاطر وأدى إلى انخفاض إضافي في الدولار، حيث هبط مؤشر DXY دون مستوى 98.

أسواق المنشأ

كولومبيا

تشير التقديرات إلى انخفاض إنتاج القهوة في كولومبيا مقارنة بعامي 2024 و2025، نتيجة هطول أمطار غزيرة أثرت على مراحل التزهير ونضج الثمار وتطور الحبوب.

المناطق الجنوبية كانت الأكثر تأثراً بسبب انخفاض ساعات أشعة الشمس، مما زاد من الضغوط على الإنتاج.

فيتنام وإندونيسيا

تتزايد المخاوف بشأن احتمال تطور ظاهرة النينو إلى مستوى “سوبر نينو” هذا العام، وفقاً للإدارة الوطنية للمحيطات والغلاف الجوي في الولايات المتحدة (NOAA)، مع احتمال يبلغ 25%.

مثل هذه الظاهرة قد تؤدي إلى جفاف شديد وارتفاع درجات الحرارة في فيتنام وإندونيسيا، مما يشكل تهديداً مباشراً لإنتاج القهوة، خاصة في فيتنام التي تعد أكبر منتج عالمي للروبوستا.

أي تراجع في الإنتاج قد يؤدي إلى دعم أسعار عقود روبوستا في بورصة LIFFE.

الخلاصة

تدخل أسواق القهوة الفترة القادمة وسط ضغوط فنية على الأرابيكا، وتقلبات في أسواق العملات، إلى جانب مخاطر متزايدة في جانب العرض نتيجة العوامل المناخية في أمريكا اللاتينية وآسيا.

ارتفاع أسعار القهوة مع تصاعد المخاوف بشأن الإمدادات العالمية

دبي – قهوة ورلد

سجلت أسعار القهوة ارتفاعًا ملحوظًا، مدفوعة بتزايد القلق حول اضطرابات الإمدادات العالمية وتراجع المخزونات، حيث حققت كل من قهوة الأرابيكا والروبوستا مكاسب، مع أداء أقوى للروبوستا.

ويعود جزء كبير من هذا الارتفاع إلى التوترات المرتبطة بمضيق هرمز، إذ أثارت اضطرابات حركة الشحن مخاوف بشأن تدفق التجارة العالمية. وقد أدى ذلك إلى زيادة تكاليف النقل والتأمين والوقود، مما انعكس بدوره على ارتفاع تكاليف الاستيراد والتحميص، ودعم الأسعار في الأسواق.

كما تلقت أسعار الروبوستا دعمًا إضافيًا نتيجة انخفاض المخزونات في البورصات إلى أدنى مستوياتها منذ أكثر من عام، في إشارة إلى شح المعروض على المدى القصير.

في المقابل، تحدّ التوقعات بمحصول قياسي في البرازيل من وتيرة الارتفاع، حيث تشير تقديرات عدة جهات إلى أن إنتاج موسم 2026/2027 قد يتجاوز 75 مليون كيس. كما يُتوقع أن يشهد السوق فائضًا عالميًا ملحوظًا في عام 2026، وهو الأكبر منذ عدة سنوات.

وتضغط الصادرات القوية من فيتنام، أكبر منتج للروبوستا في العالم، على الأسعار، خاصة مع تسجيل نمو ملحوظ في الشحنات خلال بداية عام 2026، إلى جانب توقعات بارتفاع الإنتاج إلى مستويات هي الأعلى منذ عدة سنوات.

في الوقت ذاته، يساهم تراجع صادرات البرازيل في تقديم بعض الدعم للأسعار، حيث أظهرت البيانات انخفاض الشحنات مقارنة بالعام الماضي، مما يحد من المعروض في السوق العالمية على المدى القريب.

وتبقى الأحوال الجوية في البرازيل عاملًا حاسمًا، إذ أثار انخفاض معدلات الأمطار في مناطق رئيسية مثل ميناس جيرايس مخاوف بشأن الإنتاجية، مما يدعم الاتجاه الصعودي للأسعار.

وعلى الصعيد العالمي، تشير البيانات إلى استقرار نسبي في الصادرات مع توقعات بزيادة طفيفة في الإنتاج الإجمالي. ومن المنتظر أن ينخفض إنتاج الأرابيكا مقابل زيادة قوية في إنتاج الروبوستا، في حين يُتوقع تراجع المخزونات العالمية، ما يعكس استمرار الضغوط على جانب العرض رغم تحسن الإنتاج في بعض الدول.