لماذا يبرز الشرق الأوسط كقوة مؤثرة في صناعة القهوة العالمية

بقلم: شوق بن رضا

مديرة المعارض – عالم القهوة 2026

  • تحوّل لم يعد بالإمكان تجاهله

ليست صناعة القهوة العالمية غريبة عن التوقعات الواثقة. فكل بضع سنوات، تُتوَّج منطقة جديدة بوصفها «سوق النمو القادم»، ثم لا تلبث أن تبلغ مرحلة من التباطؤ حين تبدأ القيود الهيكلية بالظهور—سواء كانت حدود الدخل، أو الجمود الديموغرافي، أو فجوات البنية التحتية، أو ثقافات استهلاكية تتغير بوتيرة أبطأ من المتوقع.

غير أن التحول الذي يشهده الشرق الأوسط اليوم لا يُعد حلقة جديدة من المبالغة. بل هو تحوّل جذري في مصدر التأثير العالمي. وإذا استمرت الصناعة في النظر إلى المنطقة على أنها مجرد سوق ناشئة، فإنها ستسيء تقدير حجم وعمق ما يحدث بالفعل.

فالشرق الأوسط لا يستهلك القهوة بوتيرة أعلى فحسب، بل يعيد تشكيل الشروط التي تُنتَج وتُتداوَل وتُقيَّم القهوة من خلالها. وما لم تُعد الصناعة ضبط افتراضاتها، فإنها ستُقلّل من شأن منطقة تبدو، في نواحٍ عدة، أكثر استعدادًا لتوجيه مسار القهوة العالمية خلال العقد المقبل مقارنة بأسواق طالما تصدرت المشهد.

  • جيل جديد ومنطق سوق مختلف

الجانب الأكثر سوء فهمًا في هذا التحول هو البعد الديموغرافي. فكثيرًا ما يُستشهد بفتوّة سكان المنطقة كرقم لافت، دون التعمق في دلالاته. فوجود شريحة شبابية واسعة لا يخلق تلقائيًا سوق قهوة عالية القيمة؛ ما يخلق ذلك هو جيل شاب يمتلك القدرة، والطموح، والانفتاح على العالم.

في دول الخليج—حيث تقل أعمار أكثر من 60% من السكان عن 35 عامًا—وكذلك في أجزاء متزايدة من شمال إفريقيا، يتجلى هذا الواقع بوضوح. فقد نشأ جيل يتمتع بثقافة عالمية، ويتعامل مع القهوة باعتبارها امتدادًا للذوق والهوية والتعبير الذاتي، أقرب إلى عالم الأزياء أو الموسيقى أو التصميم منها إلى مجرد مشروب صباحي. إنهم لا يرثون ثقافة قهوة قائمة؛ بل يصنعون ثقافتهم الخاصة، وبقيود أقل بكثير مما واجهته الأسواق السابقة.

استغرقت معظم أسواق القهوة الغربية عقودًا لتنتقل من مفهوم السلعة إلى القهوة المختصة. أما الشرق الأوسط، فقد قفز هذه المراحل. انتقل من القهوة الفورية إلى القهوة أحادية المصدر وطرق التحضير المتخصصة في ما يبدو وكأنه جيل واحد فقط. هذا الضغط الزمني مهم؛ إذ إن سلوكيات استغرق تطورها عشرين عامًا في مناطق أخرى، تجسدت هنا في فترة قصيرة للغاية.

في المملكة العربية السعودية، على سبيل المثال، يُستهلك أكثر من 36 مليون كوب قهوة يوميًا، ويوجد أكثر من 61 ألف مقهى مرخّص—أرقام استثنائية في أي سياق. وفي دولة الإمارات، يُنفق أكثر من 90% من إجمالي استهلاك القهوة خارج المنازل، وهي من أعلى النسب عالميًا. أما مصر، فقد ضاعفت تقريبًا استهلاكها السنوي من القهوة خلال خمس سنوات، من نحو 36 ألف طن إلى أكثر من 70 ألف طن، بينما سجل المغرب زيادة بنسبة 23% في واردات القهوة خلال عام 2024 وحده.

هذا المستوى الجديد من التوقعات—في الجودة، والمصدر، وأساليب المعالجة، وسلاسل القيمة الأخلاقية—يعيد تشكيل اقتصاديات الصناعة. وغالبًا ما يتحدث العاملون في قطاع القهوة عن «الترقية النوعية» بوصفها مسارًا تدريجيًا ينتقل من المقاهي المتخصصة إلى السوق الأوسع. في الشرق الأوسط، لم تكن الترقية تدريجية؛ بل حضرت مكتملة.

  • حين يتصاعد الطلب والقدرة معًا

الاستعداد لدفع قيمة أعلى مقابل الجودة ليس سلوكًا هامشيًا في المنطقة، بل هو جزء أساسي من طريقة تفكير المستهلك الحضري الشاب تجاه ثقافة الطعام والشراب عمومًا. وتبرز القهوة بوضوح لأنها الفئة الأسرع تطورًا.

ومن هنا يبدأ التأثير. فعندما تصبح التوقعات العالية معيارًا واسع النطاق، يلتفت الموردون العالميون. ويصف منتجون من شرق إفريقيا وأمريكا الوسطى وجنوب شرق آسيا المنطقة اليوم كسوق استراتيجية، لا كسوق ثانوية. بل إن كثيرين باتوا يطوّرون أنماط تخمير ومعالجات وخصائص نكهة مخصصة تحديدًا لمشترين في الرياض ودبي والكويت.

من غير المعتاد أن تُولِّد منطقة ناشئة هذا القدر من الجذب في مرحلة مبكرة من تطورها، لكن هذا ما يحدث الآن—وبوتيرة متسارعة.

أما العامل الثاني في صعود أهمية المنطقة، فيتمثل في التماسك الاقتصادي. فالنمو الاستهلاكي يحدث بالتوازي عبر طبقات متعددة من سلسلة القيمة: المقاهي، والتحضير المنزلي، والتجزئة المتخصصة، وقدرات التحميص، وتجارة البن الأخضر، والبنية اللوجستية، إلى جانب الكوادر المهنية اللازمة لدعم هذا النظام.

نادراً ما تشهد أسواق القهوة العالمية تسارع الطلب والقدرة في آنٍ واحد. ففي كثير من الحالات، يسبق الاستهلاك نضج سلاسل الإمداد، أو العكس. أما في الشرق الأوسط، فكلاهما ينمو معًا.

ولهذا السبب، سيتجاوز تأثير المنطقة حدودها الجغرافية. فعندما يصبح السوق مستهلكًا عالي القيمة ومشاركًا فاعلًا في التوريد والتحميص والتجارة، فإنه لا يحقق العوائد فحسب، بل يحدد الاتجاهات. يصبح مكانًا تُبنى فيه السمعة، وتُعقد فيه الشراكات، وتُختبر فيه المعايير الجديدة.

وتُعزز الجغرافيا هذا الدور. فالشرق الأوسط يقع عند تقاطع متزايد الأهمية بين دول الإنتاج ودول الاستهلاك. وبالنسبة لمنتجي شرق إفريقيا، تُعد دول مجلس التعاون أقرب وأكثر سهولة، وغالبًا أكثر موثوقية تجاريًا من الأسواق الأوروبية. أما منتجو آسيا، فتتميز مسارات الإمداد إلى المنطقة بالكفاءة والاستقرار.

ويمر جزء كبير من القهوة المتجهة إلى شمال إفريقيا وجنوب آسيا عبر الخليج، مع لعب دبي دورًا محوريًا كمركز لإعادة التصدير. وخلال السنوات الأخيرة، تجاوزت قيمة إعادة تصدير القهوة في دبي 3.5 مليارات درهم تراكميًا، فيما شهد عام 2024 وحده زيادة بنسبة 20% في إعادة تصدير البن الأخضر، مع ترسيخ الإمارات لمكانتها كمركز عالمي للخدمات اللوجستية والتوزيع.

وعندما تتحول منطقة ما إلى ممر—جسر لا مجرد محطة نهائية—فإنها تكتسب بطبيعتها دورًا أكبر في تشكيل أنماط التجارة العالمية. وهذا بالضبط ما يحدث اليوم. وقد لا تنعكس هذه التحولات بعد في التقارير الاقتصادية الكلية، لكنها واضحة في السلوكيات، والسلوك غالبًا ما يسبق البيانات.

  • ثقافة مهيأة لإعادة الابتكار

أما السبب الأخير الذي يجعل الشرق الأوسط مؤهلًا لقيادة عقد النمو المقبل في صناعة القهوة، فلا يرتبط بالاقتصاد بقدر ما يرتبط بالثقافة. فعلى عكس الأسواق الأقدم، حيث ترسخت تقاليد القهوة وأصبحت أقل مرونة، يتميز الشرق الأوسط بسيولة ثقافية لافتة، تتعايش فيها الأصالة والابتكار بانسجام.

يمكن لطقوس الجبنة اليمنية أن تتجاور بسهولة مع قهوة جيشا مُعالجة بالتخمير الكربوني. تتغير أنماط المقاهي بسرعة، ويجرب رواد الأعمال بلا تردد. هذه المرونة—النادرة في جغرافيات القهوة الناضجة—تخلق بيئة مثالية لإعادة الابتكار.

بحلول عام 2030، قد ينظر القطاع العالمي إلى هذه المرحلة بوصفها نقطة تحوّل: اللحظة التي بدأ فيها مركز التأثير بالانتقال فعليًا نحو منطقة طالما نُظر إليها من خلال افتراضات قديمة. لا يحتاج الشرق الأوسط إلى مصادقة من الأسواق التقليدية ليؤثر في صناعة القهوة العالمية؛ فهو يفعل ذلك بالفعل—من خلال تطلعات مستهلكيه، وثقة رواد أعماله، وتطور سلاسل إمداده، واهتمام المنتجين الذين يدركون أين يكمن المستقبل.

قصة القهوة العالمية ليست ثابتة.

إنها تتحول.

وهذا التحول يحدث هنا.
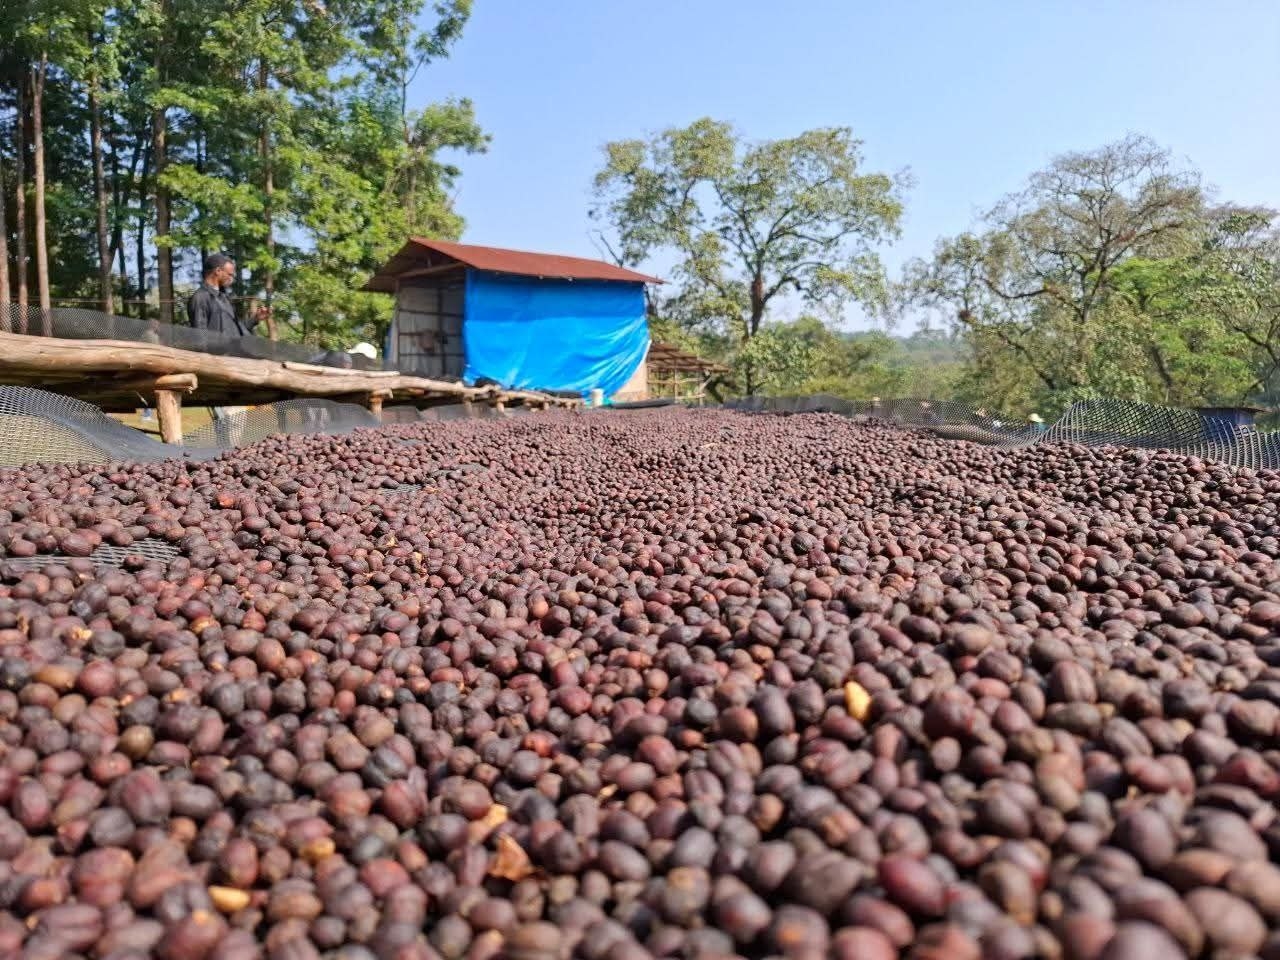
 

المنظمة الدولية للقهوة تصدر تقرير سوق القهوة العالمي – ديسمبر 2025

دبي – قهوة وورلد

أنهى سوق القهوة العالمي عام 2025 وسط تقلبات حادة، عكست حالة من عدم اليقين مع بداية عام 2026، وذلك وفقاً لأحدث تقرير صادر عن المنظمة الدولية للقهوة (ICO). وأشار التقرير إلى أن شهر ديسمبر شهد تحولاً لافتاً في مسار الأسعار، حيث تراجع مؤشر الأسعار المركب بشكل ملحوظ، متأثراً بتغيرات في السياسات الدولية وتحسن مؤقت في سلاسل التوريد الآسيوية.

انخفاض الأسعار .. تصحيح مؤقت أم بداية مرحلة جديدة؟

سجل مؤشر الأسعار المركب للقهوة (I-CIP) متوسطاً بلغ 304.68 سنتاً أمريكياً للرطل خلال ديسمبر، منخفضاً بنسبة 7.8% مقارنة بشهر نوفمبر. وبذلك كسر المؤشر سلسلة الارتفاعات القياسية التي شهدها خلال الأشهر السابقة، بعد أن تراجع من ذروة 343.92 سنتاً إلى أدنى مستوى عند 283.21 سنتاً في منتصف الشهر، قبل أن يغلق العام عند 293.09 سنتاً للرطل.

وأرجع التقرير هذا التراجع إلى ثلاثة عوامل رئيسية:

  • تحسن توقعات الإمدادات العالمية بعد قيام مؤسسات دولية كبرى برفع تقديرات الإنتاج لعام 2025، ما حدّ من المضاربات السعرية.

  • انحسار القلق التنظيمي إثر قرار الاتحاد الأوروبي تأجيل تطبيق لائحة مكافحة إزالة الغابات (EUDR)، الأمر الذي أوقف موجات الشراء المكثف.

  • تأثيرات أسعار الصرف، حيث أدى تراجع قيمة الريال البرازيلي إلى تشجيع المنتجين على زيادة المبيعات بالدولار لتعزيز العائدات المحلية.

أداء المجموعات.. الروبوستا الأكثر تضرراً

شهدت جميع مجموعات القهوة تراجعات سعرية خلال ديسمبر، إلا أن قهوة الروبوستا كانت الخاسر الأكبر، حيث انخفضت أسعارها بنسبة 11.3% لتبلغ 190.53 سنتاً للرطل.

في المقابل، جاءت خسائر قهوة الأرابيكا أكثر اعتدالاً؛ إذ تراجعت أسعار “الميلدز الكولومبية” و”البرازيلية الطبيعية” بنسبة 6.5% لكل منهما، ما يعكس استمرار الطلب النسبي على الأصناف عالية الجودة رغم اضطرابات السوق.

الصادرات العالمية.. آسيا وأفريقيا في الصدارة

على صعيد التجارة، أظهرت البيانات نمواً في صادرات القهوة الخضراء العالمية بنسبة 4.8% خلال نوفمبر 2025، لتصل إلى 8.95 مليون كيس.

  • آسيا وأوقيانوسيا سجلتا نمواً استثنائياً بلغ 47%، مدفوعاً بعودة قوية لفيتنام التي ارتفعت صادراتها بنسبة 60%.

  • أفريقيا واصلت أداءها الإيجابي بنمو قدره 7.7%، مع بروز أوغندا كلاعب رئيسي بعد زيادة صادراتها بنسبة 72%.

  • أمريكا الجنوبية كانت الاستثناء، إذ تراجعت صادراتها بنسبة 14.9%، في ظل تصحيح طبيعي عقب شحنات قياسية سابقة، إلى جانب انخفاض صادرات الروبوستا البرازيلية بنسبة 25.8%.

ميزان العرض والطلب.. عجز هيكلي مستمر

رغم الانخفاض السعري الأخير، حذّر التقرير من استمرار اختلالات هيكلية في السوق، حيث بلغ العجز التراكمي خلال السنوات الأخيرة نحو 17.91 مليون كيس. كما انخفضت المخزونات في أوروبا والولايات المتحدة إلى مستويات تاريخية متدنية، مع تراجع المخزونات المعتمدة في بورصة نيويورك إلى نحو 0.48 مليون كيس فقط، ما يقلص قدرة السوق على امتصاص أي صدمات مستقبلية.

آفاق 2026.. المناخ عامل الحسم

مع دخول عام 2026، تتركز الأنظار على تطورات الأحوال المناخية في مناطق الإنتاج الرئيسية. وأشار التقرير إلى تسجيل نقص في معدلات الأمطار في مناطق برازيلية رئيسية مثل ميناس جيرايس، حيث لم تتجاوز 76% من متوسطها السنوي، إضافة إلى فيضانات في إندونيسيا قد تؤدي إلى تراجع صادراتها بنحو 15% خلال الربع الأول من العام.

الخلاصة

ودّع سوق القهوة العالمي عام 2025 بتراجع سعري قد يوحي بمرحلة استقرار، غير أن القراءة المتعمقة للبيانات تشير إلى توازن هش تحيط به مخاطر متعددة. وبين انخفاض المخزونات العالمية وتصاعد التحديات المناخية، يبدو أن عام 2026 سيحمل اختبارات صعبة لكل من المنتجين والمستهلكين في سوق القهوة العالمي.

فابريتسيو سكوكو.. قراءة جديدة لسوق القهوة

دبي – قهوة ورلد

في سوق القهوة المليء بالضجيج—بين عناوين متسارعة، ورسوم بيانية متقلبة، وتوقعات متناقضة—أصبحت القدرة على التمييز بين الإشارة الحقيقية والضوضاء مهارة أساسية. فابريتسيو سكوكو يقدّم تجربة مختلفة، من خلال صيغة جديدة لمشاركة معلومات سوق القهوة: موجزة، منظمة، ومصممة لدعم اتخاذ القرار بدلًا من ملاحقة الأخبار العابرة.

هذه الصيغة تأتي في نشرة تحليلية من ثلاث صفحات، تركز على الحقائق الميدانية التي تهم المحامص، والتجار، والمستوردين، والمنتجين على حد سواء. وهي الإصدار الأول من سلسلة تحليلية مستمرة، مع ترحيب واسع بالملاحظات من جميع أطراف قطاع القهوة.

نشرة تحليل تجارة القهوة | نيكاراغوا

الأفق الزمني: من أسبوعين إلى أربعة أسابيع

صورة السوق الحالية

  • وصول المحصول أقل من مستويات الذروة بنسبة تتراوح بين خمسة عشر وثلاثين في المئة

  • مستويات الفروقات السعرية أعلى من المعدلات الموسمية بنسبة تتراوح بين خمسة وخمسة عشر في المئة

  • الكميات المبكرة تم الالتزام بها مسبقًا إلى حد كبير

  • تفاوت واضح ومتزايد في الجودة بين المناطق المختلفة

الخلاصة: القهوة موجودة، لكنها لا تتحرك بسهولة، ولا بجودة متجانسة.

العوامل المحرّكة للأسعار والمخاطر

واقع المعروض

الحصاد في مرحلة تصاعد تدريجي

رغم استمرار عمليات القطاف، فإن الكميات الجاهزة للتصدير ما تزال محدودة. الزيادة في المعروض بطيئة، ولم تصل بعد إلى مستوى يخفف الضغط عن السوق.

بيع المنتجين مرتبط بالسيولة وتكاليف الإنتاج

يتحكم الاحتياج النقدي وتكاليف الإنتاج في توقيت قرارات البيع، مما يؤدي إلى دخول غير منتظم للكميات إلى السوق.

سلوك الطلب

المشترون المتخصصون يستوعبون الكميات المبكرة

الدفعات الأولى من المحصول تجد طريقها سريعًا إلى المشترين الباحثين عن الجودة، مع حساسية أقل تجاه الأسعار.

غياب الضغط من المشترين الكبار في الوقت الحالي

المشترون بكميات كبيرة ما زالوا متريثين، في انتظار وضوح أكبر في حجم المعروض أو تحسن في مستويات الأسعار.

فجوة السوق

تأخر السوق الفعلي عن التوقعات بنحو أسبوعين إلى ثلاثة أسابيع

هناك انفصال واضح بين التوقعات السعرية وما يحدث فعليًا على أرض الواقع.

الأسعار لا تعكس بعد ضغط ذروة وصول المحصول

على الرغم من التوقعات بزيادة المعروض، لم تتكيف الأسعار بعد مع هذه المرحلة، ما يفتح المجال لاحقًا لتصحيح سعري.

التموضع الشرائي

الاستراتيجية الموصى بها

النهج

  • تجنّب الالتزامات الكبيرة في المستويات الحالية

  • الشراء الانتقائي بما لا يتجاوز ربع إلى ثلث الحجم المستهدف

  • زيادة وتيرة الشراء تدريجيًا مع دخول كميات منتصف الموسم

الإطار الزمني

  • الفترة من أواخر يناير حتى فبراير ستكون حاسمة لمراقبة تطورات السوق واتخاذ قرارات الشراء

المخاطر الرئيسية

  • تقلبات الطقس خلال ذروة الحصاد وما قد تسببه من تعطيل

  • تأثيرات تغير أسعار العملات على وتيرة بيع المنتجين ومستويات السيولة

الخلاصة

انتظر تأكيدًا واضحًا لتدفق المعروض، وادفع مقابل الجودة لا الاستعجال.

القرارات السليمة تُبنى على وصول فعلي للكميات، لا على توقعات غير مؤكدة.

ما الذي يجب مراقبته خلال الأسابيع القادمة؟

  • تسارع وصول الكميات إلى قنوات التصدير

  • تغير سلوك الفروقات السعرية بما يشير إلى تحسن التوفر الفعلي

  • وتيرة بيع المنتجين، خاصة إذا أدت تحركات العملات إلى سيولة قصيرة الأجل

مستوى الثقة في السوق

الرؤية الحالية: متوسطة

  • وضوح المعروض يعتمد على تسارع الحصاد

  • الطلب المتخصص قوي، بينما لا يزال الطلب واسع النطاق مترددًا

  • الفجوة بين التوقعات والواقع ترفع احتمالات التقلب السعري

  • الطقس وأسعار العملات عوامل خارجية مستمرة التأثير

الخلاصة النهائية

أفضل نهج في المرحلة الحالية هو الحذر المصحوب بالمراقبة الدقيقة. الأسابيع المقبلة ستتحدد ملامحها بناءً على سرعة تزايد المعروض وسلوك البيع لدى المنتجين، وهما العاملان الحاسمان في اتجاه السوق خلال الفترة القادمة.

أسعار الإسبريسو في أوكرانيا.. تفاوت إقليمي وارتفاع مستمر

كييف – قهوة ورلد

تشهد أسعار فنجان الإسبريسو في أوكرانيا ارتفاعًا ملحوظًا، في انعكاس مباشر للتغيرات التي يشهدها سوق القهوة في البلاد. وبما أن الإسبريسو يشكّل الأساس لمعظم مشروبات القهوة، فإن أي تغيير في سعره ينعكس تلقائيًا على قوائم المقاهي.

وبحسب بيانات أوبنداتابوت، بلغ متوسط سعر فنجان الإسبريسو في ديسمبر 2025 نحو 41 هريفنيا. ويمثل ذلك زيادة سنوية قدرها 17%، في حين ارتفعت الأسعار بما يقارب الضعف منذ بداية الحرب الشاملة.

وتظهر البيانات تفاوتًا واضحًا بين المناطق. فقد سجلت مقاطعة لفيف أعلى متوسط سعر، حيث بلغ 47 هريفنيا للفنجان، بزيادة سنوية قدرها 19%، لتتصدر المقاطعة قائمة الأسعار لأول مرة منذ عدة سنوات.

وجاءت مقاطعة أوديسا في المرتبة الثانية، بمتوسط سعر بلغ 45 هريفنيا لفنجان الإسبريسو.

في المقابل، سُجلت أدنى الأسعار في مقاطعة خميلنيتسكي، حيث بلغ متوسط السعر 33 هريفنيا، رغم ارتفاعه بنسبة 18% خلال عام واحد. كما يُباع الإسبريسو بنحو 35 هريفنيا في كل من زابوريجيا وكيروفوهراد.

أما أعلى نسبة زيادة سنوية فقد سُجلت في مقاطعة سومي القريبة من خطوط المواجهة، حيث ارتفعت الأسعار بنسبة 26%، ليصل متوسط سعر الفنجان إلى نحو 36 هريفنيا.

ويُستخدم ما يُعرف بـمؤشر الإسبريسو كأداة اقتصادية لقياس الفروقات السعرية، من خلال مقارنة تكلفة فنجان إسبريسو قياسي بين المناطق والدول، بما يعكس مستويات الأسعار والقدرة الشرائية واتجاهات التضخم.

وفي سياق متصل، كانت أسعار الكاكاو العالمية قد سجلت مستوى قياسيًا، مع وصول عقود نيويورك الآجلة إلى 11,578 دولارًا للطن المتري، قبل أن تنخفض أسعار حبوب الكاكاو بنسبة 26% خلال يومين فقط بنهاية أبريل.

سي إن إن: ستاربكس تتراجع عن سياسة الانتشار المكثف في كبرى المدن الأميركية

دبي – قهوة ورلد

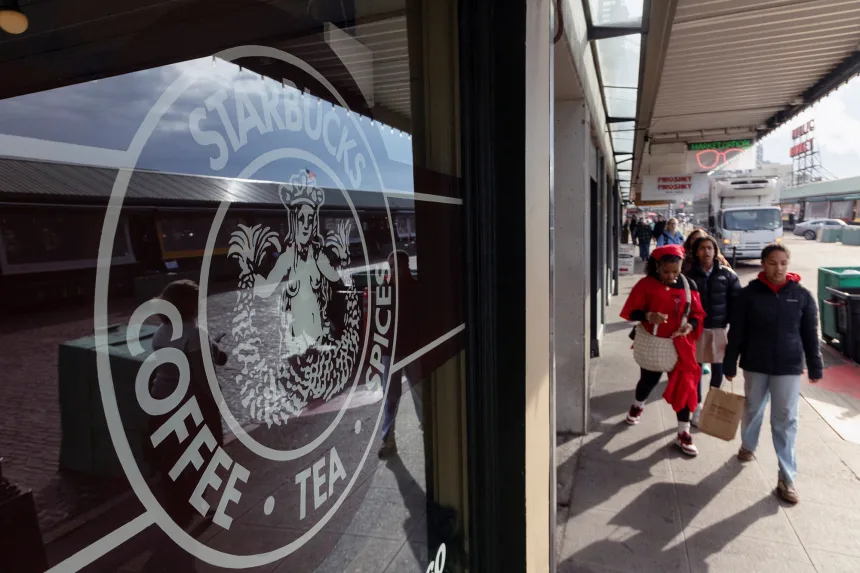
قالت شبكة سي إن إن إن شركة ستاربكس بدأت في التراجع عن استراتيجيتها القائمة على الانتشار الكثيف في شوارع المدن الأميركية الكبرى، وعلى رأسها نيويورك ولوس أنجلوس، في تحول لافت في نهجها التوسعي الذي استمر لعقود.

وأوضحت الشبكة، في تقرير نشرته على موقعها الإلكتروني، أن ستاربكس أمضت سنوات طويلة تسعى إلى أن تكون حاضرة في كل زاوية تقريبًا داخل المراكز الحضرية الكبرى، إلا أن هذه المرحلة باتت تقترب من نهايتها في ظل تحديات تشغيلية وسوقية متزايدة.

وبحسب سي إن إن، تقوم ستاربكس بإغلاق مئات الفروع داخل الولايات المتحدة خلال العام الجاري، مع تركّز هذه الإغلاقات بشكل أساسي في المناطق الحضرية الكبرى. وتأتي هذه الخطوة ضمن خطة لإعادة الهيكلة تُقدَّر قيمتها بنحو مليار دولار، ويقودها الرئيس التنفيذي الجديد براين نيكول، الذي انضم إلى الشركة العام الماضي قادمًا من تشيبوتلي بهدف إعادة تنشيط الأداء.

وأشار التقرير إلى أن الشركة أغلقت 42 فرعًا في مدينة نيويورك وحدها، أي ما يعادل نحو 12% من إجمالي فروعها في المدينة، ما أدى إلى فقدانها صدارة أكبر سلسلة مقاهي في مانهاتن لصالح دانكن، وفق بيانات نقلتها الشبكة عن مركز “مستقبل حضري” للأبحاث. كما أغلقت ستاربكس أكثر من 20 فرعًا في لوس أنجلوس، و15 في شيكاغو، وسبعة في سان فرانسيسكو، وستة في مينيابوليس، وخمسة في بالتيمور، إضافة إلى عشرات الفروع الأخرى في مدن أميركية مختلفة.

وذكرت سي إن إن أن نيكول يسعى إلى تقليل تداخل الفروع المتقاربة وإعادة تقديم ستاربكس كمكان “ثالث” يجمع بين المنزل والعمل. ونقلت الشبكة عن متحدث باسم الشركة قوله إن ستاربكس راجعت أكثر من 18 ألف فرع في الولايات المتحدة وكندا، وأغلقت المواقع التي لم تحقق الأداء المطلوب أو لم تعد تلبي معايير العلامة التجارية.

وأضاف التقرير أن الشركة تخطط لافتتاح فروع جديدة وتجديد أخرى اعتبارًا من عام 2026، بما في ذلك في مدن كبرى مثل نيويورك ولوس أنجلوس، مع تصاميم محدثة وتجارب أكثر تطورًا للعملاء.

كما لفتت سي إن إن إلى أن ستاربكس تواجه منافسة متزايدة من المقاهي المستقلة، والسلاسل الإقليمية، إلى جانب الانتشار السريع لمتاجر المشروبات البديلة مثل العصائر وشاي الفقاعات، وهو ما أدى إلى تآكل الحصة السوقية في البيئات الحضرية.

وأشارت الشبكة إلى أن العمل عن بُعد وجّه ضربة طويلة الأمد لفروع ستاربكس الواقعة في المناطق التجارية المركزية، والتي كانت تعتمد سابقًا على تدفق الموظفين اليومي. ونتيجة لذلك، أغلقت الشركة عددًا من الفروع الموجودة داخل مباني المكاتب في وسط المدن.

كما تناول التقرير التحديات التشغيلية في المدن الكبرى، بما في ذلك قضايا السلامة واستخدام الفروع كمرافق عامة. وذكرت سي إن إن أن ستاربكس أنهت مؤخرًا سياسة الدخول المفتوح، وفرضت قواعد جديدة داخل المتاجر.

وبحسب الشبكة، تأتي هذه الإغلاقات ضمن جهود أوسع لإعادة إحياء العلامة التجارية بعد سنوات من تباطؤ المبيعات والقرارات الاستراتيجية غير المستقرة. وتخطط ستاربكس لتجديد نحو ألف فرع داخل الولايات المتحدة، بما يعادل 10% من فروعها المملوكة للشركة، مع إضافة مساحات جلوس ومرافق تشجع الزبائن على البقاء لفترة أطول.

إلا أن سي إن إن خلصت إلى أن مسار التعافي لا يزال أكثر صعوبة مما كان متوقعًا، مشيرة إلى تراجع سهم ستاربكس خلال العام الجاري، وتحذيرات محللين من التحدي المستمر المتمثل في الموازنة بين السرعة التشغيلية وتجربة المقهى التقليدية.

توقعات وآفاق الطلب على القهوة منزوعة الكافيين في الولايات المتحدة

دبي – قهوة ورلد

قدَّر الطلب على القهوة منزوعة الكافيين في الولايات المتحدة بنحو 8.3 ملايين دولار أمريكي في عام 2025، ومن المتوقع أن يرتفع إلى 16.0 مليون دولار أمريكي بحلول عام 2035، مسجّلًا معدل نمو سنوي مركب قدره 6.8 في المئة خلال الفترة المذكورة.

يأتي هذا النمو مدفوعًا بتزايد عدد المستهلكين الذين يسعون إلى تقليل استهلاك الكافيين لأسباب تتعلق بالقلق واضطرابات النوم وتغير أنماط الحياة. وتعمل شركات تحميص القهوة على توسيع عروض القهوة منزوعة الكافيين من خلال اعتماد تقنيات معالجة متقدمة تساعد على الحفاظ على المركبات العطرية وتقليل المرارة.

وتتصدر القهوة العضوية منزوعة الكافيين فئات الطلب، مدعومة بتوجهات الاستهلاك الصحي وتوقعات المستهلكين المتعلقة بالملصقات النظيفة وشفافية المكونات. كما يركز المنتجون على طرق نزع الكافيين الخالية من المذيبات الكيميائية، بما في ذلك المعالجة بالماء وثاني أكسيد الكربون.

التوزيع الجغرافي للطلب

يتركز أعلى مستوى للطلب في الولايات الغربية والجنوبية والشمالية الشرقية. وتتميز هذه المناطق بانتشار واسع للمقاهي المتخصصة وارتفاع نسبة المستهلكين الذين يفضلون القهوة الحرفية والحبوب الكاملة وأصناف المنشأ الواحد.

وتشمل قنوات التوزيع:

  • تجارة التجزئة الغذائية،

  • الاشتراكات عبر التجارة الإلكترونية،

  • التوريد المباشر من المحامص.

كما يشهد قطاع خدمات الطعام توسعًا في تقديم مشروبات منزوعة الكافيين، بهدف تلبية احتياجات المستهلكين ذوي الحساسية تجاه الكافيين.

مؤشرات رئيسية للطلب

  • قيمة الطلب في عام 2025: 8.3 ملايين دولار أمريكي

  • القيمة المتوقعة في عام 2035: 16.0 مليون دولار أمريكي

  • معدل النمو السنوي المركب: 6.8 في المئة

  • الفئة الرائدة: القهوة العضوية منزوعة الكافيين

  • المناطق الرئيسية للنمو: الولايات الغربية والجنوبية والشمالية الشرقية

هيكل الطلب حسب الفئة

حسب طبيعة المنتج

تشكل القهوة العضوية منزوعة الكافيين نحو 65.0 في المئة من إجمالي الطلب، مدفوعة بالثقة في طرق المعالجة الخالية من المواد الكيميائية وتفضيلات الاستدامة. في المقابل، تمثل القهوة التقليدية منزوعة الكافيين 35.0 في المئة من الطلب، مدعومة بعوامل السعر والتوافر الواسع في منافذ البيع الكبرى وقطاع الضيافة.

حسب درجة التحميص

  • التحميص العادي: 35.0 في المئة

  • التحميص الداكن: 30.0 في المئة

  • أنماط تحميص أخرى: 20.0 في المئة

  • التحميص المتوسط: 15.0 في المئة

ويُعزى نمو التحميص الداكن إلى سعي المستهلكين لتعويض أي فقد محتمل في النكهة نتيجة عمليات نزع الكافيين.

عوامل النمو والتحديات

عوامل النمو تشمل:

  • تزايد الوعي الصحي،

  • توسع ثقافة المقاهي المتخصصة،

  • الطلب على مشروبات مناسبة للاستهلاك المسائي،

  • انتشار المنتجات الجاهزة للاستهلاك.

أما التحديات فتتمثل في:

  • التصورات السائدة حول ضعف النكهة مقارنة بالقهوة المحتوية على الكافيين،

  • محدودية المعرفة العامة بأساليب نزع الكافيين الحديثة،

  • المنافسة من المشروبات البديلة مثل الشاي.

الآفاق الإقليمية للنمو

تُظهر الولايات الغربية أعلى معدل نمو سنوي متوقع بنسبة 7.9 في المئة، تليها الولايات الجنوبية بنسبة 7.0 في المئة، ثم الولايات الشمالية الشرقية بنسبة 6.3 في المئة، في حين تسجل الولايات الوسطى الغربية معدل نمو يبلغ 5.5 في المئة.

المشهد التنافسي

يتسم سوق القهوة منزوعة الكافيين في الولايات المتحدة باستقرار الاستهلاك عبر قنوات التجزئة والمبيعات المباشرة للمستهلكين. ويركز المشترون على جودة النكهة، ووضوح مصدر الحبوب، وشفافية عمليات نزع الكافيين. وتعمل الشركات الرائدة على تعزيز مواقعها من خلال تقديم منتجات منخفضة الحموضة، وأساليب معالجة طبيعية، وخيارات متخصصة تلبي احتياجات المستهلكين الحساسين للكافيين.

المملكة المتحدة تصبح أكبر سوق عالمي لسلسلة «جو آند ذا جوس» متجاوزة الدنمارك

دبي – قهوة ورلد

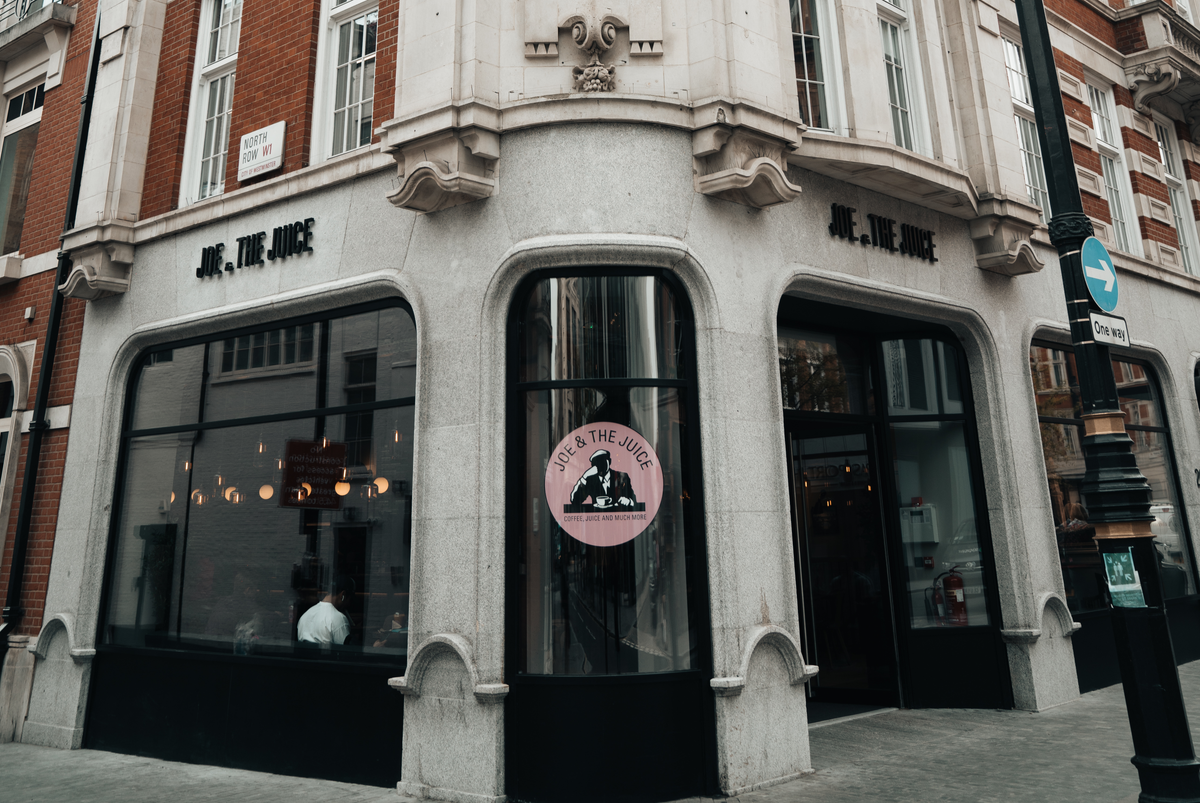
أصبحت المملكة المتحدة السوق الأكبر عالميًا لسلسلة المقاهي الدنماركية «جو آند ذا جوس»، بعد وتيرة توسّع متسارعة شهدها العام الماضي، متقدمةً بذلك على موطنها الأصلي الدنمارك.

وخلال عام 2025، افتتحت السلسلة 16 متجرًا جديدًا في مختلف المدن البريطانية، ليرتفع عدد فروعها في المملكة المتحدة إلى 89 موقعًا. وبذلك تتقدم بريطانيا على الدنمارك التي تضم 78 متجرًا، وعلى الولايات المتحدة التي تحتضن 74 فرعًا.

وشملت التوسعات افتتاح متجر رئيسي جديد في مدينة مانشستر، إلى جانب دخول السلسلة لأول مرة إلى مدن كامبريدج وباث وبريستول. وكانت «جو آند ذا جوس» قد دخلت السوق البريطانية لأول مرة عام 2009 عبر متجر في شارع ريجنت بلندن، قبل أن تعزز حضورها تدريجيًا في مختلف أنحاء البلاد.

وقال جون جيمس، المدير العام للسلسلة في المملكة المتحدة، إن الإقبال من العملاء خلال العام الحالي فاق التوقعات، مشيرًا إلى أن أداء المتاجر الجديدة عزز ثقة الشركة بمواصلة التوسع في مناطق جديدة داخل السوق البريطانية.

وتشغّل «جو آند ذا جوس» حاليًا أكثر من 460 متجرًا في 23 سوقًا حول العالم. وكان الرئيس التنفيذي للشركة، توماس نورويكسه، قد أشار في عام 2024 إلى أن المملكة المتحدة تمتلك إمكانات لاستيعاب ما يصل إلى 500 متجر، ضمن خطة تهدف إلى الوصول إلى 1,000 فرع عالميًا بحلول عام 2029. وشهدت السلسلة مؤخرًا دخول أسواق جديدة، من بينها تركيا والمغرب والمكسيك.

وتعود الملكية الحصصية الكبرى للسلسلة إلى شركة الاستثمار الأميركية «جنرال أتلانتيك» منذ نوفمبر 2023، وسط تقارير تفيد بدراسة إمكانية طرح الشركة للاكتتاب العام في الولايات المتحدة خلال عام 2026.

سوق القهوة العالمي.. مخزونات تنهار وهدنة هشة للأسعار

دبي – قهوة ورلد

يجد سوق القهوة العالمي نفسه حالياً في هدوء محفوف بالمخاطر، وفقاً لتقرير سوق القهوة الصادر عن منظمة القهوة الدولية (ICO) لشهر نوفمبر 2025. على الرغم من الأحداث الجيوسياسية والمناخية الكبرى، أظهر مؤشر أسعار القهوة المركب (I-CIP) ارتفاعاً هامشياً لا يتجاوز 1.2%، ليبلغ متوسطه 330.44 سنت أمريكي للرطل.

هذا الاستقرار غير المتوقع ليس مؤشراً على سلامة السوق، بل هو نتاج “تأثير التعادل الدرامي” بين قوتين متضادتين: قرار أمريكي تاريخي بتخفيف التعريفات الجمركية على واردات القهوة البرازيلية (ما يمثل إشارة هبوطية)، وفيضانات مدمرة ضربت المرتفعات الوسطى في فيتنام (ما يمثل عاملاً صعودياً).

  • التأثير الباهت لتخفيف التعريفات الأمريكية

كان الحدث السياسي الأبرز هذا الشهر هو تحرك الإدارة الأمريكية للتخلص التدريجي من التعريفة الإضافية البالغة 40% التي كانت مفروضة سابقاً على واردات القهوة البرازيلية. كان من المفترض أن يؤدي هذا الإجراء إلى تصحيح حاد للأسعار نحو الانخفاض، نظراً لمكانة البرازيل كأكبر منتج في العالم.

القراءة الاحترافية: كان رد فعل السوق باهتاً على نحو مفاجئ. انخفض مؤشر I-CIP إلى أدنى مستوى شهري له (320.39 سنت/رطل) بعد الإعلان مباشرة، لكن الأثر تبدد في غضون ثلاثة أيام. يتفق المحللون على أن السوق كان قد “سعر مسبقاً” إزالة التعريفات، مما قلل بشكل كبير من تأثيرها الفوري.

ومما زاد من غياب الضغط الهبوطي المباشر، أن أداء الصادرات البرازيلية لا يزال ضعيفاً. تراجعت صادرات القهوة البرازيلية الطبيعية بنسبة 8.2% في أكتوبر، مسجلة الشهر الثامن على التوالي من النمو السلبي لهذه المجموعة الرئيسية، مما يسلط الضوء على التحديات الأساسية المرتبطة بدورة إنتاج القهوة الأرابيكا وليس مجرد الحواجز التجارية.

  • كارثة فيتنام.. مثبّت الأسعار غير المتوقع

في الوقت الذي فشلت فيه الأخبار الأمريكية في ممارسة ضغط هبوطي مستدام، وفرت صدمة مناخية كبرى في آسيا التوازن الضروري. ضربت فيضانات قاسية المرتفعات الوسطى في فيتنام، وهي المركز العالمي لإنتاج القهوة الروبوستا.

تقديرات الدمار: أشارت التقارير الأولية من داك لاك إلى أن ما يقدر بـ 10% إلى 15% من محصول القهوة لعام 2025/26، الذي كان قد تم حصاده بالفعل وفي طور التجفيف، قد تضرر بشكل كبير.

مرونة الأسعار: وفرت هذه الأنباء القاتمة دعماً حاسماً، مما منع أسعار القهوة الروبوستا من الانزلاق (تقلصت بنسبة لا تذكر بلغت 0.1% فقط). علاوة على ذلك، ساعدت المخاوف المتعلقة بالإمداد القادمة من آسيا على دفع جميع مجموعات القهوة الأرابيكا (بما في ذلك البرازيلية الطبيعية والكولومبية الخفيفة) للارتفاع، حيث تراوحت الزيادات بين 1.4% و 1.8%، مما ساهم بقوة في الاستقرار الكلي لمؤشر I-CIP.

  • الراية الحمراء.. انهيار المخزونات العالمية

تعد حالة المخزونات المعتمدة في البورصات هي النقطة الأكثر إثارة للقلق في تقرير ICO، حيث تستنزف هذه المخزونات بسرعة وتشير إلى ضعف هيكلي حاد في سلسلة الإمداد العالمية.

انهيار مخزون الروبوستا: تراجعت مخزونات القهوة الروبوستا المعتمدة في بورصة لندن بنسبة دراماتيكية بلغت 28.3% في نوفمبر، لتستقر عند مستوى خطير يبلغ 0.73 مليون كيس.

تراجع الأرابيكا: انخفضت مخزونات القهوة الأرابيكا في نيويورك أيضاً بنسبة 5.9%.

يعني هذا الانهيار أن السوق يفقد قدرته الاحتياطية بسرعة. لقد أصبح يعتمد بالكامل تقريباً على التدفقات المستمرة والسلسة للمحاصيل الجديدة، مما يجعله حساساً للغاية لأي اضطرابات (مثل التداعيات المستقبلية لفيضانات فيتنام) وعرضة جداً لارتفاعات سعرية حادة.

  • تحول المد والجزر.. تراجع هيمنة أمريكا اللاتينية

بينما شهد إجمالي صادرات القهوة الخضراء العالمية ارتفاعاً طفيفاً بنسبة 1.9% في أكتوبر 2025، يكشف التوزيع الجغرافي عن تحول استراتيجي حاسم:

تراجع أمريكا الجنوبية: انخفضت صادرات أمريكا الجنوبية (مدفوعة بشكل رئيسي بالبرازيل) بنسبة 13.0%، مسجلة الشهر الحادي عشر على التوالي من النمو السلبي للمنطقة.

صعود أفريقيا وآسيا: تم سد هذه الفجوة بقوة من قبل مناطق المنشأ الأخرى: قفزت صادرات آسيا وأوقيانوسيا بنسبة 23.9% (بفضل فيتنام)، وارتفعت الصادرات الأفريقية بنسبة 21.9% (بقيادة إثيوبيا وأوغندا).

تقلص حصة الأرابيكا: انخفضت الحصة الإجمالية للقهوة الأرابيكا في الصادرات الخضراء إلى 68.8% مقارنة بـ 70.2% في العام السابق، مما يؤكد تزايد اعتماد السوق على القهوة الروبوستا لتلبية إجمالي الطلب العالمي.

  • الخلاصة

كان استقرار الأسعار الذي لوحظ في نوفمبر مجرد صدفة، نتيجة لقوى قوية ألغت بعضها البعض. تشير الخلفية الاقتصادية الحقيقية—انهيار مخزونات البورصات والتراجع المستمر في صادرات أكبر منتج في العالم—إلى أن السوق في حالة “انتظار نشط” محفوف بالمخاطر.

أصبح قطاع القهوة مكشوفاً بشكل خطير. من المحتمل أن يؤدي أي تقرير مناخي سلبي آخر أو اضطراب لوجستي إلى تحطيم التوازن الحالي، مما يطلق العنان فوراً لموجة حادة ومكثفة من تقلبات الأسعار. يجب على المشترين الاستعداد لاحتمالية حدوث صدمات في الإمداد والضغوط التصاعدية المرتبطة بها في الأشهر المقبلة.

قصة نجاح.. رحلة في عالم القهوة مع ماركو ديوريتش مدير التطوير العالمي للأعمال في “كوفي ديسك”

دبي 19 يناير 2024 (QW): في هذا اللقاء الحصري، نحاور السيد ماركو ديوريتش، مدير التطوير العالمي للأعمال في “كوفي ديسك” مجلس التعاون الخليجي،يأخذنا ماركو ديوريتش في رحلة نتعرف فيها على مسيرته، وشغفه بالقهوة، والمسار الملحوظ الذي أتى به من بولندا إلى دبي ودول مجلس التعاون الخليجي. كخبير في الصناعة، يشاركنا ماركو ديوريتش رؤاه في رحلة “كوفي ديسك”، ويقيم الوضع الحالي لصناعة القهوة في دبي والإمارات العربية المتحدة، ويكشف عن الفرص العالمية، ويتناول التحديات التي تواجه هذا القطاع الديناميكي.. فإلى الحوار.

رحلة ماركو ديوريتش: في هذا المقال نعرض رحلة القهوة من بولندا إلى دبي ودول الخليج وكيف بدأت هذه المغامرة. بالإضافة إلى ذلك، سنسلط الضوء على رحلة القهوة من بولندا إلى دبي ودول الخليج وتأثيرها على الصناعة.

هل يمكنك تقديم لنا نظرة عامة عنك وكيف دخلت عالم القهوة؟ ما الذي ألهمك للشروع في هذه الرحلة من بولندا إلى دبي وعبر دول مجلس التعاون الخليجي؟ ويمكن القول إن رحلة القهوة بين بولندا ودبي ودول الخليج شكلت مصدر إلهام رئيسي للانتقال.

بالتأكيد. بدأت رحلتي في صناعة القهوة بشغف لاستكشاف الثقافات والنكهات المتنوعة. وُلدت في بولندا، وجدت نفسي منجذبا إلى عالم القهوة الغني والديناميكي. انتقالي إلى دبي ودول مجلس التعاون الخليجي كان محفوفًا بثقافة القهوة المتزايدة في المنطقة والفرص المتاحة للمساهمة في نموها. رحلة القهوة من بولندا إلى دبي ودول الخليج ألهمتني كثيراً في مواصلة العمل والابتكار في هذا المجال. خلفيتي في تطوير الأعمال العالمي تتناسب تمامًا مع الطابع الدينامي لصناعة القهوة. إنها مغامرة مثيرة تتيح لي دمج حبي للقهوة والفطرة التجارية، واهتمام حاد بالتواصل مع أشخاص من خلفيات مختلفة. كانت هذه الرحلة استكشافًا رائعًا لفن وأعمال القهوة، وأنا متحمس لأكون جزءًا منها.

رحلة كوفي ديسك:

 عند النظر إلى رحلة “كوفي ديسك”، هل يمكنك أن تحدثنا بدايتها، والأهداف البارزة التي تحققت حتى الآن، وأي خطط مستقبلية لتطويرها؟ في سياق الحديث، تشبه رحلة “كوفي ديسك” رحلة القهوة من بولندا إلى دبي ودول الخليج لناحية النمو والتحول.

كانت رحلة “كوفي ديسك” ملحوظة، حيث تحولت إلى وجهة رئيسية لعشاق القهوة. معترف بها كوكيل رئيسي لعلامات تجارية مثل Urne وMoccamaster وAeroPress، ووكيل حصري لـ Fellow، حققنا إنجازات كبيرة. تشمل خطط المستقبل توسيع وجودنا في التجارة الإلكترونية والتركيز على الاستدامة. أوقات مثيرة في انتظار “كوفي ديسك”.

سوق القهوة في دبي والإمارات:

كخبير في هذا المجال، كيف تقيم الوضع الحالي لسوق القهوة في دبي والإمارات؟ هل هناك أي اتجاهات أو جوانب فريدة تبرز في هذا المنطقة؟

عند تقييم صناعة القهوة في دبي والإمارات العربية المتحدة، يظهر أن هناك سوقًا ديناميكيًا مع ثقافة قهوة متنامية. الرحلات العالمية مثل رحلة القهوة من بولندا إلى دبي ودول الخليج أثرت في تميز الصناعة هنا. الطلب على القهوة المختصة في ازدياد، ويبحث المستهلكون بشكل متزايد عن تجارب فريدة. الاستدامة هي اتجاه ملحوظ، حيث يظهر الاهتمام الكبير من قبل الشركات والمستهلكين بالممارسات الصديقة للبيئة. بشكل عام، الصناعة هنا نابضة بالحياة ومفتوحة للابتكار.

الفرص العالمية في صناعة القهوة:

مع بداية العام الجديد 2024، ما هي أهم الفرص المتاحة على المستوى العالمي في صناعة القهوة؟ هل هناك اتجاهات ناشئة أو أسواق غير مستغلة تجدها واعدة بشكل خاص؟

 مع دخولنا في عام جديد، صناعة القهوة العالمية مليئة بالفرص. هناك اتجاه بارز هو ازدياد شعبية الممارسات المستدامة والأخلاقية، مما يلقى ترحيبًا من المستهلكين الذين يهتمون بالبيئة. بالإضافة إلى ذلك، فإن استمرار ارتفاع الطلب على القهوة المختصة والحرفية يقدم فرصا مثيرة. كما أن الأسواق غير المستغلة، خاصة في المناطق التي تشهد نموًا في الطبقة الوسطى، تقدم إمكانيات كبيرة للتوسع. بشكل عام، تشكل تطورات تفضيلات المستهلكين والتركيز على الجودة والاستدامة منظرًا عامًا للصناعة، ونرى في رحلة القهوة من بولندا إلى دبي ودول الخليج مثالًا على إمكانية تطوير الأسواق الريادية.

التحديات في صناعة القهوة المتقدمة:

مع التقدم الرائع في صناعة القهوة، ما هي التحديات الرئيسية التي تواجهها؟ كيف يمكن للشركات التنقل والتغلب على هذه التحديات لضمان استمرار النمو والاستدامة؟

في مقابل التقدم الملحوظ في صناعة القهوة، هناك بعض التحديات البارزة . أحد التحديات الرئيسية هو تقلب أسعار القهوة، تأثرًا بعوامل مثل تغير المناخ والأحداث الجيوسياسية. من المهم عند مواجهة هذه التحديات الاستفادة من الدروس المستخلصة من رحلة القهوة من بولندا إلى دبي ودول الخليج والعمل على التنويع والتكيف المستدام. يجب على الشركات إدارة حالة عدم اليقين هذه بشكل استراتيجي من خلال التنويع وممارسات التوريد المستدامة. بالإضافة إلى ذلك، يشكل الحفاظ على الجودة في ظل ارتفاع الطلب تحديًا مهما . الاستثمار في التكنولوجيا، وتعزيز العلاقات المباشرة مع المنتجين، واعتماد الابتكار هي أمور حيوية لتجاوز هذه التحديات وضمان النمو والاستدامة على المدى الطويل.

استغلال الفرص ومواجهة التحديات:

بحكم خبرتكم، ماهي التوصيات التى يمكن تقديمها للاستفادة من الفرص المتاحة في صناعة القهوة على مستويات مختلفة؟ بالإضافة إلى ذلك، ما هي التدابير الوقائية التي يمكن اتخاذها لمواجهة وتجاوز التحديات التي تواجه هذا القطاع الديناميكي؟

للاستفادة من الفرص في صناعة القهوة، يجب التكيف مع اتجاهات المستهلكين، واعتماد التكنولوجيا، وإعطاء الأولوية للأمور المستدامة. في الواقع، تعتبر رحلة القهوة من بولندا إلى دبي ودول الخليج نموذجًا يُحتذى للاستفادة من الفرص ومواجهة التحديات بنجاح. للتغلب على التحديات يتطلب الأمر شفافية، وتحليل البيانات، والتعاون الاستراتيجي. النهج الاستباقي، المتسم بالمرونة والشراكات، أمر أساسي لتحقيق نمو مستدام.

Continue reading “قصة نجاح.. رحلة في عالم القهوة مع ماركو ديوريتش مدير التطوير العالمي للأعمال في “كوفي ديسك””