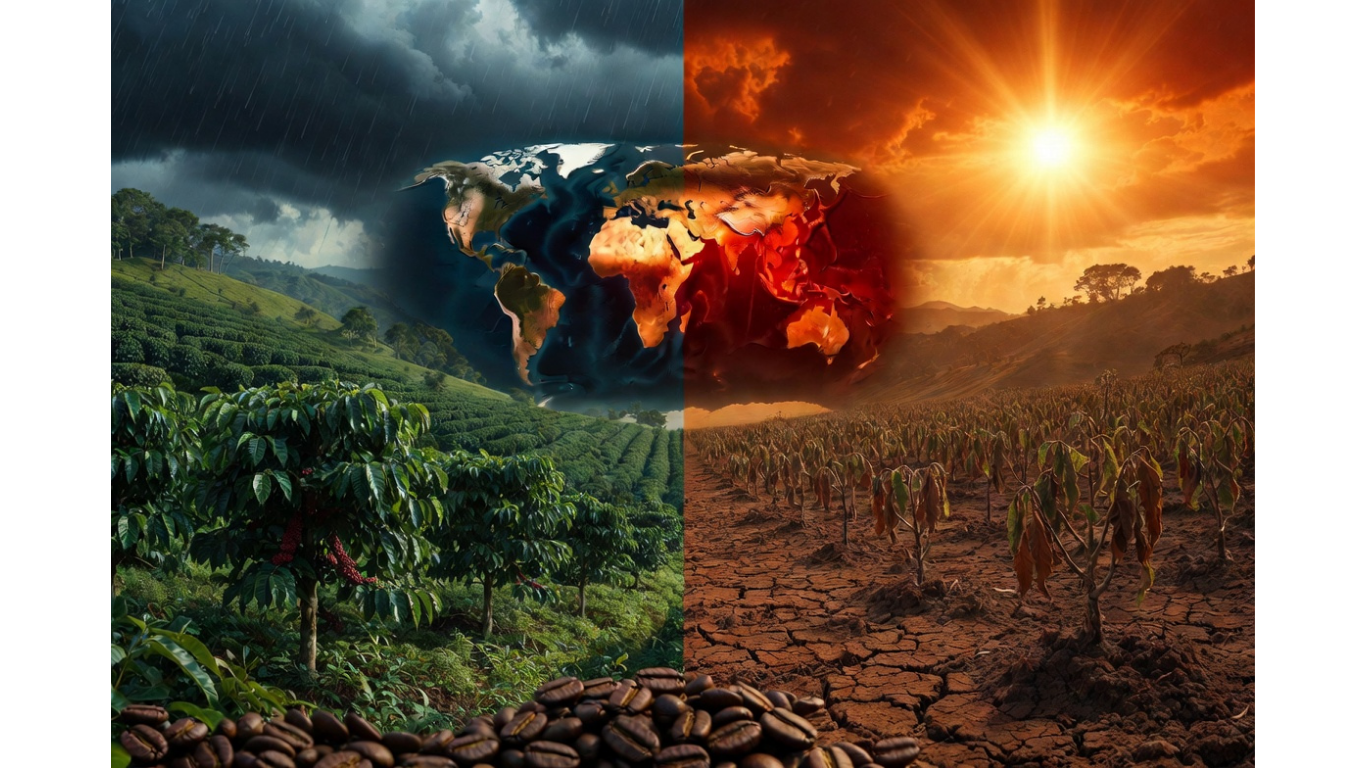
ظاهرة النينيو.. ماهي وكيف تؤثر على القهوة؟

الكاتب: قهوة وورلد في هذا المقال سنناقش ظاهرة النينيو وتأثيرها على القهوة.

التاريخ: 22 مايو 2026

الخلاصة التنفيذية

  • احتمال استمرار ظاهرة النينيو خلال شتاء 2026/2027 يصل إلى 96%.
  • درجات حرارة سطح البحر في منطقة نينيو 3.4 تجاوزت عتبة +0.5 درجة مئوية.
  • فيتنام وإندونيسيا تواجهان جفافاً وارتفاعاً في الحرارة، مما يهدد إنتاج الروبوستا.
  • البرازيل قد تشهد أمطاراً غير منتظمة خلال فترة التزهير الحرجة (أغسطس–أكتوبر 2026)، مما يقلل جودة الأرابيكا.
  • كولومبيا وأمريكا الوسطى تواجهان مخاطر مختلطة: أمطار غزيرة (تزيد الصدأ) أو جفاف.
  • المحللون يتوقعون تقلبات أعلى في أسعار القهوة خلال 2027، مع مخاطر على إمدادات الروبوستا.
  • صغار المزارعين في المناطق الضعيفة قد يواجهون خسائر في الدخل وانعدام الأمن الغذائي.

في منتصف مايو 2026، تظهر منطقة المحيط الهادئ الاستوائي علامات واضحة على انتقال سريع نحو ظروف النينيو.

وفقاً للتقرير التشخيصي الصادر عن مركز التنبؤ المناخي التابع للإدارة الوطنية للمحيطات والغلاف الجوي في 14 مايو، هناك احتمال بنسبة 82% لظهور النينيو بين مايو ويوليو 2026، يرتفع إلى 96% لاستمراره خلال شتاء نصف الكرة الشمالي 2026/2027.

يراقب العلماء عن كثب ما إذا كان هذا الحدث قد يتطور إلى نينيو فائقة القوة، قد تضاهي الحلقات القياسية السابقة مثل أعوام 1982‑83، 1997‑98، أو 2015‑16.

مع ارتفاع درجات حرارة سطح البحر في مناطق النينيو الرئيسية بشكل حاد، أصبح المسرح مهيأ لاضطرابات كبيرة في أنماط الطقس العالمية، من فيضانات مدمرة في أمريكا الجنوبية إلى جفاف شديد في جنوب شرق آسيا وأجزاء من شرق أفريقيا.

ما هي ظاهرة النينيو؟

النينيو (كلمة إسبانية تعني “الطفل الصغير” أو “المسيح الطفل”، لأنها تظهر غالباً قرب عيد الميلاد) هي المرحلة الدافئة من ظاهرة التذبذب الجنوبي للنينا (ENSO)، وهي أكثر أنماط تقلب المناخ تأثيراً على الأرض.

في الظروف الطبيعية، تدفع الرياح التجارية الشرقية القوية المياه السطحية الدافئة غرباً عبر المحيط الهادئ الاستوائي نحو إندونيسيا، مما يسمح للمياه الباردة الغنية بالمغذيات بالصعود قبالة سواحل بيرو والإكوادور. خلال النينيو، تضعف هذه الرياح أو تنعكس. تنتشر المياه الدافئة شرقاً، مما يثبط التيارات الصاعدة ويغير أنماط الدوران الجوي في جميع أنحاء العالم.

النظير، النينيا، يجلب مياهاً أكثر برودة وآثاراً مناخية معاكسة. تحدث أحداث التذبذب الجنوبي للنينيو عادة كل 2‑7 سنوات وتستمر من 9 إلى 18 شهراً.

الوضع الحالي – مايو 2026

المحيط الهادئ الاستوائي حالياً في حالة انتقالية بعد نينيا ضعيفة. ارتفعت درجات حرارة سطح البحر في منطقة نينيو 3.4 بسرعة، حيث تجاوزت القيم الأسبوعية الأخيرة عتبة النينيو البالغة +0.5 درجة مئوية.

تظهر نماذج دولية متعددة، بما في ذلك نماذج الإدارة الوطنية للمحيطات والغلاف الجوي، والمركز الأوروبي للتنبؤات الجوية المتوسطة المدى، والمنظمة العالمية للأرصاد الجوية، ثقة عالية في تطور النينيو بحلول منتصف إلى أواخر عام 2026. بينما لا تزال شدة الذروة غير مؤكدة، تشير بعض التوقعات إلى أن الحالات الشاذة قد تتجاوز +2.0 درجة مئوية، مما يثير احتمال وقوع حدث قوي إلى قوي جداً.

الآثار المناخية العالمية

تعيد النينيو توزيع الحرارة والرطوبة عبر الكوكب:

  • أمريكا الجنوبية (بيرو، الإكوادور، شمال البرازيل): زيادة هطول الأمطار ومخاطر الفيضانات، أضرار محتملة للبنية التحتية والزراعة.
  • جنوب شرق آسيا، إندونيسيا، أستراليا: انخفاض كبير في هطول الأمطار، جفاف، خطر حرائق الغابات، نقص المياه.
  • شرق أفريقيا: ظروف أكثر رطوبة من المتوسط، زيادة مخاطر الفيضانات والأمراض.
  • جنوب الولايات المتحدة: شتاء أكثر رطوبة؛ شمال الولايات المتحدة وكندا غالباً أكثر اعتدالاً.
  • العالم: ارتفاع متوسط درجات الحرارة (تضيف النينيو عادةً 0.1‑0.3 درجة مئوية إلى درجات الحرارة السطحية العالمية).

تأثير النينيو على إنتاج القهوة العالمي

القهوة هي واحدة من أكثر السلع الرئيسية حساسية للمناخ. مع اعتماد حوالي 12.5 مليون أسرة زراعية عليها في جميع أنحاء العالم، فإن أي حدث كبير للتذبذب الجنوبي للنينيو يرسل تموجات عبر الأسعار والجودة وسبل العيش. من المتوقع أن تؤثر نينيو 2026/2027 على كل من أرابيكا وروبوستا بشكل مختلف عبر مناطق الإنتاج الرئيسية.

1. البرازيل – أكبر منتج في العالم

تواجه البرازيل توقعات معقدة. بينما من المتوقع أن يكون حصاد 2026/27 الحالي قوياً، قد تعطل النينيو فترة التزهير الحرجة (أغسطس إلى أكتوبر 2026) من خلال هطول أمطار غير منتظم أو حرارة زائدة. تظهر الأنماط التاريخية أن النينيو غالباً ما تجلب ظروفاً أكثر جفافاً إلى مناطق أرابيكا الرئيسية في ميناس جيرايس وساو باولو، مما قد يقلل حجم الحبوب، ويزيد العيوب، ويخفض الجودة.

2. فيتنام وإندونيسيا – معاقل الروبوستا

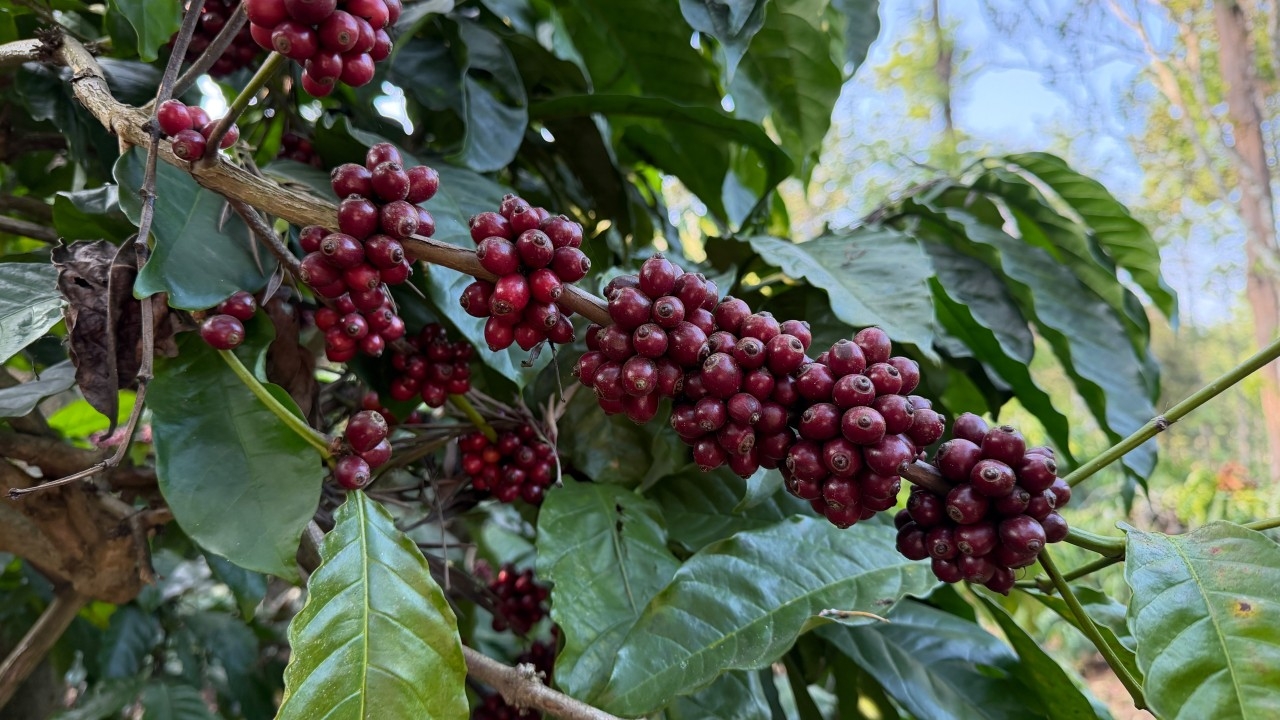
هذان العملاقان معرضان بشدة للجفاف الناجم عن النينيو وارتفاع درجات الحرارة. يمكن أن يؤدي انخفاض هطول الأمطار وفترات الجفاف الطويلة إلى إجهاد أشجار الروبوستا، مما يؤدي إلى حبوب أصغر، وانخفاض الغلة، وارتفاع تكاليف الإنتاج بسبب زيادة احتياجات الري. تسببت نينيو 2015‑16 في انخفاضات ملحوظة في إنتاج الروبوستا في هذه المناطق.

3. كولومبيا وأمريكا الوسطى وشرق أفريقيا

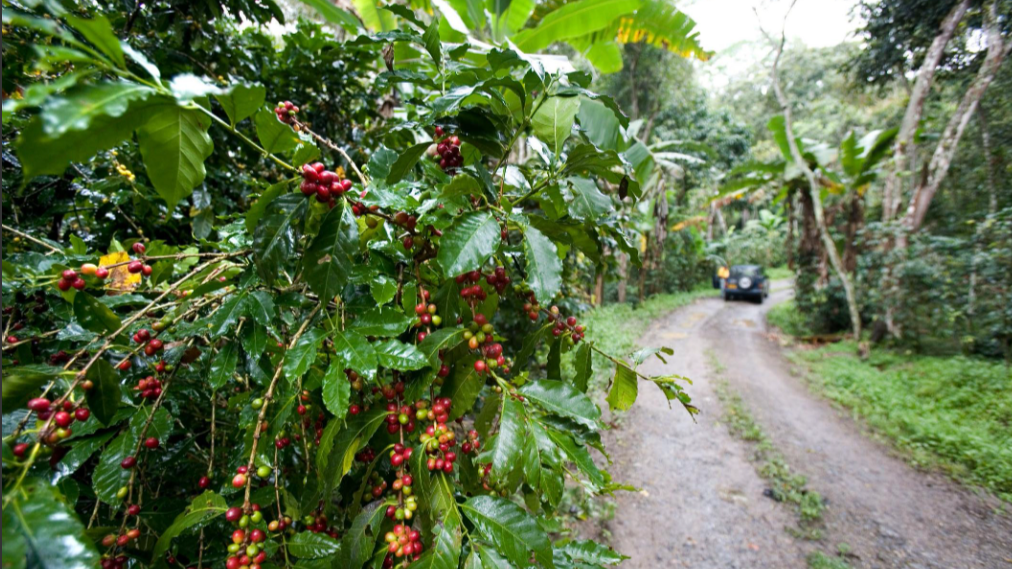
تواجه كولومبيا وأمريكا الوسطى إشارات مختلطة: احتمال هطول أمطار غزيرة في بعض المناطق (زيادة الأمراض الفطرية مثل صدأ أوراق القهوة) أو الجفاف في مناطق أخرى. قد تشهد إثيوبيا وكينيا ظروفاً أكثر رطوبة تعزز الغلة في بعض المرتفعات ولكنها تزيد من ضغط الأمراض وتعقيد الحصاد.

توقعات السوق بشكل عام

يتوقع المحللون تقلبات أعلى في الأسعار خلال عام 2027 مع بلوغ الحدث ذروته. بينما قد يخفف محصول البرازيل الكبير من الحجم الإجمالي على المدى القصير، فإن مخاوف الجودة ومخاطر إمدادات الروبوستا قد تدفع العقود الآجلة لأرابيكا وروبوستا إلى الارتفاع. تقوم منظمة القهوة الدولية والتجار الكبار بالفعل بإدخال هذه المخاطر في توقعاتهم.

الآثار الاقتصادية والإنسانية الأوسع

  • ارتفاع الأسعار: أظهرت العقود الآجلة للقهوة بالفعل حساسية لعناوين النينيو، مع ملاحظة تغطية مراكز البيع على المكشوف.
  • صغار المزارعين: يواجه الملايين في المناطق الضعيفة خسائر في الدخل، وانعدام الأمن الغذائي، وضغوط هجرة محتملة.
  • سلسلة التوريد: يجب على المحمصين والتجار والدول المستهلكة الاستعداد لإمدادات أكثر إحكاماً من الدرجات المتخصصة وارتفاع التكاليف.
  • عوامل مضاعفة: المخزونات المنخفضة المستمرة، وارتفاع تكاليف المدخلات (الأسمدة، العمالة)، وتغير المناخ تضخم المخاطر.

التوصيات والتأهب

للحكومات والمنظمات الدولية: تعزيز أنظمة الإنذار المبكر، ودعم المزارعين بأصناف مقاومة للجفاف، والري، وإدارة الظل، والتأمين على المحاصيل. يجب على المنظمة العالمية للأرصاد الجوية، ومنظمة الأغذية والزراعة، ومنظمة القهوة الدولية تنسيق التخطيط للطوارئ.

لصناعة القهوة: تنويع استراتيجيات التوريد، والاستثمار في الممارسات المستدامة التي تبني المرونة، ومراقبة تحديثات التذبذب الجنوبي للنينيو شهرياً.

للمستهلكين: توقعوا زيادات محتملة في الأسعار لمزيج القهوة المتميز واليومي طوال عام 2027. دعم القهوة القابلة للتتبع والذكية مناخياً يمكن أن يساعد في التخفيف من المخاطر طويلة الأجل.

الأسئلة الشائعة

ما هو احتمال استمرار النينيو خلال شتاء 2026/2027؟

تقدر الإدارة الوطنية للمحيطات والغلاف الجوي احتمالاً بنسبة 96% لاستمرار النينيو خلال شتاء نصف الكرة الشمالي 2026/2027.

ما هي مناطق إنتاج القهوة الأكثر عرضة للخطر من هذه النينيو؟

فيتنام وإندونيسيا (روبوستا) تواجهان جفافاً؛ البرازيل (أرابيكا) قد تشهد تزهيراً غير منتظم؛ كولومبيا وأمريكا الوسطى تواجهان مخاطر مختلطة من فيضانات وجفاف.

كيف يمكن أن تؤثر النينيو على أسعار القهوة؟

يتوقع المحللون تقلبات أعلى في الأسعار خلال عام 2027. قد تدفع مخاطر إمدادات الروبوستا العقود الآجلة إلى الارتفاع، وقد تضيق إمدادات الدرجات المتخصصة.

ماذا يمكن لصغار المزارعين فعله للاستعداد؟

يجب على الحكومات والمنظمات توفير أصناف مقاومة للجفاف، ودعم الري، وإدارة الظل، والتأمين على المحاصيل.

كيف تقارن هذه النينيو بالأحداث الماضية؟

تشير النماذج إلى أنها قد تصبح حدثاً قوياً إلى قوي جداً، قد تضاهي أعوام 1982‑83، 1997‑98، أو 2015‑16، لكن القوة النهائية لا تزال غير مؤكدة.

ما هي المخاطر الاقتصادية الأوسع خارج نطاق القهوة؟

يواجه صغار المزارعين خسائر في الدخل وانعدام الأمن الغذائي؛ تواجه سلاسل التوريد إمدادات أكثر إحكاماً وارتفاع التكاليف؛ قد تزيد ضغوط الهجرة.


الكاتب: قهوة وورلد – قسم المناخ | المصدر: الإدارة الوطنية للمحيطات والغلاف الجوي، المنظمة العالمية للأرصاد الجوية، منظمة القهوة الدولية، ستون إكس، مصادر صناعية | التاريخ: 22 مايو 2026
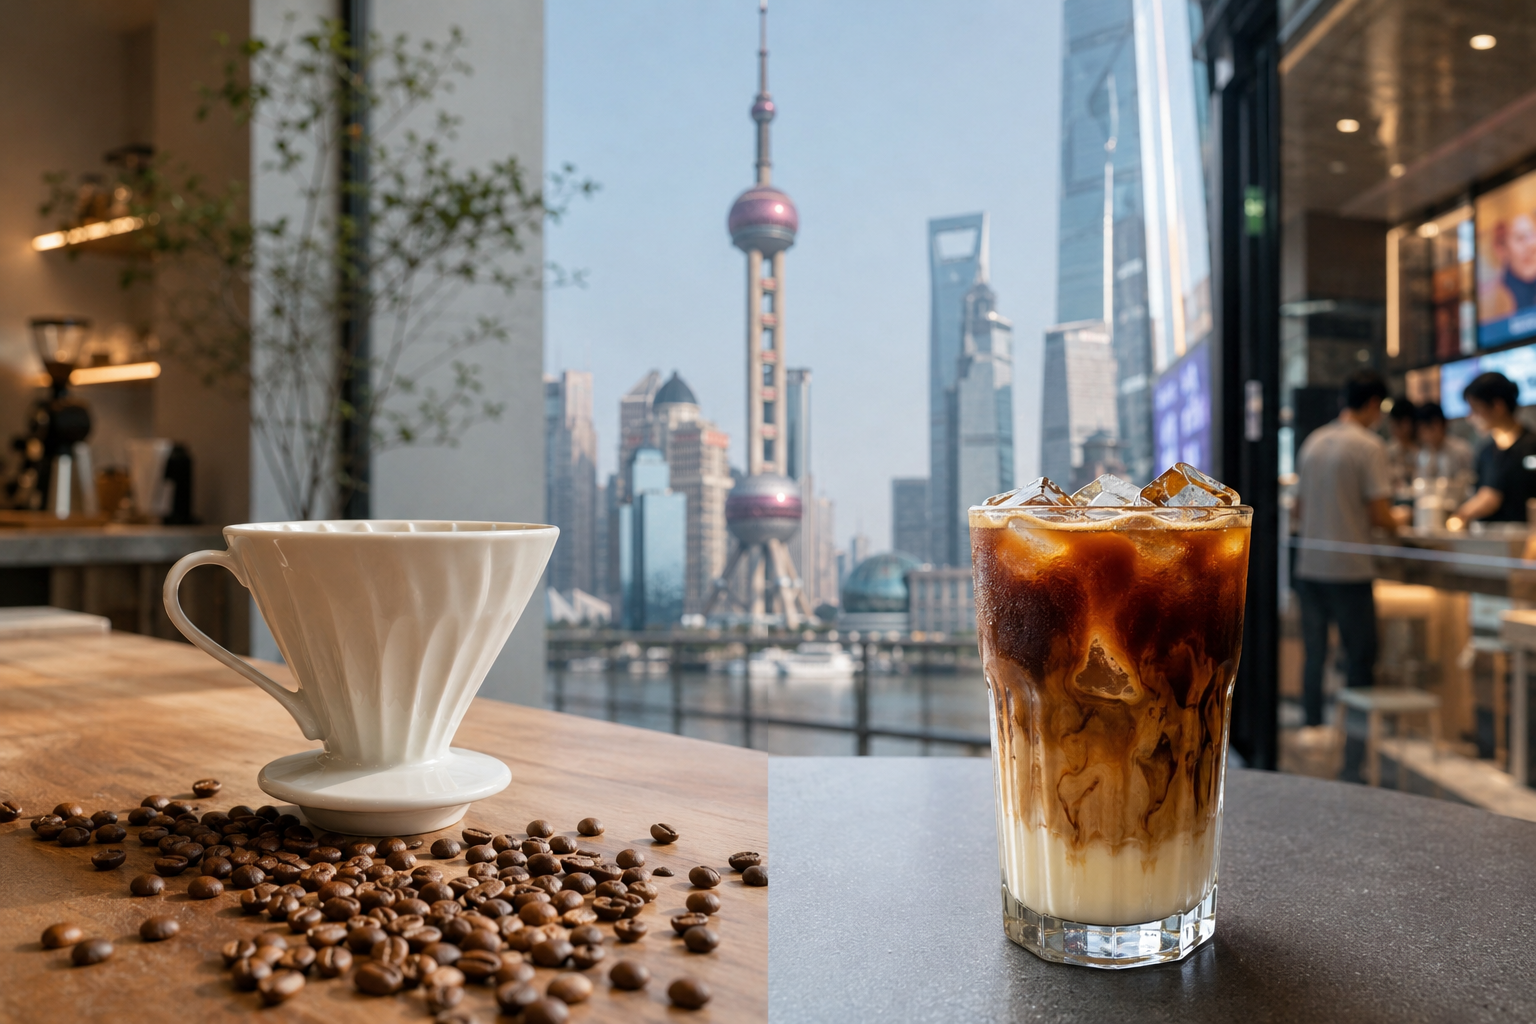
شنغهاي تتفوق على نيويورك عاصمة للقهوة

الكاتب: سهل مريم جبرمدهين
المصدر: ECTA, GACC, ICO
التاريخ: 21 مايو 2026
خلاصة تنفيذية:

  • تضم شنغهاي أكثر من 9,115 مقهى، مما يجعلها المدينة الرائدة عالميا في القهوة، أي ضعف نيويورك وخمسة أضعاف باريس.
  • نما استهلاك القهوة في الصين بنسبة 15 بالمئة سنويا خلال السنوات الثلاث الماضية.
  • تحتل إثيوبيا المرتبة الثانية كأكبر مورد للقهوة إلى الصين بعد البرازيل، بأسعار 6,310 دولارات للطن للقهوة المختصة عالية الجودة.
  • تحتل فيتنام المرتبة الثالثة، وتقدم روبوستا بسعر 4,176 دولارا للطن، مستفيدة من القرب الجغرافي (4-6 أيام شحن).
  • سياسة الرسوم الجمركية الصفرية للمنتجات الإثيوبية عززت صادرات القهوة الإثيوبية، لترتفع إثيوبيا من المرتبة 33 إلى الثالثة في خمس سنوات.
  • في الأشهر العشرة الأولى من السنة المالية 2018، صدرت إثيوبيا 37,711 طنا من القهوة إلى الصين بقيمة 270.73 مليون دولار.

لسنوات عديدة، كانت أعين صناعة القهوة العالمية مثبتة على نيويورك وميلانو وباريس. اليوم، تحول مركز النمو الجديد لصناعة القهوة إلى آسيا. تضم شنغهاي الآن أكثر من 9,115 مقهى، مما يجعلها المدينة الرائدة عالميا في القهوة. هذا العدد يزيد عن ضعف نيويورك وحوالي خمسة أضعاف باريس.

ما وراء الأرقام، القصة الرئيسية هي أن استهلاك القهوة في الصين نما بنسبة 15 بالمئة سنويا خلال السنوات الثلاث الماضية. وقد خلق هذا تحولا كبيرا في سلسلة التوريد العالمية للقهوة. بينما لا تزال العديد من الشركات تركز فقط على الأسواق الغربية، أصبحت الصين بهدوء وجهة رئيسية وبوابة فرص للقهوة الإثيوبية والفيتنامية.

إثيوبيا ضد فيتنام في شنغهاي (2025-2026)

المؤشر إثيوبيا فيتنام
الترتيب في الاستيراد إلى الصين الثاني (بعد البرازيل) الثالث
حجم التوريد ~50,000 طن ~36,000 طن
السعر للطن $6,310 (متميز) $4,176 (متوسط)
معدل النمو +79.1% زيادة في الإيرادات +65.8% زيادة في التوريد
الميزة الرئيسية رسوم صفر، أصناف طبيعية، جودة مختصة قرب جغرافي (4-6 أيام)، سعر أقل

كيف ينظر إلى القهوة في شنغهاي

إثيوبيا.. معيار الجودة
في 9,000 مقهى في شنغهاي، يُنظر إلى القهوة الإثيوبية مثل النبيذ الفاخر. توجد في الغالب في مقاهي القهوة المختصة والسلاسل الراقية مثل Blue Bottle. يفضلها عشاق القهوة السوداء بطريقة الصب. يرى عشاق القهوة الشباب في شنغهاي أن القهوة الإثيوبية هي قمة التعقيد، مع نغمات النبيذ والشوكولاتة والتوابل والفواكه أو الحمضيات. على الرغم من سعرها المرتفع، لا تزال مطلوبة بشدة.

فيتنام.. الخيار الموثوق
بعد أن كانت معروفة فقط بالقهوة سريعة التحضير، أعادت فيتنام تسمية نفسها من خلال إنتاج روبوستا عالية الجودة. توجد القهوة الفيتنامية بشكل شائع في السلاسل الكبيرة مثل Luckin أو Cotti، وكذلك في المقاهي الشعبية في منطقة جينغان. تشتهر بنكهتها القوية والجوزية والشوكولاتة، وتعتبر خيارا موثوقا وبأسعار معقولة، وغالبا ما تخلط مع الحليب.

سياسة الرسوم الصفرية وصعود إثيوبيا

في عام 2025، حدث تغيير كبير: سياسة الرسوم الجمركية الصفرية للصين تجاه المنتجات الإثيوبية. هذا الوصول المعفى من الرسوم الجمركية، إلى جانب التعاون الاستراتيجي المتزايد في الزراعة ونقل التكنولوجيا وروابط التجارة الإلكترونية ودور شنغهاي كمركز تجاري، جعل القهوة الإثيوبية أكثر قدرة على المنافسة من حيث السعر في الصين.

قبل خمس سنوات، كانت الصين الوجهة رقم 33 لصادرات القهوة الإثيوبية. بحلول عام 2017، ارتفعت إلى المركز الرابع. في الأشهر العشرة الأولى من السنة المالية 2018، صدرت إثيوبيا 37,711 طنا من القهوة إلى الصين بقيمة 270.73 مليون دولار، لترتفع إلى المركز الثالث. هذا يوضح النمو السريع للوجود الإثيوبي في السوق الصينية.

أسئلة شائعة (FAQ)

1. كم عدد المقاهي في شنغهاي؟

تضم شنغهاي أكثر من 9,115 مقهى، أي أكثر من ضعف نيويورك وحوالي خمسة أضعاف باريس.

2. ما مدى سرعة نمو استهلاك القهوة في الصين؟

نما استهلاك القهوة في الصين بنسبة 15 بالمئة سنويا خلال السنوات الثلاث الماضية.

3. من هم أكبر موردي القهوة إلى الصين؟

البرازيل في المرتبة الأولى، تليها إثيوبيا (ثانيا) ثم فيتنام (ثالثا).

4. ما الفرق في السعر بين القهوة الإثيوبية والفيتنامية؟

القهوة الإثيوبية متوسط سعرها 6,310 دولارات للطن، بينما الفيتنامية 4,176 دولارا للطن.

5. ما هي سياسة الرسوم الصفرية؟

منحت الصين دخولا معفى من الرسوم الجمركية للمنتجات الإثيوبية في 2025، مما عزز القدرة التنافسية السعرية للقهوة الإثيوبية.

6. كم صدرت إثيوبيا من القهوة إلى الصين في 2018؟

في الأشهر العشرة الأولى من السنة المالية 2018، صدرت إثيوبيا 37,711 طنا من القهوة إلى الصين بقيمة 270.73 مليون دولار.

سهل مريم جبرمدهين – استنادا إلى تقارير ECTA، GACC، ICO، و Allegra World Coffee Portal.
تاريخ النشر: 21 مايو 2026

انخفاض أسعار القهوة مع تحسن توقعات محصول البرازيل

الكاتب: قهوة ورلد
المصدر: Barchart
التاريخ: 20 مايو 2026انخفاض أسعار القهوة كان موضوعًا رئيسيًا في الآونة الأخيرة، ويبحث الكثيرون عن أحدث تطورات انخفاض أسعار القهوة.
خلاصة تنفيذية:

  • أغلقت عقود القهوة العربية لشهر يوليو منخفضة 0.68 بالمئة، بينما هبطت عقود روبوستا 0.51 بالمئة إلى أدنى مستوى في شهر.
  • سجلت العربية أدنى مستوى في عام ونصف يوم الثلاثاء وسط تحسن توقعات المعروض العالمي.
  • تتوقع أكاديمية تجارة القهوة أن يرتفع محصول البرازيل 2026/2027 بنسبة 12 بالمئة إلى 71.4 مليون كيس.
  • تتوقع ماريكس وستونكس محاصيل قياسية في البرازيل تتجاوز 75 مليون كيس لموسم 2026/2027.
  • تتوقع ستونكس توسع الفائض العالمي للقهوة عام 2026 إلى 10 ملايين كيس، وهو الأكبر في ست سنوات.
  • ارتفعت صادرات فيتنام من القهوة 15.8 بالمئة في أول أربعة أشهر من 2026 إلى 810 آلاف طن متري.
  • انخفضت مخزونات روبوستا في بورصة ICE إلى أدنى مستوى في عامين الأسبوع الماضي لكنها تعافت قليلا الأربعاء.

استقرت انخفاض أسعار القهوة على انخفاض يوم الأربعاء 20 مايو 2026، مع هبوط عقود روبوستا إلى أدنى مستوى في شهر. لا تزال توقعات بمحصول برازيلي أكبر تضغط على الأسعار. أغلقت العقود الآجلة للقهوة العربية لشهر يوليو منخفضة 0.68 بالمئة، وأغلقت عقود روبوستا لشهر يوليو منخفضة 0.51 بالمئة.

تراجعت الأسعار خلال الشهر الماضي، حيث سجلت العربية أدنى مستوى في عام ونصف يوم الثلاثاء وسط تحسن توقعات المعروض العالمي. في 7 مايو، توقعت أكاديمية تجارة القهوة أن يرتفع محصول البرازيل لموسم 2026/2027 بنسبة 12 بالمئة إلى 71.4 مليون كيس. في 19 مارس، توقعت ماريكس محصولا قياسيا في البرازيل بلغ 75.9 مليون كيس، متجاوزة توقعات سوكافينا البالغة 75.4 مليون كيس. في 12 مارس، رفعت ستونكس تقديراتها لإنتاج البرازيل في 2026/2027 إلى مستوى قياسي بلغ 75.3 مليون كيس، مقارنة بتقديرات نوفمبر البالغة 70.7 مليون كيس. كما توقعت ستونكس أن يتوسع الفائض العالمي للقهوة في 2026 إلى 10 ملايين كيس من 1.8 مليون كيس في 2025، وهو أكبر فائض في ست سنوات.

صادرات فيتنام ومخزونات ICE

ارتفاع صادرات القهوة من فيتنام، أكبر منتج للروبوستا في العالم، يشكل عاملا سلبيا لأسعار الروبوستا. في 9 مايو، أعلن المكتب الإحصائي الفيتنامي أن صادرات البلاد من القهوة في الأشهر الأربعة الأولى من 2026 ارتفعت 15.8 بالمئة على أساس سنوي إلى 810 آلاف طن متري. قفزت صادرات فيتنام لعام 2025 بنسبة 17.5 بالمئة إلى 1.58 مليون طن متري. من المتوقع أن يرتفع إنتاج موسم 2025/2026 بنسبة 6 بالمئة إلى أعلى مستوى في أربع سنوات عند 1.76 مليون طن متري، أي ما يعادل 29.4 مليون كيس.

اتجهت مخزونات القهوة في بورصة ICE إلى الانخفاض خلال الشهرين الماضيين، وهو ما يدعم الأسعار عادة. انخفضت مخزونات روبوستا إلى أدنى مستوى في عامين عند 3631 عقدا يوم الجمعة الماضي، على الرغم من أنها تعافت إلى أعلى مستوى في أسبوعين ونصف عند 3845 عقدا يوم الأربعاء. كما انخفضت مخزونات القهوة العربية في بورصة ICE إلى أدنى مستوى في شهرين وثلاثة أرباع عند 456,462 كيسا يوم الأربعاء.

صادرات البرازيل واضطرابات الإمدادات

تشكل الصادرات الأصغر من البرازيل دعما لأسعار القهوة. يوم الثلاثاء الماضي، أفادت سيكافي بأن صادرات البرازيل من البن الأخضر في أبريل انخفضت 1.3 بالمئة على أساس سنوي إلى 2.76 مليون كيس. لا يزال إغلاق مضيق هرمز يعطل الإمدادات العالمية للقهوة ويدعم الأسعار. أدى الإغلاق إلى زيادة معدلات الشحن وتكاليف التأمين والأسمدة والوقود، مما رفع التكاليف على المستوردين والمحمصين.

كعامل سلبي، أفادت منظمة القهوة الدولية في 7 نوفمبر بأن الصادرات العالمية للقهوة في السنة التسويقية الحالية (أكتوبر إلى سبتمبر) انخفضت 0.3 بالمئة على أساس سنوي إلى 138.658 مليون كيس.

توقعات الإنتاج من وزارة الزراعة الأمريكية

المؤشر توقعات 2025/2026
الإنتاج العالمي للقهوة 178.848 مليون كيس (زيادة 2.0% رقم قياسي)
إنتاج أرابيكا 95.515 مليون كيس (انخفاض 4.7%)
إنتاج روبوستا 83.333 مليون كيس (زيادة 10.9%)
إنتاج البرازيل 63 مليون كيس (انخفاض 3.1%)
إنتاج فيتنام 30.8 مليون كيس (زيادة 6.2% أعلى مستوى في 4 سنوات)
المخزونات النهائية 20.148 مليون كيس (انخفاض 5.4%)

توقع التقرير نصف السنوي لدائرة الزراعة الخارجية التابعة لوزارة الزراعة الأمريكية الصادر في 18 ديسمبر أن يرتفع الإنتاج العالمي للقهوة في 2025/2026 بنسبة 2.0 بالمئة على أساس سنوي إلى مستوى قياسي يبلغ 178.848 مليون كيس. ضمن هذا الإجمالي، من المتوقع أن ينخفض إنتاج أرابيكا بنسبة 4.7 بالمئة إلى 95.515 مليون كيس، بينما من المتوقع أن يرتفع إنتاج روبوستا بنسبة 10.9 بالمئة إلى 83.333 مليون كيس. كما توقعت الوزارة أن ينخفض إنتاج البرازيل من القهوة في 2025/2026 بنسبة 3.1 بالمئة إلى 63 مليون كيس، بينما سيرتفع إنتاج فيتنام بنسبة 6.2 بالمئة إلى أعلى مستوى في أربع سنوات عند 30.8 مليون كيس. ومن المتوقع أن تنخفض المخزونات النهائية لموسم 2025/2026 بنسبة 5.4 بالمئة إلى 20.148 مليون كيس من 21.307 مليون كيس في 2024/2025.

أسئلة شائعة (FAQ)

1. لماذا تنخفض أسعار القهوة؟

تتعرض أسعار القهوة لضغوط بسبب توقعات بمحصول برازيلي أكبر لموسم 2026/2027 وارتفاع الصادرات من فيتنام، مما يشير إلى وجود فائض عالمي.

2. كم بلغ انخفاض أسعار القهوة العربية؟

هبطت العقود الآجلة للقهوة العربية لشهر يوليو إلى أدنى مستوى في عام ونصف يوم 19 مايو 2026، وأغلقت منخفضة 0.68 بالمئة في 20 مايو.

3. ما هي التوقعات لمحصول البرازيل في 2026/2027؟

تتوقع أكاديمية تجارة القهوة 71.4 مليون كيس، بينما تتوقع ماريكس وستونكس محاصيل قياسية تتجاوز 75 مليون كيس.

4. كم زادت صادرات فيتنام من القهوة؟

ارتفعت صادرات فيتنام من القهوة بنسبة 15.8 بالمئة في الأشهر الأربعة الأولى من عام 2026 مقارنة بالفترة نفسها من العام الماضي، لتصل إلى 810 آلاف طن متري.

5. ما هو الفائض العالمي المتوقع للقهوة عام 2026؟

تتوقع ستونكس أن يتوسع الفائض العالمي للقهوة في 2026 إلى 10 ملايين كيس، وهو أكبر فائض في ست سنوات.

6. كيف يؤثر إغلاق مضيق هرمز على أسعار القهوة؟

يؤدي إغلاق المضيق إلى تعطيل الإمدادات العالمية للقهوة من خلال زيادة معدلات الشحن والتأمين وتكاليف الوقود، وهو عامل داعم للأسعار.

قهوة ورلد – استنادا إلى نشرة Barchart للسلع الأساسية.
تاريخ النشر: 20 مايو 2026

إنتاج القهوة في تنزانيا يرتفع 10 بالمئة في 2026/2027 بفضل الحقول المعاد تأهيلها

الكاتب: قهوة ورلد
المصدر: وزارة الزراعة الأمريكية (FAS دار السلام)
التاريخ: 20 مايو 2026
خلاصة تنفيذية:

  • تتوقع وزارة الزراعة الأمريكية في دار السلام أن يصل إنتاج القهوة في تنزانيا إلى 1.6 مليون كيس (وزن 60 كيلوغراما) في موسم 2026/2027، بزيادة 10.3 بالمئة على أساس سنوي.
  • يعود النمو إلى وصول الحقول المعاد تأهيلها بين عامي 2019 و2024 إلى مرحلة النضج الكامل، وارتفاع أسعار القهوة الذي شجع المزارعين على الاستثمار.
  • من المتوقع أن تتوسع المساحة المزروعة من 270 ألف هكتار إلى 275 ألف هكتار، مع زيادة المساحة المحصودة إلى 270 ألف هكتار.
  • من المتوقع أن ترتفع صادرات حبوب القهوة الخضراء بنسبة 2.9 بالمئة إلى 1.4 مليون كيس، بدعم من ارتفاع الإنتاج والطلب العالمي القوي.
  • يبقى الاتحاد الأوروبي أكبر مستورد للقهوة التنزانية، حيث يشتري خمسة أضعاف ما تشتريه الولايات المتحدة.
  • من المتوقع أن يزداد الاستهلاك المحلي من 85 ألف كيس إلى 90 ألف كيس، مدفوعا بثقافة القهوة الحضرية المتنامية في دار السلام وأروشا.
  • من المتوقع أن ترتفع المخزونات النهائية بشكل حاد إلى 157 ألف كيس بسبب زيادة الإنتاج عن نمو الاستهلاك والصادرات.

من المتوقع أن يصل إنتاج القهوة في تنزانيا إلى 1.6 مليون كيس (وزن 60 كيلوغراما) في موسم التسويق 2026/2027، مقارنة بـ1.45 مليون كيس في العام السابق، بنسبة زيادة 10.3 بالمئة.

وتعزى هذه الزيادة إلى وصول الحقول المعاد تأهيلها بين عامي 2019 و2024 إلى مرحلة النضج الكامل. كما شجعت أسعار القهوة المرتفعة المزارعين على توسيع المزارع والاستثمار في الأسمدة والمعدات المتقدمة وتحسين الكفاءة.

عززت الأسعار المستقرة الجمعيات التعاونية، مما وسع نطاق الدعم والتدريب للمزارعين. كما أدت الأمطار المواتية ودرجات الحرارة المستقرة إلى تحسين ظروف النمو، مما ساعد القطاع على التعافي من حالات الجفاف السابقة وزيادة الغلة. يستمر الطلب العالمي القوي في دفع الإنتاج والصادرات، مما يعزز مكانة تنزانيا في سوق القهوة.

توسعة المساحات المزروعة

من المتوقع أن يتوسع قطاع القهوة في تنزانيا بنحو اثنين بالمئة، مع ارتفاع المساحة المزروعة من 270 ألف هكتار في موسم 2025/2026 إلى 275 ألف هكتار في موسم 2026/2027. يعود هذا الارتفاع بشكل رئيسي إلى مزارعي الروبوستا في كاجيرا وكيغوما الذين يفتحون أراض جديدة بدعم من الشتلات المدعومة والأسعار الجيدة في المزرعة. من المتوقع أن تزيد المساحة المحصودة بنسبة مماثلة من 265 ألف هكتار إلى 270 ألف هكتار مع نضوج المزارع الجديدة.

القهوة هي المحصول النقدي الرئيسي في تنزانيا، حيث يزرعها أكثر من 40 بالمئة من المزارعين وتغطي 39 بالمئة من الأراضي الزراعية الدائمة. يتم الإنتاج من خلال ثلاثة أنظمة: مزارع صغار مستقلة في الجنوب، وزراعة متبادلة مع الموز في الشمال والغرب، وعقارات أكبر. بشكل عام، تساهم العقارات الكبيرة بأقل من 10 بالمئة من الإنتاج. يزرع معظم صغار المزارعين حوالي 0.63 هكتار مع أشجار قديمة، بواقع 400 إلى 2000 شجرة لكل مزرعة. تنتج تنزانيا القهوة العربية (أرابيكا) في المرتفعات الشمالية والجنوبية، والقهوة الروبوستا بالكامل تقريبا في كاجيرا بالقرب من بحيرة فيكتوريا.

الإنتاج والمدخلات الزراعية

المؤشر 2024/2025 2025/2026 2026/2027 (توقعات)
المساحة المحصودة (ألف هكتار) 265 265 270
إنتاج أرابيكا (ألف كيس) 700 750 850
إنتاج روبوستا (ألف كيس) 650 700 750
إجمالي الإنتاج (ألف كيس) 1,350 1,450 1,600
صادرات الحبوب (ألف كيس) 1,250 1,360 1,400
الاستهلاك المحلي (ألف كيس) 77 85 90
المخزونات النهائية (ألف كيس) 50 51 157

تنزانيا هي واحدة من أكبر ثلاثة منتجين لقهوة أرابيكا المعتدلة الكولومبية، وتساهم بنحو ستة بالمئة من المعروض العالمي. ينتج حوالي 320 ألف مزارع صغير 90 بالمئة من المحصول، بينما تنتج حوالي 100 عقار كبير النسبة المتبقية.

تدعم إعانات الأسمدة في تنزانيا بشكل أساسي منتجي التبغ والذرة والأرز، مع مساعدة ضئيلة موجهة لمزارعي القهوة. في فبراير 2026، خفضت الحكومة إعانة الأسمدة من تغطية حوالي نصف سعر السوق إلى مبلغ ثابت قدره 0.38 دولار أمريكي لكل كيس 50 كيلوغراما. منعت أسعار الأسمدة المرتفعة المزارعين لفترة طويلة من استخدام كميات كافية من المغذيات، مما أبقی متوسط الاستخدام قريبا من 50 كيلوغراما للهكتار الواحد.

السياسات والتجارة

توسع تنزانيا أصناف القهوة المقاومة للمناخ، وتوسع الزراعة، وتحسن دعم المدخلات، وتطور ممارسات المعالجة والزراعة. تشمل الإصلاحات الأخيرة مذكرة تفاهم بقيمة 30 مليون دولار أمريكي مع مؤسسة كوروس إنترناشيونال تركز على توزيع الشتلات على نطاق واسع، وبرامج أقوى لمكافحة الأمراض، والمزادات الرقمية، وقواعد ترخيص تصدير أكثر صرامة. تهدف السياسة إلى تعزيز الشفافية وإمكانية التتبع والقدرة التنافسية في الأسواق المتميزة.

حدد توجيه مجلس القهوة التنزاني الصادر في 24 أبريل 2026 الأسعار المرجعية عند 4.61 دولار أمريكي للكيلوغرام لقهوة أرابيكا معالجة الوحدة، و3.65 دولار لأرابيكا المعالجة منزليا، و1.54 دولار لكرز الروبوستا الجاف، و1.96 دولار لكرز أرابيكا الصلب الجاف.

من المتوقع أن ترتفع صادرات حبوب القهوة الخضراء بنسبة 2.9 بالمئة إلى 1.4 مليون كيس في موسم 2026/2027، بدعم من ارتفاع الإنتاج والطلب العالمي القوي. يبقى الاتحاد الأوروبي أكبر مستورد للقهوة التنزانية، حيث يشتري خمسة أضعاف ما تشتريه الولايات المتحدة. كما تظل اليابان وجهة رئيسية للقهوة التنزانية، وخاصة لأرابيكا المتميزة.

الوجهات التصديرية وانهيار القهوة سريعة الذوبان

الوجهة 2022 (كيس) 2023 (كيس) 2024 (كيس) 2025 (كيس)
الاتحاد الأوروبي 588,354 749,451 652,891 596,487
اليابان 281,684 204,779 200,254 193,718
الولايات المتحدة 58,841 79,586 112,720 128,032
المغرب 49,678 93,941 52,226 69,192
الهند 17,928 36,326 50,934 30,594

تظهر الولايات المتحدة كسوق نمو رئيسي للقهوة التنزانية، حيث ارتفعت الواردات من 58,841 كيسا في 2022 إلى 128,032 كيسا في 2025. في المقابل، انهارت صادرات القهوة سريعة الذوبان من تنزانيا بشكل كبير بين عامي 2022 و2025، من 10,858 كيسا إلى 814 كيسا فقط، بانخفاض يزيد عن 92 بالمئة. خفض الاتحاد الأوروبي وكينيا، اللذان كانا أكبر مشتريين، الواردات من عدة آلاف من الأكياس إلى 446 كيسا و88 كيسا فقط بحلول عام 2025.

الاستهلاك المحلي والمخزونات

من المتوقع أن يزداد استهلاك القهوة في تنزانيا من 85 ألف كيس إلى 90 ألف كيس في 2026/2027، مدفوعا بشكل أساسي بثقافة القهوة الحضرية المتنامية في دار السلام وأروشا. تشجع زيادة الدخل والتحضر المستهلكين الشباب والمهنيين على دمج القهوة في روتينهم اليومي. كما يعزز قطاع السياحة الطلب، حيث توسع الفنادق والمنشآت التي تخدم الزوار عروض القهوة الخاصة بها.

من المتوقع أن ترتفع المخزونات النهائية للقهوة في موسم 2026/2027 بشكل حاد إلى 157 ألف كيس، مقارنة بـ51 ألف كيس في موسم 2025/2026، مما يعكس تراكما مدفوعا بالمعروض. تعود الزيادة بشكل أساسي إلى ارتفاع الإنتاج الذي يفوق النمو المتواضع نسبيا في الاستهلاك المحلي والصادرات.

أسئلة شائعة (FAQ)

1. كم سيزيد إنتاج القهوة في تنزانيا في 2026/2027؟

تتوقع وزارة الزراعة الأمريكية في دار السلام زيادة بنسبة 10.3 بالمئة إلى 1.6 مليون كيس (وزن 60 كيلوغراما)، مدفوعة بالحقول المعاد تأهيلها التي وصلت إلى مرحلة النضج وارتفاع الأسعار.

2. ما الذي يدفع توسعة مساحات القهوة في تنزانيا؟

يفتح مزارعو الروبوستا في كاجيرا وكيغوما أراض جديدة بدعم من الشتلات المدعومة والأسعار الجيدة في المزرعة. من المتوقع أن تصل المساحة المزروعة إلى 275 ألف هكتار.

3. ما هي الدول الأكثر شراء للقهوة التنزانية؟

يبقى الاتحاد الأوروبي أكبر مستورد، تليه اليابان ثم الولايات المتحدة التي أظهرت نموا سريعا في السنوات الأخيرة.

4. ماذا حدث لصادرات القهوة سريعة الذوبان من تنزانيا؟

انهارت صادرات القهوة سريعة الذوبان بأكثر من 92 بالمئة بين عامي 2022 و2025، من 10,858 كيسا إلى 814 كيسا فقط.

5. كيف يتغير الاستهلاك المحلي للقهوة في تنزانيا؟

من المتوقع أن يرتفع الاستهلاك المحلي من 85 ألف كيس إلى 90 ألف كيس، مدفوعا بثقافة القهوة الحضرية المتنامية في دار السلام وأروشا وزيادة الطلب السياحي.

6. لماذا من المتوقع أن ترتفع المخزونات النهائية بشكل حاد؟

الإنتاج يفوق النمو المتواضع نسبيا في الاستهلاك المحلي والصادرات، مما يؤدي إلى تراكم مدفوع بالمعروض يصل إلى 157 ألف كيس.

قهوة ورلد – استنادا إلى تقرير وزارة الزراعة الأمريكية السنوي للقهوة TZ2026-0003 بقلم بنجامين متاكي، بإقرار داميان فيريس.
تاريخ النشر: 20 مايو 2026

تقرير سوق القهوة الصادر عن منظمة القهوة الدولية لشهر أبريل 2026: الأسعار العالمية تنخفض 2.7% رغم أزمة مضيق هرمز

الكاتب: قهوة وورلد – لندن

المصدر: منظمة القهوة الدولية (ICO) – تقرير سوق القهوة، أبريل 2026

رقم التقرير: غير متاح (تقرير شهري)

التاريخ: مايو 2026

متوسط السعر المركب لمنظمة القهوة الدولية يبلغ 266.24 سنتاً أميركياً للرطل؛ أرابيكا تتراجع 0.9% وروبوستا تهبط 6.9% (الانخفاض الشهري الخامس على التوالي)؛ المخزونات المعتمدة عند أدنى مستوياتها التاريخية.

لندن، مايو 2026 — بلغ متوسط السعر المركب لمنظمة القهوة الدولية (I‑CIP) 266.24 سنتاً أميركياً للرطل الواحد في أبريل 2026، مسجلاً انخفاضاً بنسبة 2.7% عن مارس 2026. وازن السوق بين قوتين متعارضتين: إغلاق مضيق هرمز منذ 4 مارس، مما دفع أسعار النفط الخام إلى الارتفاع بنسبة 55.8% وتكاليف الشحن البحري بنسبة 43.6% بين 27 فبراير و30 أبريل، مقابل استمرار تحسن توقعات المعروض العالمي. وفي النهاية، تغلبت عوامل الأساسيات (العرض والطلب) على الاضطرابات الجيوسياسية، مما محى معظم مكاسب مارس.

سجلت جميع مجموعات القهوة خسائر في أبريل، وكانت الروبوستا الأكثر انخفاضاً. يسلط تقرير المنظمة الضوء على أن أسعار الروبوستا تراجعت بنسبة 21.9% منذ نهاية العام التسويقي 2024/25، بينما انخفض السعر المركب 18.0% ومتوسط أسعار مجموعات أرابيكا الثلاث بنسبة 16.9%. ويعزى الانخفاض الحاد في الروبوستا إلى تحسن توافر المعروض — حيث ارتفعت صادرات الروبوستا الخضراء بنسبة 16.7% في النصف الأول من 2025/26 — وزيادة حصتها من إجمالي الصادرات الخضراء بمقدار 4.5 نقطة مئوية.

الخلاصة الرئيسية: استوعب السوق إلى حد كبير تداعيات الحرب، بينما أصبحت عوامل الأساسيات (العرض والطلب) هي المحرك الرئيسي للأسعار نحو الانخفاض. تراجع السعر المركب 2.7% في أبريل، مقارنة بارتفاع 2.3% في مارس عندما كانت المخاوف الجيوسياسية هي المسيطرة.

أداء الأسعار حسب المجموعة وأسواق العقود الآجلة

انخفض كل من أرابيكا كولومبيا المعتدلة وأرابيكا المناطق الأخرى المعتدلة بنسبة 0.9% في أبريل، بمتوسط 334.56 و331.32 سنتاً للرطل على التوالي. تراجعت أرابيكا البرازيل الطبيعية بنسبة 2.1% إلى 313.76 سنتاً للرطل. وهبطت الروبوستا بنسبة 6.9% إلى 164.64 سنتاً للرطل. على مستوى العقود الآجلة، انخفض سوق لندن (ICE) للروبوستا بنسبة 7.0% إلى 150.65 سنتاً للرطل، بينما تراجع سوق نيويورك (ICE) لأرابيكا بنسبة 1.9% إلى 284.63 سنتاً للرطل.

المؤشر مارس 2026 أبريل 2026 التغير
السعر المركب (سنت/رطل) 273.70 266.29 -2.7%
أرابيكا كولومبيا المعتدلة 337.45 334.52 -0.9%
أرابيكا المناطق الأخرى المعتدلة 334.34 331.52 -0.8%
أرابيكا البرازيل الطبيعية 320.51 314.29 -1.9%
روبوستا 176.77 164.17 -7.1%
نيويورك ICE (أرابيكا) 290.18 284.75 -1.9%
لندن ICE (روبوستا) 161.91 150.19 -7.2%

أزمة مضيق هرمز.. تأثير مستمر على تكاليف المدخلات

منذ 4 مارس 2026، ظلت حركة الشحن عبر مضيق هرمز معطلة. يمر حوالي خمس إمدادات النفط العالمية عبر هذا الممر. بين 27 فبراير و30 أبريل، ارتفع خام برنت من 73.23 دولاراً للبرميل إلى 114.09 دولاراً، بزيادة 55.8%. وقفز مؤشر أسعار الشحن بالحاويات من 1,331.1 إلى 1,911.4 نقطة، أي ارتفاع بنسبة 43.6%. كما قفز سعر سماد اليوريا بنسبة 47% من 465 دولاراً للطن إلى 682 دولاراً للطن خلال الشهرين نفسيهما. تُعد منطقة الخليج منتجاً رئيسياً للأسمدة؛ إذ تنتج شركة قطر للأسمدة وحدها حوالي 14% من إنتاج اليوريا العالمي. تشير المنظمة إلى أن ارتفاع أسعار اليوريا سيؤثر بشدة على مناشئ القهوة ذات المدخلات العالية، وخاصة المنتجين الذين لم يؤمنوا احتياجاتهم من الأسمدة مقدماً خلال فترة التسميد الرئيسية التي تدعم تزهير المحصول القادم.

تحسن توقعات المعروض العالمي – توقعات السوق تشير إلى محاصيل أكبر

خلال شهري مارس وأبريل، أصدر العديد من اللاعبين في السوق توقعات متفائلة. في 18 مارس، توقعت شركة سكوفينا للتجارة ارتفاع محصول البرازيل 2026/27 بنسبة 15.5% على أساس سنوي. وفي 19 مارس، توقعت مجموعة ماريكس ارتفاعاً بنسبة 14.3%. وفي 2 أبريل، توقعت ستونكس أن يصل الإنتاج العالمي لعام 2026 إلى 182.5 مليون كيس، بزيادة 9.6% عن العام السابق، وتوقعت ارتفاع المخزونات العالمية إلى 48.2 مليون كيس من 38.3 مليون كيس في 2025.

سيطرت عوامل الأساسيات في أبريل، حيث بدا أن السوق استوعب بالفعل تأثير الحرب. وعكس انخفاض السعر المركب بنسبة 2.7% الارتفاع البالغ 2.3% الذي تحقق في مارس عندما كانت الصدمات الجيوسياسية هي المسيطرة.

الفروقات السعرية والمراجحة

اتسع الفرق بين أرابيكا كولومبيا المعتدلة وأرابيكا المناطق الأخرى المعتدلة قليلاً من 3.12 إلى 3.34 سنتاً للرطل. ونما الفرق بين أرابيكا كولومبيا المعتدلة وأرابيكا البرازيل الطبيعية بنسبة 22.7% إلى 20.8 سنتاً للرطل. وزادت المراجحة بين سوقي نيويورك ولندن للعقود الآجلة بنسبة 4.5% إلى 133.99 سنتاً للرطل في أبريل، وهي الزيادة الشهرية الثانية على التوالي. بلغت نسبة المراجحة (نيويورك/لندن) 1.89، أي أعلى من المتوسط التاريخي البالغ 1.75 (من يناير 2018 إلى مايو 2025). ظلت النسبة أعلى من المتوسط التاريخي لمدة 11 شهراً من أصل 12 شهراً الماضية، مما يشير إلى عودة إلى مستويات مراجحة أكثر نموذجية.

انخفاض التقلبات في جميع المؤشرات

بلغ متوسط التقلب اليومي للسعر المركب 9.0% في أبريل، بانخفاض 0.8 نقطة مئوية عن مارس. انخفض تقلب أرابيكا كولومبيا المعتدلة إلى 8.5%، وأرابيكا المناطق الأخرى المعتدلة إلى 8.8%، وأرابيكا البرازيل الطبيعية إلى 9.7%، والروبوستا إلى 10.7%. كما انخفض تقلب عقود نيويورك الآجلة إلى 10.0% ولندن إلى 11.0%.

المخزونات المعتمدة عند أدنى مستويات تاريخية

انخفضت مخزونات الروبوستا المعتمدة في لندن بنسبة 5.5% على أساس شهري إلى 0.65 مليون كيس في أبريل. كما تراجعت مخزونات أرابيكا المعتمدة في أميركا بنسبة 10.1% إلى 0.55 مليون كيس. استقرت مستويات المخزون في الأشهر الستة الماضية، لكنها لا تزال عند مستويات منخفضة تاريخياً للغاية. من يناير 2010 إلى ديسمبر 2021، بلغ متوسط إجمالي المخزونات المعتمدة في سوقي العقود الآجلة 4.87 ملايين كيس. ومنذ نهاية 2021، ظل إجمالي المخزونات المعتمدة دون حاجز 3.0 ملايين كيس. وبحساب المخزون الحالي بأشهر الاستهلاك في الاتحاد الأوروبي والولايات المتحدة، فهو يعادل 0.22 شهراً فقط من الاستهلاك، مقارنة بمتوسط 0.91 شهراً بين 2010 و2021.

صادرات البن الأخضر.. أداء متفاوت حسب المجموعة

ارتفع إجمالي الصادرات العالمية من البن الأخضر في مارس 2026 بنسبة 0.8% إلى 11.7 مليون كيس. قفزت صادرات الروبوستا بنسبة 24.0% إلى مستوى قياسي بلغ 5.52 مليون كيس، بقيادة فيتنام (ارتفاع 30.3% إلى 3.67 ملايين كيس) وبدعم من البرازيل والهند. وانخفضت صادرات أرابيكا كولومبيا المعتدلة بنسبة 33.8% إلى 0.88 مليون كيس، وهو الانخفاض الشهري الخامس على التوالي، مع تراجع صادرات كولومبيا نفسها بنسبة 37.4% بسبب نقص المعروض المحلي. وزادت صادرات أرابيكا المناطق الأخرى المعتدلة بشكل طفيف بنسبة 0.9% إلى 2.59 مليون كيس، بقيادة هندوراس (+19.3%). وانخفضت صادرات أرابيكا البرازيل الطبيعية بنسبة 16.8% إلى 2.71 مليون كيس، مسجلة الشهر الثالث عشر على التوالي من النمو السلبي، بقيادة البرازيل بشكل أساسي.

انخفض إجمالي صادرات أرابيكا بنسبة 13.6% إلى 6.18 ملايين كيس في مارس 2026. ونتيجة لذلك، تراجعت حصة أرابيكا من إجمالي صادرات البن الأخضر في الأشهر الستة الأولى من 2025/26 إلى 59.6% من 64.5% قبل عام.

مجموعة القهوة مارس 2025 (مليون كيس) مارس 2026 (مليون كيس) التغير
روبوستا 4.45 5.52 +24.0%
أرابيكا كولومبيا المعتدلة 1.33 0.88 -33.8%
أرابيكا المناطق الأخرى المعتدلة 2.57 2.59 +0.9%
أرابيكا البرازيل الطبيعية 3.26 2.71 -16.8%

إجمالي الصادرات حسب المنطقة (جميع أشكال القهوة)

زادت الصادرات العالمية لجميع أشكال القهوة بنسبة 1.6% إلى 13.59 مليون كيس في مارس 2026. قادت آسيا وأوقيانوسيا النمو بارتفاع 13.1% إلى 5.82 ملايين كيس، مدفوعة بزيادة صادرات فيتنام بنسبة 25.1% إلى 4.3 ملايين كيس – وهو أكبر حجم تصدير لفيتنام في شهر مارس على الإطلاق وثاني أعلى حجم شهري مسجل. وقابل ذلك جزئياً تراجع صادرات إندونيسيا بنسبة 47.6% إلى 0.45 مليون كيس.

انخفضت صادرات أفريقيا بنسبة 14.7% إلى 1.4 مليون كيس، بقيادة إثيوبيا (هبوط 29.7% إلى 0.44 مليون كيس). وتراجعت صادرات أميركا الجنوبية بنسبة 8.3% إلى 4.07 ملايين كيس، مع انخفاض صادرات كولومبيا بنسبة 28.5% إلى 0.9 مليون كيس – وهو التراجع الشهري الرابع على التوالي. وزادت صادرات منطقة البحر الكاريبي والمكسيك وأميركا الوسطى بنسبة 7.1% إلى 2.3 مليون كيس، بقيادة هندوراس (+19.3%).

الصادرات حسب الشكل.. القهوة سريعة الذوبان ترتفع 6.6%

شكلت حبوب البن الخضراء 85.23% من إجمالي الصادرات في النصف الأول من 2025/26، والقهوة سريعة الذوبان 14.21%، والقهوة المحمصة 0.56%. ارتفعت صادرات القهوة سريعة الذوبان بنسبة 6.6% إلى 1.82 مليون كيس في مارس 2026، وكانت فيتنام (0.56 مليون كيس) والبرازيل (0.4 مليون) والهند (0.28 مليون) أكبر المصدرين. وزادت صادرات البن المحمص بنسبة 21.0% إلى 0.07 مليون كيس.

ميزان العرض والطلب العالمي

وفقاً لبيانات المنظمة، بلغ الإنتاج العالمي في 2023/24 نحو 177.5 مليون كيس، بزيادة 5.2% عن العام السابق. ارتفع إنتاج أرابيكا بنسبة 4.5% إلى 102.1 مليون كيس، وروبوستا بنسبة 6.2% إلى 75.4 مليون كيس. بلغ الاستهلاك في 2023/24 نحو 175.1 مليون كيس، بزيادة 1.4%، مما أسفر عن فائض إيجابي قدره 2.44 مليون كيس – أول فائض بعد ثلاثة أعوام متتالية من العجز.

الأسئلة الشائعة

  • ما هو متوسط السعر المركب لمنظمة القهوة الدولية في أبريل 2026؟
بلغ متوسط السعر المركب 266.24 سنتاً أميركياً للرطل، بانخفاض 2.7% عن مارس 2026.
  • كم تبلغ نسبة انخفاض أسعار الروبوستا منذ نهاية العام التسويقي 2024/25؟
انخفضت أسعار الروبوستا بنسبة 21.9% منذ نهاية العام التسويقي 2024/25، بينما تراجع السعر المركب 18.0% ومتوسط مجموعات أرابيكا الثلاث بنسبة 16.9%.
  • كيف أثر إغلاق مضيق هرمز على تكاليف الشحن والأسمدة؟
ارتفع مؤشر أسعار الشحن بالحاويات بنسبة 43.6% وقفز سعر اليوريا بنسبة 47% بين 27 فبراير و30 أبريل 2026.
  • ما هي توقعات المحللين لإنتاج البرازيل 2026/27؟
توقعت سكوفينا زيادة 15.5% وتوقعت ماريكس زيادة 14.3% مقارنة بالعام السابق.
  • كم بلغت صادرات الروبوستا الخضراء في مارس 2026؟
بلغت 5.52 ملايين كيس، بزيادة 24.0% عن مارس 2025، وهو أعلى حجم شهري مسجل على الإطلاق.
  • ما هو مستوى المخزونات المعتمدة حالياً مقارنة بالمتوسط التاريخي؟
تمثل المخزونات الحالية 0.22 شهراً فقط من استهلاك الاتحاد الأوروبي والولايات المتحدة، مقارنة بمتوسط 0.91 شهراً بين 2010 و2021.
المصدر: منظمة القهوة الدولية (ICO) – تقرير سوق القهوة، أبريل 2026 (نُشر في مايو 2026). جميع الأرقام والتحليلات مستندة حصرياً إلى التقرير الأصلي. لم تتم إضافة أي بيانات خارجية.
مواد ذات صلة:

تراجع إنتاج القهوة في إندونيسيا 8% إلى 11.38 مليون كيس

الكاتب: قهوة وورلد – دبي 


المصدر: دائرة الزراعة الخارجية التابعة لوزارة الزراعة الأميركية – مكتب جاكرتا هذا التقرير يناقش إنتاج القهوة في إندونيسيا 2026.

رقم التقرير: ID2026-0021

التاريخ: 15 مايو 2026


ملخص تنفيذي

• من المتوقع أن يصل إنتاج القهوة في إندونيسيا خلال العام التسويقي 2026/27 إلى 11.38 مليون كيس (وزن 60 كجم) بانخفاض 8% عن العام السابق.

• إنتاج الروبوستا يهبط إلى 10 ملايين كيس (انخفاض مليون كيس) بسبب الأمطار الغزيرة في جنوب سومطرة وجاوة الوسطى.

• خفض تقدير إنتاج البن العربي لعام 2025/26 إلى 1.37 مليون كيس بعد فيضانات إعصار سينيار في آتشيه وشمال سومطرة.

• أسعار المزرعة: الروبوستا انخفض 16% عن ذروة 2025، والعربية انخفض 14% منذ أكتوبر 2025.

• الصادرات المتوقعة 7 ملايين كيس في 2026/27 بانخفاض 11% بسبب تراجع الإمدادات والطلب المحلي القوي.

• الواردات الأوروبية من القهوة الإندونيسية قفزت 72% إلى 2.4 مليون كيس في 2025/26.

• الاستهلاك المحلي المتوقع 4.83 ملايين كيس مدعوماً بالقهوة سريعة الذوبان ومشروب كوبي سوسو.

• بعض مزارع البن العربي في آتشيه قد تحتاج 2-3 سنوات للتعافي الكامل من أضرار الفيضانات.

1. نظرة عامة: مكانة إندونيسيا في سوق القهوة العالمية

تُصنف إندونيسيا كثاني أكبر منتج للقهوة في آسيا ورابع أكبر منتج في العالم بعد البرازيل وفيتنام وكولومبيا، وقبل إثيوبيا وأوغندا. يُصدر نحو 75% من إنتاج القهوة الإندونيسي إلى الخارج. يشكل الروبوستا ما يقرب من 88% من إجمالي الإنتاج، مما يجعل إندونيسيا أكبر منتج للروبوستا في آسيا ومورداً رئيسياً للأسواق الأوروبية والأميركية.

وفقاً لتقرير دائرة الزراعة الخارجية الأميركية الصادر من مكتب جاكرتا، يواجه قطاع القهوة في إندونيسيا تحديات مناخية كبيرة. فقد أثرت الأمطار الغزيرة خلال مرحلتي التزهير ونمو الثمار في أواخر عام 2025 وأوائل 2026 بشكل خطير على محاصيل الروبوستا في جنوب سومطرة وجاوة الوسطى. وفي الوقت نفسه، لا تزال مناطق زراعة البن العربي في آتشيه وشمال سومطرة تتعافى من الفيضانات والانهيارات الأرضية التي سببها إعصار سينيار في نوفمبر 2025.

رؤية أساسية: يهيمن الروبوستا على إنتاج القهوة في إندونيسيا بنسبة 88%. ويمثل صغار المزارعين (الذين يزرعون هكتاراً إلى هكتارين) نحو 98% من المساحة الإجمالية، مما يجعل القطاع شديد التأثر بالصدمات المناخية واضطرابات البنية التحتية.

2. توقعات الإنتاج.. العام التسويقي 2026/27

تتوقع دائرة الزراعة الخارجية في جاكرتا أن يصل إنتاج إندونيسيا من القهوة في العام التسويقي 2026/27 إلى حوالي 11.38 مليون كيس (وزن 60 كجم) بما يعادل 682,800 طن متري، ويتألف من 1.38 مليون كيس من البن العربي (82,800 طن) و10.00 ملايين كيس من الروبوستا (600,000 طن). ويمثل هذا انخفاضاً بنسبة 8% عن تقدير العام السابق 2025/26 المعدل البالغ 12.37 مليون كيس.

جدول 1: توقعات إنتاج القهوة في إندونيسيا (مليون كيس 60 كجم)

الفئة 2021/22 2022/23 2023/24 2024/25 2025/26 (مراجع) 2026/27 (متوقع)
البن العربي 1.30 1.40 1.40 1.40 1.37 1.38
الروبوستا 9.30 10.50 6.80 9.30 11.00 10.00
الإجمالي 10.60 11.90 8.20 10.70 12.37 11.38

3. التحديات المناخية.. الأمطار الغزيرة وأضرار الإعصار

المحرك الرئيسي لانخفاض الإنتاج في إندونيسيا هو هطول الأمطار غير الطبيعي خلال مرحلتي التزهير ونمو الثمار. في منتصف عام 2025، عطلت الأمطار الغزيرة تزهير محاصيل الروبوستا في المرتفعات الجنوبية لسومطرة. وفي جاوة الوسطى، أبلغ المزارعون عن أمطار غزيرة تسببت في تساقط عدد كبير من الأزهار وانهيار حبوب اللقاح، مما عطل عملية التلقيح وأدى إلى ضعف نمو الثمار.

في آتشيه وشمال سومطرة، لا تزال مناطق إنتاج البن العربي تعاني من آثار الفيضانات المرتبطة بإعصار سينيار في أواخر نوفمبر 2025. وحتى أبريل 2026، لا يزال تعافي البنية التحتية غير مكتمل، مما أبقي تكاليف النقل مرتفعة. كما تأثرت العديد من منشآت التجهيز والمستودعات. وتشير اتصالات التقرير إلى أن بعض مزارع البن العربي تعرضت لأضرار قد تستغرق 2-3 سنوات للتعافي. وقد تأجل الحصاد الرئيسي في آتشيه، الذي يحدث عادة في أكتوبر-نوفمبر، إلى أوائل 2026.

وبالنظر إلى المستقبل، تتوقع وكالة الأرصاد الجوية الإندونيسية أن يكون موسم الجفاف لعام 2026 أكثر جفافاً وأطول من المتوسط المناخي، وذلك بسبب ظاهرة النينو الخفيفة التي من المتوقع أن تزداد قوة إلى مستوى معتدل في النصف الثاني من 2026. في سومطرة، من المتوقع أن يبدأ موسم الجفاف تدريجياً في أبريل-مايو 2026 بدءاً من آتشيه وشمال سومطرة، ثم يمتد إلى لامبونغ وجنوب سومطرة، مع ذروة الظروف حول أغسطس 2026. تزيد ظروف النينو عادة من خطر الجفاف الشديد الذي قد يعطل التزهير ويقلل المحصول.

جدول 2: تأثير الأمطار على مناطق الإنتاج الرئيسية (2025-2026)

المنطقة الحدث التأثير الجدول الزمني للتعافي
مرتفعات جنوب سومطرة أمطار غزيرة (منتصف 2025) تعطل تزهير الروبوستا تراجع المحصول في 2026/27
جاوة الوسطى أمطار غزيرة، انجراف حبوب اللقاح ضعف نمو الثمار حصاد أقل من المتوقع
آتشيه وشمال سومطرة فيضانات إعصار سينيار (نوفمبر 2025) تضرر مزارع العربية، دمار بنية تحتية 2-3 سنوات

4. توقعات الغلة (الإنتاجية)

بالنسبة لعام 2026/27، من المتوقع أن تنخفض غلة الروبوستا بسبب اضطرابات الأمطار، على الرغم من أن التقرير لم يذكر أرقاماً محددة للغلة لكل هكتار. تاريخياً، تظل غلة الروبوستا في إندونيسيا أقل من طن متري واحد للهكتار وتتفاوت بشكل كبير حسب المنطقة. ومن المتوقع أن تظل غلة البن العربي في آتشيه وشمال سومطرة منخفضة حتى تتعافى البنية التحتية والمزارع.

لا يزال تبني الشتلات المحسنة وعالية الغلة محدوداً لأن العديد من المزارعين يستمرون في الاعتماد على مواد الزراعة المحلية. كما يظل توزيع الحكومة للشتلات المدعومة وبرامج تدريب المزارعين محدوداً من حيث التغطية الجغرافية.

5. ديناميكيات الأسعار.. الانخفاض من ذروة 2025

انخفضت أسعار المزرعة والأسعار الفورية لكل من الروبوستا والعربية بشكل كبير عن أعلى مستوياتها في 2025. وفقاً لبيانات الأسعار الفورية من لامبونغ (لروبوستا) وميدان (للعربية)، فقد تراجعت الأسعار بسبب تحسن توقعات العرض العالمي وضعف الطلب من بعض المحامص.

بلغ سعر الروبوستا الفوري في لامبونغ ذروته عند أكثر من 104,000 روبية/كجم في فبراير 2025، لكنه انخفض إلى حوالي 66,661 روبية/كجم بحلول أبريل 2026، أي تراجع بنحو 36% عن الذروة. وعلى أساس سنوي (أبريل 2025 إلى أبريل 2026)، انخفض سعر الروبوستا من 98,659 إلى 66,661 روبية/كجم بانخفاض 32%. وبالمقارنة مع أكتوبر 2025 (84,128 روبية/كجم)، فإن الانخفاض يبلغ حوالي 21%.

بلغ سعر العربية الفوري في ميدان ذروته عند أكثر من 229,835 روبية/كجم في نوفمبر 2025 ثم انخفض إلى حوالي 174,162 روبية/كجم بحلول أبريل 2026، أي تراجع 24% عن الذروة. وبالمقارنة مع أكتوبر 2025 (219,802 روبية/كجم)، فإن الانخفاض يبلغ حوالي 21%.

جدول 3: أسعار الروبوستا الفورية في لامبونغ (روبية/كجم) – أشهر مختارة

الشهر 2024 2025 2026 التغير (أكتوبر 2025 إلى أبريل 2026)
يناير 56,069 94,724 78,595 -21%
فبراير 55,854 104,371 70,862
مارس 59,018 102,373 69,785
أبريل 72,712 98,659 66,661

6. توقعات الصادرات: تراجع الإمدادات وارتفاع الطلب الأوروبي

تتوقع الدائرة أن تنخفض صادرات حبوب البن الخضراء في 2026/27 بنسبة 11% إلى 7 ملايين كيس (420,000 طن متري)، بسبب انخفاض الإمدادات القابلة للتصدير واستمرار الطلب المحلي القوي. وتقدر الصادرات الكلية (بما في ذلك المحمصة وسريعة الذوبان) بنحو 8.05 ملايين كيس.

على الرغم من الانخفاض الإجمالي، ارتفعت الشحنات إلى الأسواق الأوروبية بنسبة 72% إلى 2.4 مليون كيس في 2025/26 مقارنة بالعام السابق. ويعكس هذا الانتعاش الطلب المتجدد على البن الإندونيسي، خاصة من بلجيكا وألمانيا، مدعوماً بتوافر الإمدادات والأسعار التنافسية واستعداد المصدرين للامتثال للوائح إزالة الغابات الأوروبية.

من المتوقع أن تظل الولايات المتحدة ضمن أكبر خمسة أسواق وجهة لإندونيسيا، مع طلب ثابت يتراوح بين 680,000 و950,000 كيس على مدى السنوات الخمس الماضية. في 2025/26، احتلت الشحنات إلى الولايات المتحدة المرتبة الثالثة بواقع 797,000 كيس. تتألف الشحنات إلى أميركا عادةً من 60-80% من حبوب البن العربي، ويتم تصدير معظمها عبر ميناء بيلاوان في شمال سومطرة.

جدول 4: صادرات إندونيسيا من البن الخضراء حسب الوجهة (ألف كيس 60 كجم، 2025/26)

الترتيب الوجهة الكمية (ألف كيس) النسبة
1 أوروبا (الإجمالي) 2,400 ~30%
2 الولايات المتحدة 797 ~10%
3 أخرى ~3,800 ~60%

7. الاتفاقيات التجارية والبيئة السياساتية

خلافاً للهند، ليس لدى إندونيسيا اتفاقيات تجارة حرة جديدة تم التصديق عليها تستهدف صادرات القهوة إلى أوروبا. ومع ذلك، تواصل البلاد الاستفادة من نظام التفضيلات المعمم الحالي مع مختلف الأسواق. وأبلغ المصدرون عن ارتفاع تكاليف الشحن والتأخيرات المرتبطة بالنزاع في الشرق الأوسط خلال الربع الأخير من 2025/26، مما أثر على بعض الشحنات.

كما دعم انخفاض قيمة الروبية مقابل الدولار الأميركي الطلب الأقوى في نهاية 2025/26. وتعززت أسعار العربية المنخفضة الدرجة حتى مارس 2026 مع تحسن إمكانية الوصول، على الرغم من تضاعف تكاليف النقل في المناطق المتضررة.

8. الاستهلاك المحلي.. سوق نامية

تتوقع الدائرة أن يصل الاستهلاك المحلي للقهوة في 2026/27 إلى 4.83 ملايين كيس (289,800 طن متري) بزيادة 20 ألف كيس عن العام السابق، مدعوماً بالطلب المستمر من المحامص والمصنعين. وقد واجهت المحامص المحلية هوامش ربح ضيقة مع ارتفاع أسعار البن الخام منذ 2024، كما حولت القوة الشرائية الأضعف في 2025/26 بعض الطلب نحو القهوة منخفضة إلى متوسطة الجودة. ومع انخفاض أسعار البن الخام في أوائل 2026، من المتوقع أن يظل الطلب من المحامص قوياً.

على مستوى المستهلك، لا تزال القهوة منخفضة السعر التي يبيعها الباعة المتجولون شائعة بين العمال والمستهلكين ذوي الدخل المنخفض والمتوسط، بينما تستمر منافذ القهوة في الأماكن العامة في خدمة المستهلكين الراقيين، بما في ذلك شباب الجيل Z. ولا يزال مشروب كوبي سوسو (قهوة بالحليب) مشروباً شعبياً للمبتدئين ومتاحاً على نطاق واسع في مقاهي القهوة ومنتجات الجاهز للشرب.

جدول 5: الاستهلاك المحلي في إندونيسيا (مليون كيس 60 كجم)

الفئة 2024/25 2025/26 2026/27 (متوقع)
محلي محمص ومطحون 3.343 3.270 3.280
محلي سريع الذوبان 1.530 1.540 1.550
إجمالي الاستهلاك المحلي 4.873 4.810 4.830

9. الرؤية طويلة المدى وآفاق التعافي

ليس لدى إندونيسيا هدف إنتاجي طويل الأجل معلن علناً مماثل لرؤية الهند 2047. ومع ذلك، شجعت الحكومة والمجلس الإندونيسي للقهوة (التابع لوزارة الزراعة) برامج الاستدامة ودعم الامتثال للوائح إزالة الغابات الأوروبية. ويشكل توقع وكالة الأرصاد الجوية لظاهرة النينو في النصف الثاني من 2026 مخاطر إضافية. من المتوقع أن يستغرق تعافي مزارع العربية في آتشيه 2-3 سنوات، في حين قد تتعافى مناطق الروبوستا في 2027/28 إذا عادت أنماط هطول الأمطار إلى طبيعتها.

10. الواردات.. سد الفجوة

تتوقع الدائرة أن تصل واردات حبوب البن الخضراء في 2026/27 إلى 1.42 مليون كيس (85,200 طن متري) بزيادة طفيفة عن 1.415 مليون كيس في 2025/26. ترتبط واردات إندونيسيا من البن الخضراء ارتباطاً وثيقاً بحجم الإنتاج والطلب المحلي، حيث قفزت من حوالي 230,000 كيس في 2020/21 إلى ذروة 942,000 كيس في 2023/24، ثم انخفضت إلى حوالي 372,000 كيس في 2025/26. تعكس الزيادة في 2023/24 مزيجاً من ضعف الإمدادات المحلية واستمرار الطلب على حبوب التخصص وقطاع القهوة الجاهز للشرب المتنامي.

تشكل حبوب البن الخضراء حوالي 94% من إجمالي الواردات، وتأتي في المقام الأول من نيكاراغوا وفيتنام والبرازيل وكينيا للمعالجة وإعادة التصدير.

11. التحديات الرئيسية التي تواجه قطاع القهوة الإندونيسي

  • تقلب المناخ: أمطار غزيرة أثناء التزهير (منتصف 2025) يتبعها جفاف متوقع بسبب النينو في أواخر 2026، مما يخلق صدمات مناخية متطرفة.
  • تدمير البنية التحتية: دمر إعصار سينيار الطرق والجسور ومنشآت التجهيز والمستودعات في آتشيه وشمال سومطرة، ولم يكتمل التعافي حتى أبريل 2026.
  • ضعف صغار المزارعين: 98% من مساحة القهوة تزرع من قبل صغار المزارعين ذوي وصول محدود إلى الائتمان والشتلات المحسنة والتأمين على المحاصيل.
  • تكاليف الأسمدة: استمرار ارتفاع تكاليف المدخلات وعدم اليقين في إمدادات الأسمدة في الضغط على هوامش المزارعين.
  • اضطرابات الشحن: أدى النزاع في الشرق الأوسط إلى زيادة تكاليف الشحن وتأخيرات، مما أثر على القدرة التنافسية للصادرات.
  • برامج إعادة الزراعة المحدودة: لم يتم تنفيذ برامج كبيرة لإعادة الزراعة أو التوسع في السنوات الأخيرة، مما يترك أشجاراً قديمة في مكانها.

12. الفرص

  • الاستعداد للوائح إزالة الغابات الأوروبية: استعد المصدرون الإندونيسيون للوائح إزالة الغابات الأوروبية، مما قد يمكنهم من كسب حصة في السوق الأوروبية.
  • السوق المحلية المتنامية: ثقافة القهوة المتزايدة بين الجيل Z وشعبية كوبي سوسو ومنتجات الجاهز للشرب.
  • الطلب على القهوة سريعة الذوبان: من المتوقع أن يظل الاستهلاك المحلي سريع الذوبان قوياً عند 1.55 مليون كيس.
  • انخفاض قيمة الروبية: انخفاض قيمة الروبية يدعم القدرة التنافسية للصادرات على الرغم من تراجع الأسعار.
  • إمكانية التعافي: بمجرد إعادة بناء البنية التحتية وعودة هطول الأمطار إلى طبيعته، يمكن لإنتاج الروبوستا الإندونيسي أن ينتعش بسرعة.

الأسئلة الشائعة

  • كم تنتج إندونيسيا من القهوة في 2026/27؟
وفقاً لتقرير USDA FAS، من المتوقع أن تنتج إندونيسيا 11.38 مليون كيس (وزن 60 كجم) أي ما يعادل 682,800 طن متري في العام التسويقي 2026/27، ويتألف من 1.38 مليون كيس من البن العربي و10.00 ملايين كيس من الروبوستا. وهذا يمثل انخفاضاً بنسبة 8% عن العام السابق.
  • لماذا من المتوقع انخفاض إنتاج الروبوستا؟
من المتوقع أن ينخفض إنتاج الروبوستا بمقدار مليون كيس (إلى 10 ملايين كيس) بسبب الأمطار الغزيرة في منتصف عام 2025 التي عطلت تزهير المحصول في المرتفعات الجنوبية لسومطرة، والأمطار الغزيرة في جاوة الوسطى التي تسببت في تساقط الأزهار وانهيار حبوب اللقاح مما عطل عملية التلقيح.
  • ماذا حدث لإنتاج البن العربي في آتشيه وشمال سومطرة؟
تسبب إعصار سينيار في أواخر نوفمبر 2025 في فيضانات وانهيارات أرضية شديدة، مما أدى إلى تضرر مزارع البن العربي ومنشآت التجهيز والبنية التحتية. من المتوقع أن يستغرق التعافي 2-3 سنوات. كما تأجل الحصاد الرئيسي في آتشيه إلى أوائل 2026.
  • كيف تغيرت أسعار القهوة في إندونيسيا؟
انخفض سعر الروبوستا الفوري في لامبونغ من ذروة تجاوزت 104,000 روبية/كجم في فبراير 2025 إلى حوالي 66,661 روبية/كجم في أبريل 2026 (انخفاض 36% عن الذروة). وانخفض سعر العربية الفوري في ميدان من أكثر من 229,835 روبية/كجم في نوفمبر 2025 إلى حوالي 174,162 روبية/كجم في أبريل 2026 (انخفاض 24% عن الذروة).

الكاتب: قهوة وورلد – جاكرتا

المصدر: دائرة الزراعة الخارجية التابعة لوزارة الزراعة الأميركية (USDA FAS) – تقرير ID2026-0021

التاريخ: 15 مايو 2026

توفر التقرير: يمكن الوصول إلى التقرير الكامل من خلال نظام الاستعلام المتقدم PSD التابع لوزارة الزراعة الأميركية.

مواد مشابهة:

تقرير أمريكي: قطاع القهوة الهندي يواجه تحديات مناخية وفرصا تجارية تاريخية

ارتفاع إنتاج القهوة في هندوراس إلى 5.53 مليون كيس

إنتاج المكسيك من القهوة يرتفع إلى 4.1 مليون كيس في موسم 2026/2027

انخفاض أسعار القهوة مع توقعات بوفرة المحاصيل البرازيلية وزيادة المعروض العالمي

الكاتب: قهوة ورلد
المصدر: Barchart (ريتش أسبلوند)
التاريخ: 18 مايو 2026
خلاصة تنفيذية:

  • انخفضت أسعار عقود القهوة العربية لشهر يوليو إلى أدنى مستوى في عام ونصف، مغلقة بانخفاض 1.01 بالمئة، بينما سجلت عقود روبوستا أدنى مستوى في أربعة أسابيع بانخفاض 1.75 بالمئة.
  • تتوقع أكاديمية تجارة القهوة أن يرتفع محصول البرازيل لموسم 2026/2027 بنسبة 12 بالمئة ليصل إلى 71.4 مليون كيس.
  • تتوقع كل من ماريكس غروب وستونكس محاصيل قياسية في البرازيل تتجاوز 75 مليون كيس.
  • تتوقع ستونكس أن يتوسع الفائض العالمي من القهوة عام 2026 إلى 10 ملايين كيس، وهو الأكبر في ست سنوات.
  • ارتفعت صادرات فيتنام من القهوة بنسبة 15.8 بالمئة في الأشهر الأربعة الأولى من 2026 مقارنة بالفترة نفسها من العام الماضي.
  • تراجعت مخزونات روبوستا في بورصة إنتركونتيننتال إلى أدنى مستوى في عامين، بينما هبطت مخزونات البن العربية إلى أدنى مستوى في 2.75 شهر.
  • استمرار إغلاق مضيق هرمز يعطل الإمدادات العالمية للقهوة ويدعم الأسعار.

مددت أسعار القهوة خسائرها الحادة التي بدأت يوم الجمعة الماضي في 18 مايو 2026. أغلق سعر العقود الآجلة للقهوة العربية لشهر يوليو منخفضا بنسبة 1.01 بالمئة، مسجلا أدنى مستوى له في عام ونصف. كما هبطت عقود روبوستا لشهر يوليو بنسبة 1.75 بالمئة، واصلة إلى أدنى مستوى في أربعة أسابيع. جاءت الانخفاضات مدفوعة إلى حد كبير بتوقعات بمحصول برازيلي أكبر وارتفاع الصادرات من فيتنام.

يتوقع محللو السوق تحقيق محصول قياسي في البرازيل لموسم 2026/2027. في 7 مايو، توقعت أكاديمية تجارة القهوة أن يزيد محصول البرازيل بنسبة 12 بالمئة على أساس سنوي ليصل إلى 71.4 مليون كيس. وكانت توقعات ماريكس غروب وستونكس السابقة أعلى من ذلك. توقعت ماريكس محصولا قياسيا بلغ 75.9 مليون كيس، بينما رفعت ستونكس تقديراتها إلى 75.3 مليون كيس. كما توقعت ستونكس أن يتوسع الفائض العالمي من القهوة من 1.8 مليون كيس في عام 2025 إلى 10 ملايين كيس في عام 2026، وهو أكبر فائض في ست سنوات.

تضيف فيتنام، أكبر منتج للبن روبوستا في العالم، المزيد من الضغوط على المعروض. وفقا للمكتب الإحصائي الوطني الفيتنامي، ارتفعت صادرات القهوة في الأشهر الأربعة الأولى من عام 2026 بنسبة 15.8 بالمئة على أساس سنوي إلى 810 آلاف طن متري. بالنسبة لعام 2025 بأكمله، قفزت صادرات فيتنام من القهوة بنسبة 17.5 بالمئة إلى 1.58 مليون طن متري. من المتوقع أن يرتفع الإنتاج في موسم 2025/2026 بنسبة 6 بالمئة إلى أعلى مستوى في أربع سنوات عند 1.76 مليون طن متري، أي ما يعادل 29.4 مليون كيس.

المخزونات واضطرابات الإمدادات

اتجهت مخزونات القهوة في بورصة إنتركونتيننتال إلى الانخفاض خلال الشهرين الماضيين، وهو ما يدعم الأسعار عادة. انخفضت مخزونات روبوستا إلى أدنى مستوى في عامين عند 3631 عقدا يوم الجمعة الماضي. كما تراجعت مخزونات البن العربية إلى أدنى مستوى في 2.75 شهر عند 462777 كيسا يوم الاثنين. ورغم هذه الانخفاضات، لا تزال توقعات المعروض الأوسع سلبية للأسعار.

في غضون ذلك، توفر الصادرات الأصغر من البرازيل بعض الدعم للأسعار. في 12 مايو، أفادت سيكافي بأن صادرات البرازيل من البن الأخضر في أبريل انخفضت بنسبة 1.3 بالمئة على أساس سنوي إلى 2.76 مليون كيس. بالإضافة إلى ذلك، لا يزال إغلاق مضيق هرمز يعطل الإمدادات العالمية للقهوة. أدى الإغلاق إلى زيادة معدلات الشحن وتكاليف التأمين وأسعار الأسمدة والوقود، مما رفع التكاليف على مستوردي ومحمصي القهوة. يظل هذا العامل داعما للأسعار.

بيانات السوق الرئيسية

المؤشر القيمة
إغلاق عقود العربية (شهر يوليو) 18 مايو انخفاض 1.01% إلى أدنى مستوى في 1.5 سنة
إغلاق عقود روبوستا (شهر يوليو) 18 مايو انخفاض 1.75% إلى أدنى مستوى في 4 أسابيع
توقعات محصول البرازيل 2026/2027 (أكاديمية تجارة القهوة) 71.4 مليون كيس (+12% على أساس سنوي)
توقعات محصول البرازيل 2026/2027 (ماريكس) 75.9 مليون كيس (رقم قياسي)
توقعات محصول البرازيل 2026/2027 (ستونكس) 75.3 مليون كيس (رقم قياسي)
الفائض العالمي المتوقع للقهوة 2026 10 ملايين كيس (الأكبر في 6 سنوات)
صادرات فيتنام من القهوة (يناير-أبريل 2026) 810 آلاف طن (+15.8% على أساس سنوي)
مخزونات روبوستا في بورصة ICE (15 مايو) 3631 عقدا (أدنى مستوى في عامين)
مخزونات البن العربية في بورصة ICE (18 مايو) 462777 كيسا (أدنى مستوى في 2.75 شهر)

توقعات الصادرات والإنتاج العالمية

في 7 نوفمبر، أفادت منظمة القهوة الدولية بأن الصادرات العالمية للقهوة في السنة التسويقية الحالية (أكتوبر إلى سبتمبر) انخفضت بنسبة 0.3 بالمئة على أساس سنوي إلى 138.658 مليون كيس. يمثل هذا الانخفاض عاملا سلبيا للأسعار.

أصدرت دائرة الزراعة الخارجية التابعة لوزارة الزراعة الأمريكية تقريرا نصف سنوي في 18 ديسمبر تتوقع فيه أن يرتفع الإنتاج العالمي للقهوة في موسم 2025/2026 بنسبة 2.0 بالمئة على أساس سنوي إلى مستوى قياسي يبلغ 178.848 مليون كيس. ضمن هذا الإجمالي، من المتوقع أن ينخفض إنتاج البن العربية بنسبة 4.7 بالمئة إلى 95.515 مليون كيس، بينما من المتوقع أن يرتفع إنتاج الروبوستا بنسبة 10.9 بالمئة إلى 83.333 مليون كيس. كما توقعت الوزارة أن ينخفض إنتاج البرازيل من القهوة في موسم 2025/2026 بنسبة 3.1 بالمئة إلى 63 مليون كيس، بينما سيرتفع إنتاج فيتنام بنسبة 6.2 بالمئة إلى أعلى مستوى في أربع سنوات عند 30.8 مليون كيس. ومن المتوقع أن تنخفض المخزونات النهائية لموسم 2025/2026 بنسبة 5.4 بالمئة إلى 20.148 مليون كيس من 21.307 مليون كيس في 2024/2025.

أسئلة شائعة (FAQ)

1. لماذا تنخفض أسعار القهوة؟

تتعرض أسعار القهوة لضغوط بسبب توقعات بمحصول برازيلي أكبر لموسم 2026/2027 وارتفاع الصادرات من فيتنام، مما يشير إلى وجود فائض عالمي.

2. كم بلغ انخفاض أسعار القهوة العربية؟

هبطت العقود الآجلة للقهوة العربية لشهر يوليو إلى أدنى مستوى في عام ونصف في 18 مايو 2026، مغلقة بانخفاض 1.01 بالمئة.

3. ما هي التوقعات لمحصول البرازيل في 2026/2027؟

تختلف التوقعات، لكن أكاديمية تجارة القهوة تتوقع 71.4 مليون كيس، بينما تتوقع ماريكس غروب وستونكس محاصيل قياسية تتجاوز 75 مليون كيس.

4. كم زادت صادرات فيتنام من القهوة؟

ارتفعت صادرات فيتنام من القهوة بنسبة 15.8 بالمئة في الأشهر الأربعة الأولى من عام 2026 مقارنة بالفترة نفسها من العام الماضي، لتصل إلى 810 آلاف طن متري.

5. ما هو الفائض العالمي المتوقع للقهوة عام 2026؟

تتوقع ستونكس أن يتوسع الفائض العالمي للقهوة في 2026 إلى 10 ملايين كيس، وهو أكبر فائض في ست سنوات.

6. كيف يؤثر إغلاق مضيق هرمز على أسعار القهوة؟

يؤدي إغلاق المضيق إلى تعطيل الإمدادات العالمية للقهوة من خلال زيادة معدلات الشحن والتأمين وتكاليف الوقود، وهو عامل داعم للأسعار.

قهوة ورلد – استنادا إلى تقارير السوق من Barchart بقلم ريتش أسبلوند.
تاريخ النشر: 18 مايو 2026

انخفاض أسعار القهوة على خلفية توقعات بمحصول قياسي في البرازيل

دبي – قهوة ورلد

سجلت عقود القهوة العربية (أرابيكا) لشهر يوليو انخفاضًا حادًا إلى أدنى مستوى في أسبوعين يوم الخميس، متأثرة بتوقعات واسعة النطاق بمحصول وفير في البرازيل. من الواضح أن أسعار القهوة العربية تتراجع محصول البرازيل في الفترة الأخيرة. في المقابل، سجلت أسعار قهوة روبوستا مكاسب متواضعة.

وأغلقت عقود يوليو للقهوة العربية (KCN26) منخفضة بمقدار 10.60 نقطة (-3.73%)، بينما ارتفعت عقود يوليو لقهوة روبوستا (RMN26) بمقدار 19 نقطة (+0.56%).

توقعات الإنتاج البرازيلي تضغط على الأسعار

تشير العديد من التوقعات الأخيرة إلى زيادة كبيرة في محصول القهوة البرازيلي لموسم 2026/2027، مما يضغط على أسعار القهوة العربية:

  • توقعت أكاديمية تجارة القهوة الأسبوع الماضي أن يرتفع محصول البرازيل 2026/27 بنسبة 12% على أساس سنوي إلى 71.4 مليون كيس.

  • في 19 مارس، توقعت مجموعة ماركس رقماً قياسياً قدره 75.9 مليون كيس، متجاوزة توقعات سوكافينا البالغة 75.4 مليون كيس (+15.5%).

  • في 12 مارس، رفعت شركة ستونكس تقديراتها لإنتاج البرازيل 2026/27 إلى مستوى قياسي بلغ 75.3 مليون كيس، مقارنة بـ 70.7 مليون كيس في تقديرات نوفمبر.

كما توقعت ستونكس أن يتوسع الفائض العالمي من القهوة في عام 2026 إلى 10 ملايين كيس، من 1.8 مليون كيس في 2025، ليكون أكبر فائض في ست سنوات.

صادرات فيتنام القوية تضغط على روبوستا

تواجه أسعار روبوستا ضغوطًا من زيادة شحنات القهوة الفيتنامية. أفاد المكتب الوطني للإحصاء في فيتنام يوم السبت أن صادرات البلاد من القهوة خلال الفترة من يناير إلى أبريل 2026 ارتفعت بنسبة 15.8% على أساس سنوي إلى 810 آلاف طن متري. كما قفزت الصادرات الفيتنامية لعام 2025 بأكملها بنسبة 17.5% إلى 1.58 مليون طن متري. بالإضافة إلى ذلك، من المتوقع أن يرتفع إنتاج فيتنام لموسم 2025/26 بنسبة 6% على أساس سنوي إلى أعلى مستوى في 4 سنوات عند 1.76 مليون طن متري (29.4 مليون كيس).

إغلاق مضيق هرمز يخلق مخاوف في الإمدادات

أدى الإغلاق المستمر لمضيق هرمز إلى تعطيل سلاسل توريد القهوة العالمية، مما يدعم الأسعار بشكل عام. فقد أدت زيادة تكاليف الشحن وأقساط التأمين وارتفاع أسعار الأسمدة والوقود إلى تقليص الإمدادات المتاحة، مما رفع النفقات على المستوردين والمحامص.

انخفاض المخزون وضعف الصادرات البرازيلية يدعمان السوق

تظهر مؤشرات على محدودية الإمدادات الفورية أيضًا:

  • انخفضت مخزونات القهوة العربية في بورصة إنتركونتيننتال إلى أدنى مستوى في 2.5 شهر عند 483,292 كيسًا يوم الخميس.

  • كما هوت مخزونات روبوستا إلى أدنى مستوى في 16.25 شهرًا عند 3,755 عقدًا الثلاثاء الماضي.

كما سجلت أرقام الصادرات البرازيلية تراجعًا. في 14 أبريل، أفادت سيكافيه أن صادرات البرازيل من القهوة الخضراء في مارس انخفضت بنسبة 10% على أساس سنوي إلى 2.65 مليون كيس. وقبل ذلك، في 7 أبريل، أشارت وزارة التجارة البرازيلية إلى انخفاض إجمالي صادرات مارس من القهوة بنسبة 31% سنويًا إلى 151 ألف طن متري.

توقعات الإنتاج والصادرات العالمية

في 7 نوفمبر، ذكرت منظمة القهوة الدولية أن صادرات القهوة العالمية للسوق التسويقي الحالي (أكتوبر – سبتمبر) تراجعت بنسبة 0.3% على أساس سنوي إلى 138.658 مليون كيس.

بالنظر إلى أبعد من ذلك، توقع تقرير وكالة الخدمات الزراعية الخارجية (FAS) التابعة لوزارة الزراعة الأمريكية الصادر في 18 ديسمبر أن يرتفع الإنتاج العالمي للقهوة في 2025/26 بنسبة 2.0% على أساس سنوي إلى مستوى قياسي بلغ 178.848 مليون كيس. من هذه الكمية، من المتوقع أن ينخفض إنتاج القهوة العربية بنسبة 4.7% إلى 95.515 مليون كيس، بينما يرتفع إنتاج روبوستا بنسبة 10.9% إلى 83.333 مليون كيس.

بالنسبة للبرازيل، ترى الـ FAS أن إنتاج 2025/26 سينخفض بنسبة 3.1% إلى 63 مليون كيس، بينما من المتوقع أن ينمو إنتاج فيتنام بنسبة 6.2% إلى أعلى مستوى في 4 سنوات عند 30.8 مليون كيس. كما تتوقع الـ FAS أن تنخفض مخزونات نهاية الموسم لعام 2025/26 بنسبة 5.4% إلى 20.148 مليون كيس، مقارنة بـ 21.307 مليون كيس في 2024/25.

القهوة التي لم تكن “صلبة” كما يوحي اسمها

بقلم: د. شتيفن شوارز، معهد كوفي كونسيليت

هناك كلمة في عالم القهوة تسببت في ضرر أكبر مما يدركه كثيرون. إنها قصيرة، سهلة الاستخدام، مألوفة تجارياً، لكنها غير دقيقة علمياً.

لعقود طويلة، استخدمت صناعة القهوة العالمية اسم “روبوستا” وكأنه يصف نوعاً نباتياً، أو نكهة، أو نظام إنتاج، أو فئة سعرية، أو وعداً مناخياً في الوقت نفسه. إنه اختزال لعلم النبات في لغة تسويقية. ومع تكرار هذا الاسم ترسخ في الذهن تصور بسيط: يجب أن تكون كانيفورا قوية، أقل تعقيداً، أقل هشاشة، أقل احتياجاً للدقة، وأقل قيمة من الناحية الحسية والعلمية.

الاسم لم يكن مجرد تسمية، بل أصبح طريقة تفكير أثرت على فهمنا الحقيقي لنوع كانيفورا.

لكن قهوة كانيفورا ليست شعاراً. إنها نوع نباتي ذو تاريخ وراثي عميق، وتنوع بيئي واسع، وحساسية مناخية، وإمكانات كبيرة في التطوير المستقبلي، وقد تصبح محوراً أساسياً في مستقبل القهوة.

المشكلة أن الاسم الخاطئ جعل الصناعة تميل إلى التبسيط المفرط، بل إلى الثقة الزائدة.

بين المناخ والواقع

في الوقت الذي تدخل فيه القهوة مرحلة من أكثر مراحلها المناخية اضطراباً، يظهر أن التصور التقليدي عن “القوة” لا يعكس الحقيقة.

يمكن لكانيفورا أن تكون منتجة وقوية نسبياً، لكنها ليست محصنة ضد الجفاف أو الحرارة. فالمناخ لا يتفاعل مع الأسماء، ولا مع اللغة التجارية.

الظروف المناخية لا تتغير بسبب المصطلحات، بل تكشف الحقيقة البيولوجية للنبات.

التحدي الحقيقي اليوم ليس في الاسم، بل في القدرة على دمج الوراثة، والزراعة، وإدارة المشاتل، ومقاومة الأمراض، وبنية الجذور، وأنظمة التلقيح، ومعالجة ما بعد الحصاد، من أجل بناء نبات قادر على التكيف.

نوع نباتي متنوع

قهوة كانيفورا ليست نوعاً واحداً متجانساً. إنها نوع نباتي ثنائي الصيغة الكروموسومية، واسع التنوع الوراثي، وله جذور في الغابات الاستوائية في وسط وغرب إفريقيا.

المجموعات الوراثية الرئيسية تختلف بشكل كبير في النمو، وتحمل الجفاف، ومقاومة الأمراض، وخصائص الحبوب. كما أن الأنماط المزروعة في البرازيل أضافت طبقة أخرى من التنوع الناتج عن التهجين والانتخاب الزراعي.

مستقبل كانيفورا يعتمد على تنوعها الوراثي وليس على نموذج واحد مبسط.

تكلفة الافتراضات

المشكلة في وصف نوع نباتي بأنه “قوي” ليست لغوية فقط، بل استراتيجية.

هذا الوصف يؤدي إلى تقليل الاستثمار في نقاط الضعف، واستبدال القياس العلمي بالافتراض، وربط السعر المنخفض بقلة الاهتمام العلمي.

تغير المناخ يكشف الآن خطورة هذا التفكير.

الاعتماد على الافتراض بدل القياس أصبح أحد أخطر التحديات في الزراعة الحديثة.

الضغط المناخي ليس عاملاً واحداً

الجفاف مثال واضح على ذلك. فكانيفورا لا تتجاهل نقص المياه.

نقص الماء يقلل من عملية البناء الضوئي، ويؤثر على التزهير وتكوين الثمار. وعند ارتفاع الحرارة، تتضاعف التأثيرات السلبية.

في أوغندا، ارتبط الجفاف بزيادة انتشار آفات وأمراض خطيرة مثل حفار القهوة ومرض الذبول. وفي آسيا والبرازيل، يزيد الجفاف من خطر النيماتودا.

الضغط المناخي لا يأتي منفرداً، بل يفتح الباب لتداخل عوامل متعددة تزيد من ضعف النبات.

مرض الذبول ودروس قاسية

مرض ذبول القهوة من أكثر الأمثلة وضوحاً على هشاشة النظام.

هذا المرض الذي تسببه فطريات معينة أدى إلى خسائر كبيرة في أوغندا خلال التسعينيات وبداية الألفية، حيث تم تدمير ما يقارب نصف أشجار كانيفورا.

الأمراض الزراعية لا تميز بين النظرية والتطبيق، بل بين الجاهزية وعدمها.

تم تطوير أصناف مقاومة، لكن مقاومة المرض وحدها لا تكفي إذا لم يتم إكثار هذه الأصناف ونقلها للمزارعين بشكل فعال.

عنق الزجاجة في المشاتل

تكاثر كانيفورا بالبذور يؤدي إلى تباين وراثي كبير، مما يجعل الإكثار الخضري ضرورياً للحفاظ على الصفات المطلوبة.

هذا يجعل دور المشاتل محورياً في نجاح أي برنامج تحسين.

قد يعتمد مستقبل القهوة على تفاصيل بسيطة مثل طريقة ثني النبات الأم.

تشير الدراسات إلى أن تعديل وضعية النبات الأم واستخدام التسميد المناسب يمكن أن يحسن بشكل كبير إنتاج الشتلات.

النباتات المثنية أفقياً أظهرت نتائج أفضل في إنتاج الفروع الجديدة، وهو ما يعكس أهمية إدارة النمو النباتي في زيادة الإنتاجية.

تحويل العلم إلى تطبيق

البحث العلمي في القهوة يصبح فعالاً عندما يتحول إلى ممارسة.

المربين يطورون الأصناف، والعلماء يدرسون الأمراض، لكن بدون مشاتل فعالة، تبقى النتائج غير مكتملة.

إعادة التفكير في الجودة

فكرة أن كانيفورا أقل جودة لم تعد دقيقة.

الجودة ليست مرتبطة بالنوع النباتي، بل بكيفية الزراعة والمعالجة والتحميص.

يمكن لكانيفورا أن تقدم نكهات مميزة تشمل القوام القوي، والكاكاو، والتوابل، والمذاق العميق.

نظام متكامل

مستقبل كانيفورا يعتمد على التنسيق بين جميع عناصر سلسلة القيمة، من المزارع إلى الباحث إلى المحمص.

بدون هذا التنسيق، يبقى التطوير مجزأ وغير فعال.

أهمية الاسم

استخدام الاسم العلمي الصحيح ليس تفصيلاً لغوياً، بل خطوة نحو الفهم الدقيق.

الدقة في اللغة تؤدي إلى دقة في التفكير، ودقة في التفكير تؤدي إلى قرارات أفضل.

الخلاصة

قهوة كانيفورا ليست قوية بشكل مطلق، وليست ضعيفة بشكل مطلق.

إنها نوع نباتي متنوع، حساس، واعد، ولا يزال بحاجة إلى فهم أعمق.

مستقبلها لن يعتمد على الافتراض، بل على العلم، والدقة، والعمل الميداني.

عقود القهوة المستقبلية تتعافى مع ضعف الدولار وتغطية مراكز البيع على المكشوف

دبي – قهوة ورلد

ارتفع عقد أرابيكا لشهر يوليو بمقدار 0.85 سنتًا (0.30%)، بينما زاد عقد روبوستا لشهر يوليو بمقدار 3 نقاط (0.09%). وتشهد الأسواق اهتمامًا متزايدًا بموضوع عقود القهوة وتغطية المكشوف حيث يعتبر من العوامل الرئيسية في التداولات الحالية.

قبل أيام قليلة فقط، كان سعر أرابيكا قد لامس أدنى مستوى في شهر وثلاثة أرباع بعد توقعات بمحصول برازيلي قياسي. في 19 مارس، توقعت مجموعة ماريكس محصولًا قياسيًا بلغ 75.9 مليون كيس لعام 2026/27، متجاوزًا تقديرات سوكافينا البالغة 75.4 مليون كيس (بارتفاع 15.5% سنويًا). كما رفعت ستون إكس توقعاتها لإنتاج البرازيل إلى مستوى قياسي بلغ 75.3 مليون كيس في 12 مارس، مقارنة بتوقعات سابقة بلغت 70.7 مليون كيس. بالإضافة إلى ذلك، تتوقع ستون إكس أن يتضاعف الفائض العالمي من القهوة من 1.8 مليون كيس في 2025 إلى 10 ملايين كيس في 2026 — وهو أكبر فائض في ست سنوات.

وبالمثل، تشتد إمدادات روبوستا — حيث انخفضت مخزونات ICE لروبوستا إلى أدنى مستوى في 16 شهرًا بلغ 3,755 عقدًا يوم الثلاثاء الماضي. علماً أن عقود القهوة وتغطية المكشوف تعد من المؤثرات البارزة في تغير الطلب والعرض.

تدعم بيانات التصدير البرازيلية الأسعار أيضًا. أعلنت سيكافيه في 14 أبريل أن صادرات القهوة الخضراء البرازيلية في مارس انخفضت بنسبة 10% على أساس سنوي إلى 2.65 مليون كيس. كما أشارت وزارة التجارة البرازيلية في 7 أبريل إلى أن صادرات مارس من القهوة انخفضت بنسبة 31% عن العام السابق إلى 151 ألف طن متري.

توقعت دائرة الزراعة الأجنبية التابعة لوزارة الزراعة الأمريكية (USDA FAS) في تقريرها نصف السنوي الصادر في 18 ديسمبر أن يرتفع الإنتاج العالمي من القهوة لعام 2025/26 بنسبة 2% إلى مستوى قياسي يبلغ 178.848 مليون كيس. يشمل ذلك انخفاضًا بنسبة 4.7% في إنتاج أرابيكا (إلى 95.515 مليون كيس) وزيادة بنسبة 10.9% في إنتاج روبوستا (إلى 83.333 مليون كيس). كما توقعت FAS انخفاض محصول البرازيل لعام 2025/26 بنسبة 3.1% إلى 63 مليون كيس، بينما يرتفع إنتاج فيتنام بنسبة 6.2% إلى أعلى مستوى في أربع سنوات يبلغ 30.8 مليون كيس. من المتوقع أن تنخفض مخزونات نهاية الموسم لعام 2025/26 بنسبة 5.4% إلى 20.148 مليون كيس، مقارنة بـ 21.307 مليون كيس في 2024/25.

حرب إيران ومخاطر الإمدادات تحلق بأسعار القهوة

دبي – قهوة ورلد

ارتفعت أسعار عقود القهوة الآجلة بشكل حاد يوم الأربعاء، لتصل إلى أعلى مستوياتها في نحو ثلاثة أسابيع ونصف، وسط مخاوف متزايدة من تأثير الحرب في إيران على سلاسل الإمداد العالمية.

وجاء هذا الصعود نتيجة القلق من احتمال تعطل حركة الشحن عبر مضيق هرمز، وهو ممر بحري استراتيجي تمر عبره إمدادات عالمية مهمة. ويخشى المتعاملون من أن يؤدي استمرار التوترات إلى ارتفاع تكاليف الشحن والتأمين والوقود، ما ينعكس على تكاليف استيراد وتحميص القهوة عالمياً.

كما دعمت الأسعار حالة نقص المعروض في قهوة الروبوستا، حيث تراجعت مخزونات بورصة ICE إلى أدنى مستوى لها منذ أكثر من عام، ما زاد من الضغوط الصعودية على الأسعار.

في المقابل، لا تزال التوقعات طويلة الأجل مختلطة. فقد تراجعت أسعار الأرابيكا مؤخراً إلى أدنى مستوى في سبعة أسابيع بسبب توقعات بمحصول برازيلي كبير جداً في الموسم القادم، مع تقديرات تشير إلى إنتاج قياسي في موسم 2026/2027. كما أن توقعات الفائض العالمي في الإمدادات خلال السنوات المقبلة قد تحد من ارتفاع الأسعار على المدى الطويل.

وتواصل فيتنام، أكبر منتج لقهوة الروبوستا في العالم، دعم المعروض العالمي من خلال صادرات قوية مدفوعة بارتفاع الإنتاج. أما البرازيل، فقد شهدت تراجعاً في صادراتها مؤخراً مقارنة بالعام الماضي، في حين أثارت الأمطار الضعيفة في بعض مناطق الزراعة الرئيسية مخاوف بشأن تأثيرها على المحاصيل.

ورغم التوقعات بزيادة الإنتاج العالمي في السنوات المقبلة، خصوصاً في الروبوستا، فإن التقديرات تشير أيضاً إلى احتمال انخفاض إنتاج الأرابيكا وتقلص المخزونات العالمية بشكل طفيف.

وبشكل عام، تتحرك سوق القهوة بين ضغط المخاطر الجيوسياسية الناتجة عن الحرب في إيران من جهة، وتوقعات زيادة الإنتاج العالمي من جهة أخرى.

تراجع أسعار القهوة مع توقعات محصول قياسي في البرازيل

دبي – قهوة ورلد

تراجعت أسعار القهوة في الأسواق العالمية مع زيادة التوقعات بإنتاج قياسي في البرازيل، ما أدى إلى انخفاض أسعار قهوة الأرابيكا إلى أدنى مستوى لها في عدة أسابيع، بينما حدّت بعض العوامل المرتبطة بالإمدادات من وتيرة هذا التراجع، خاصة في سوق الروبوستا.

وتشير تقديرات عدد من المؤسسات إلى أن محصول البرازيل للموسم 2026/2027 قد يصل إلى مستويات غير مسبوقة، متجاوزًا 75 مليون كيس، وهو ما يمثل زيادة ملحوظة مقارنة بالعام السابق، ويعزز من احتمالات اتساع الفائض العالمي في سوق القهوة خلال الفترة المقبلة.

في الوقت نفسه، تواصل فيتنام، أكبر منتج لقهوة الروبوستا في العالم، تسجيل نمو قوي في صادراتها. فقد ارتفعت شحنات القهوة خلال الربع الأول من العام مقارنة بالفترة نفسها من العام الماضي، كما تشير التوقعات إلى زيادة الإنتاج إلى أعلى مستوياته في عدة سنوات، ما يضيف مزيدًا من الضغوط على الأسعار العالمية.

ورغم هذه العوامل السلبية، لا تزال هناك مؤشرات داعمة للأسعار، حيث تراجعت المخزونات العالمية من قهوة الروبوستا إلى أدنى مستوياتها منذ أكثر من عام، ما يعكس استمرار ضيق الإمدادات على المدى القصير.

من جانب آخر، أسهمت التوترات الجيوسياسية في زيادة تعقيد المشهد، إذ أدى إغلاق أحد أهم الممرات البحرية في منطقة الخليج إلى ارتفاع تكاليف الشحن والتأمين والوقود، ما زاد من الأعباء على مستوردي القهوة ومحمصيها حول العالم.

وفي البرازيل، أظهرت البيانات تراجع صادرات القهوة خلال شهر مارس مقارنة بالعام الماضي، وهو ما ساهم في الحد من انخفاض الأسعار. كما تظل الظروف المناخية محل متابعة، خاصة في المناطق الرئيسية لزراعة الأرابيكا، حيث قد يؤثر انخفاض معدلات الأمطار على حجم الإنتاج وجودته.

وعلى الصعيد العالمي، تشير التقديرات إلى ارتفاع إجمالي إنتاج القهوة خلال الموسم 2025/2026، مدفوعًا بزيادة إنتاج الروبوستا، في حين يُتوقع تراجع إنتاج الأرابيكا. كما يُرجح انخفاض المخزونات العالمية في نهاية الموسم، ما يعكس استمرار حالة التوازن الحذر في السوق.

بشكل عام، تتحرك أسعار القهوة حاليًا بين ضغوط التوقعات بوفرة المعروض مستقبلًا، والدعم الناتج عن تحديات الإمدادات في الوقت الراهن.