Как блокировка Ормузского пролива влияет на кофейный сектор

Источник: Международная кофейная организация (ICO)
Автор: Qahwa World — Dubai
Дата: 20 мая 2026 г.В этой статье рассматривается влияние Ормузского пролива на кофе.

Как блокировка Ормузского пролива влияет на кофейный сектор

Краткое резюме

  • Сокращение судоходства через Ормузский пролив с марта угрожает глобальным цепочкам поставок кофе.
  • Цена на нефть марки Брент выросла на 63%: с 72,29 доллара за баррель в феврале до 118,03 доллара в апреле.
  • Цена на мочевину (удобрение) выросла на 47%: с 465,45 до 684,75 доллара за тонну за тот же период.
  • От четверти до трети мировой торговли удобрениями проходит через пролив, а Катар поставляет 14% мировой мочевины.
  • Удобрения составляют 23% себестоимости производства в Бразилии и 26% во Вьетнаме, что особенно ударяет по мелким фермерам.
  • Ближний Восток импортирует 8,6 миллиона мешков кофе в год (4,5% мирового импорта), что делает региональный спрос уязвимым.

Ормузский пролив: мировая нефтяная артерия под давлением

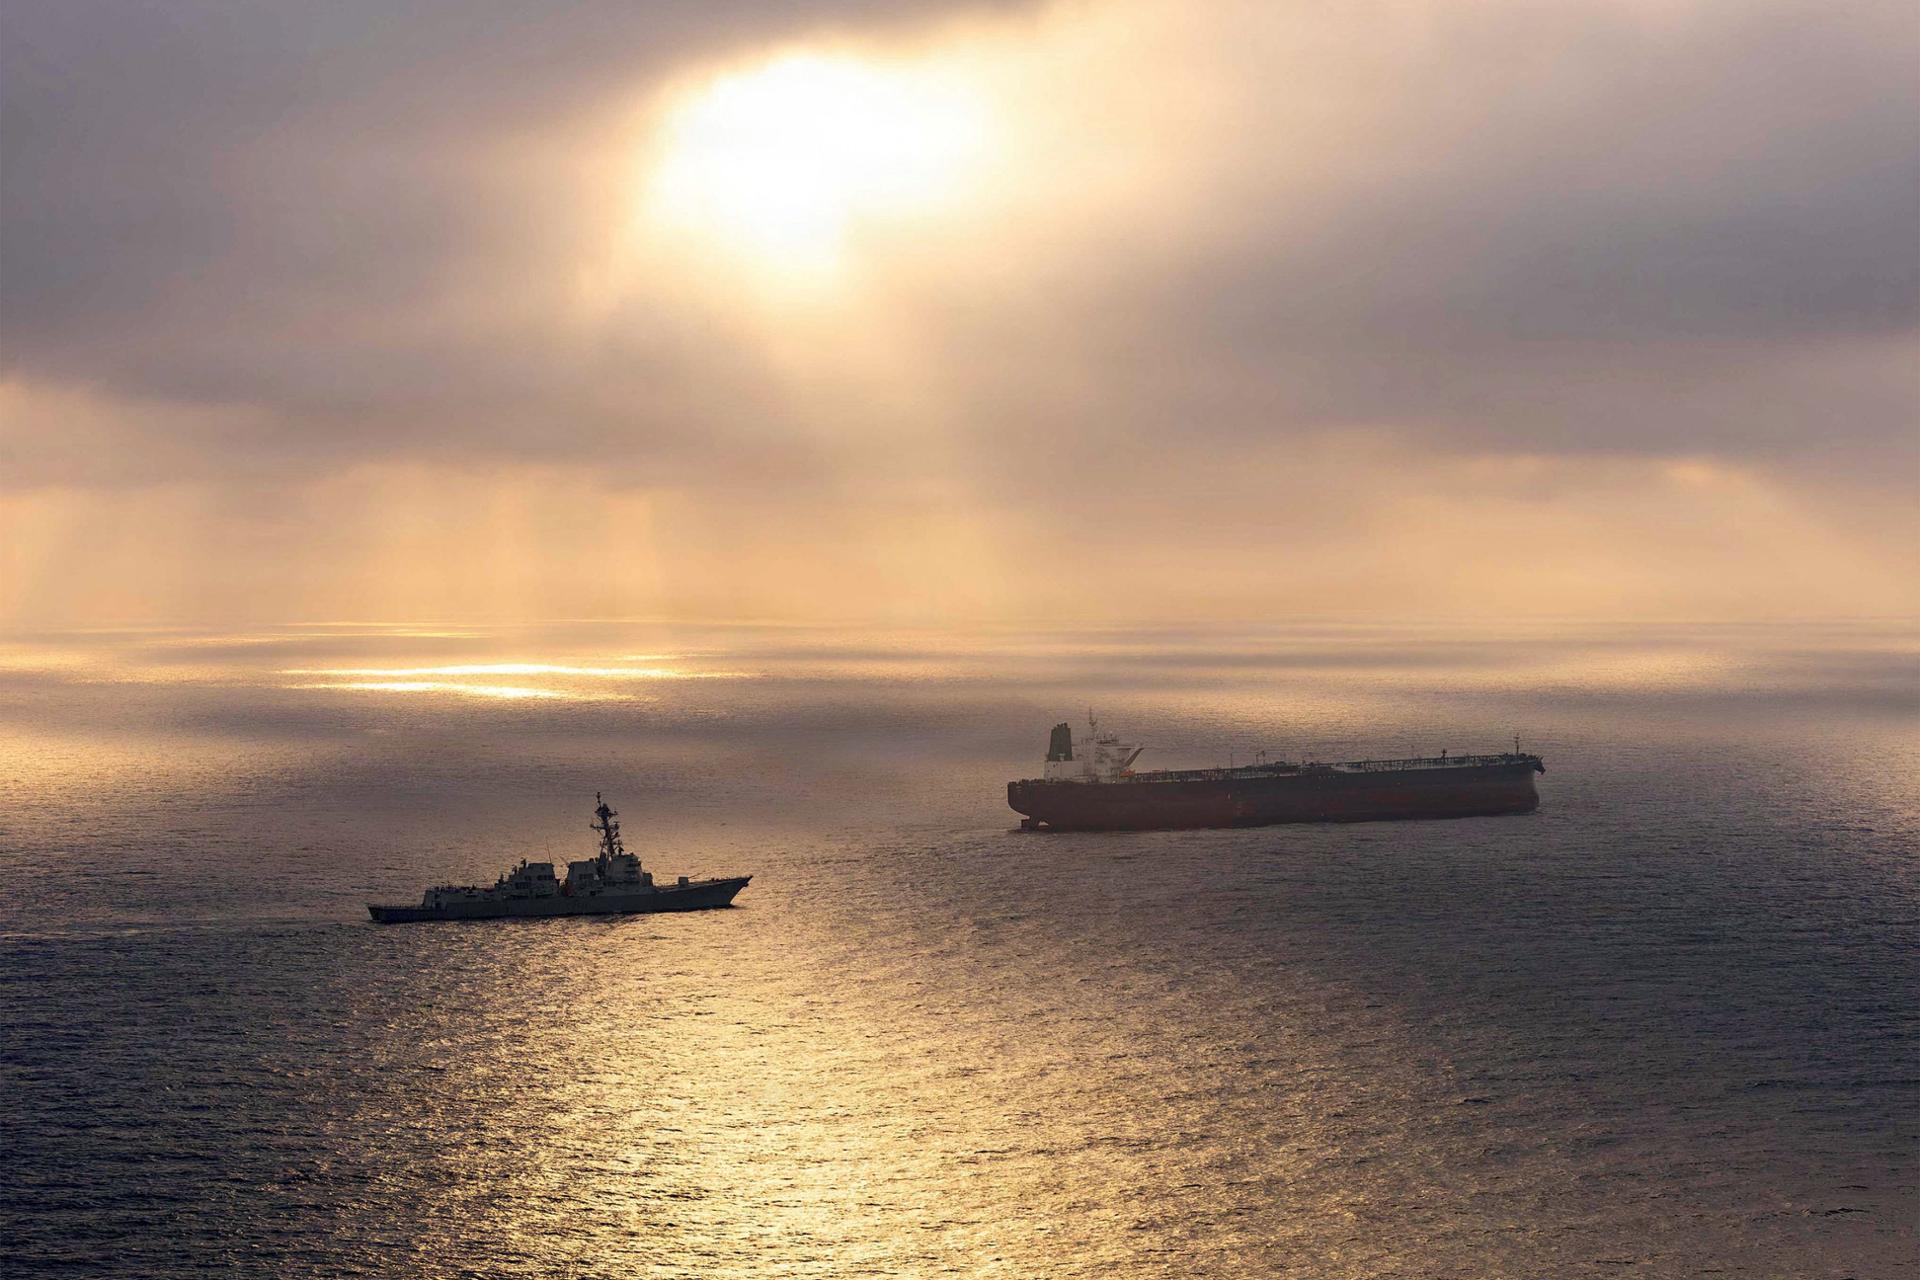
Международная кофейная организация предупреждает, что геополитическая напряжённость на Ближнем Востоке может вызвать значительные последствия для мировых рынков сырья, и кофе не является исключением. Ормузский пролив – один из самых критических узких мест в мировой торговле, через который проходит около пятой части мировых поставок нефти. С марта судоходство через пролив сократилось, что привело к росту цен на нефть, увеличению стоимости топлива и волатильности на фрахтовых рынках.

Цена на нефть марки Брент выросла с 72,29 доллара за баррель 27 февраля до максимума 118,03 доллара за баррель 29 апреля – скачок более чем на 63%. Это напрямую влияет на транспортные расходы на кофе, внутреннюю логистику и цены на удобрения – ключевые элементы экономики производства и экспорта.

Удобрения: слабое звено цепочки

Удобрения необходимы для производства кофе. От четверти до трети мировой торговли удобрениями – и до трети азотных удобрений (мочевины) – проходит через Ормузский пролив. Регион Персидского залива является крупным производителем удобрений. Катарская компания Кафко, крупнейший в мире поставщик мочевины, обеспечивает 14% мирового объёма мочевины.

В результате цена на мочевину выросла с 465,45 до 684,75 доллара за тонну за тот же период – рост на 47%. Для таких стран-производителей кофе, как Бразилия и Вьетнам, удобрения составляют значительную долю производственных затрат: 23% в Бразилии и 26% во Вьетнаме. Мелкие фермеры, работающие с низкой маржой, наиболее уязвимы перед этим ростом.

Показатель 27 февраля 2026 29 апреля 2026 Рост
Нефть Брент (долл./барр.) 72,29 118,03 63%
Мочевина (долл./тонна) 465,45 684,75 47%

Ближний Восток: стратегический регион-потребитель под давлением

Ближний Восток стал всё более важным кофепотребляющим регионом: за последние два десятилетия наблюдался сильный рост спроса в странах Персидского залива. В 2024 году импорт на Ближний Восток достиг 8,6 миллиона мешков, что составляет 4,5% от общего мирового импорта. Любая региональная нестабильность может повлиять на импортный спрос, работу портов и центры реэкспорта, такие как Объединённые Арабские Эмираты, которые играют стратегическую роль в региональном распределении и торговле специализированным кофе.

Согласно данным Европейской кофейной федерации, напряжённость вокруг Ормузского пролива в сочетании с продолжающейся нестабильностью в Красном море заставляет судоходные компании использовать более длинные альтернативные маршруты вокруг мыса Доброй Надежды. Это приводит к увеличению времени транзита, сокращению пропускной способности судов, росту стоимости топлива и дополнительным страховым сборам, связанным с безопасностью – особенно для Эфиопии, которая использует порт Джибути, находящийся недалеко от зоны конфликта.

Фьючерсные рынки кофе: высокая чувствительность

Фьючерсные рынки кофе очень чувствительны к макроэкономической неопределённости. Повышенный геополитический риск обычно укрепляет доллар США и усиливает спекулятивные движения на рынках сырья. Для стран-производителей, чьи местные валюты тесно связаны с экспортными доходами, волатильность обменных курсов может создавать как возможности, так и риски, влияя на цены на фермах и конкурентоспособность экспорта.

На данном этапе Международная кофейная организация считает преждевременным делать выводы или прогнозировать конкретные результаты для рынка. Однако она определяет несколько показателей, которые сектор должен внимательно отслеживать в ближайшие месяцы: цены на энергию, фрахтовые ставки, стоимость удобрений, страховые премии по торговле, волатильность валют и изменения спроса на ключевых импортных рынках.

Заключение: глобальный кофейный сектор под угрозой

Кофе – глубоко глобализированный сектор, и его устойчивость зависит от стабильных торговых систем и международного сотрудничества. Во времена геополитической неопределённости прозрачность, рыночная аналитика и скоординированный диалог становятся ещё более важными. Международная кофейная организация продолжит отслеживать события и своевременно предоставлять анализ для поддержки стран-производителей и потребителей в управлении потенциальными рисками для сектора.

Часто задаваемые вопросы (FAQ)

1. Насколько выросли цены на нефть с начала кризиса в Ормузском проливе?

Цены на нефть марки Брент выросли на 63%: с 72,29 доллара за баррель 27 февраля до 118,03 доллара 29 апреля 2026 года.

2. Как кризис в проливе влияет на цены удобрений?

Цена на мочевину выросла на 47% за тот же период, поскольку от четверти до трети мировой торговли удобрениями проходит через пролив.

3. Какова доля удобрений в себестоимости производства кофе в Бразилии и Вьетнаме?

Удобрения составляют около 23% затрат в Бразилии и 26% во Вьетнаме, что делает эти страны очень уязвимыми.

4. Сколько кофе импортирует Ближний Восток ежегодно?

Ближний Восток импортировал 8,6 миллиона мешков в 2024 году, что составляет 4,5% мирового импорта кофе.

5. Какие альтернативные маршруты судоходства используются?

Суда следуют более длинным маршрутом вокруг мыса Доброй Надежды, что увеличивает время транзита, расходы на топливо и заторы в портах Средиземноморья.

6. Может ли Международная кофейная организация точно прогнозировать последствия для рынка?

Нет. Организация считает преждевременным делать выводы, но призывает отслеживать цены на энергию, фрахт, удобрения, валюту и спрос.

Автор: Qahwa World — Dubai  |
Источник: Международная кофейная организация (ICO)  |
Дата публикации: 20 мая 2026 г.
Цены на кофе падают на фоне улучшения перспектив урожая в Бразилии

Автор: Qahwa World
Источник: Barchart
Дата: 20 мая 2026 г.
Краткое содержание:

  • Фьючерсы на арабику с поставкой в июле закрылись снижением на 0,68%, а робуста упала на 0,51% до месячного минимума.
  • Арабика достигла полуторагодового минимума во вторник на фоне улучшения прогнозов мирового предложения.
  • Академия торговли кофе прогнозирует рост урожая в Бразилии в сезоне 2026/27 на 12% до 71,4 млн мешков.
  • Marex Group и StoneX прогнозируют рекордные урожаи в Бразилии выше 75 млн мешков в сезоне 2026/27.
  • StoneX ожидает расширения мирового профицита кофе в 2026 году до 10 млн мешков, что станет самым большим профицитом за шесть лет.
  • Экспорт кофе из Вьетнама вырос на 15,8% за первые четыре месяца 2026 года до 810 тыс. метрических тонн.
  • Запасы робусты на ICE упали до двухлетнего минимума на прошлой неделе, но немного восстановились в среду.

Цены на кофе снизились в среду, 20 мая 2026 года, при этом робуста упала до месячного минимума. Ожидания более высокого урожая в Бразилии продолжают оказывать давление на цены. Фьючерсы на арабику с поставкой в июле закрылись снижением на 0,68%, а фьючерсы на робусту с поставкой в июле закрылись снижением на 0,51%.

Цены снижались в течение последнего месяца, при этом арабика во вторник достигла полуторагодового минимума на фоне улучшения прогнозов мирового предложения. 7 мая Академия торговли кофе спрогнозировала рост урожая в Бразилии в сезоне 2026/27 на 12% до 71,4 млн мешков. 19 марта Marex Group спрогнозировала рекордный урожай в Бразилии в 75,9 млн мешков, что превысило прогноз Sucafina в 75,4 млн мешков. 12 марта StoneX повысила оценку производства кофе в Бразилии в 2026/27 до рекордных 75,3 млн мешков по сравнению с ноябрьской оценкой в 70,7 млн мешков. StoneX также спрогнозировала расширение мирового профицита кофе в 2026 году до 10 млн мешков с 1,8 млн мешков в 2025 году, что станет самым большим профицитом за шесть лет.

Экспорт Вьетнама и запасы ICE

Резкий рост экспорта кофе из Вьетнама, крупнейшего в мире производителя робусты, оказывает медвежье давление на цены робусты. 9 мая Главное статистическое управление Вьетнама сообщило, что экспорт кофе из страны за первые четыре месяца 2026 года вырос на 15,8% в годовом исчислении до 810 тыс. метрических тонн. Экспорт кофе из Вьетнама за 2025 год подскочил на 17,5% до 1,58 млн метрических тонн. Ожидается, что производство в сезоне 2025/26 вырастет на 6% до четырёхлетнего максимума в 1,76 млн метрических тонн, что эквивалентно 29,4 млн мешков.

Запасы кофе на бирже ICE снижались в течение последних двух месяцев, что обычно поддерживает цены. Запасы робусты упали до двухлетнего минимума в 3 631 лот в прошлую пятницу, хотя затем восстановились до двухнедельного максимума в 3 845 лотов в среду. Запасы арабики на ICE упали до минимума за 2,75 месяца до 456 462 мешков в среду.

Экспорт Бразилии и перебои с поставками

Сокращение экспорта из Бразилии оказывает поддержку ценам на кофе. Во вторник Cecafe сообщила, что экспорт зелёного кофе из Бразилии в апреле снизился на 1,3% в годовом исчислении до 2,76 млн мешков. Продолжающееся закрытие Ормузского пролива нарушает мировые поставки кофе и поддерживает цены. Закрытие привело к росту ставок фрахта, расходов на страхование, цен на удобрения и топливо, что увеличило издержки импортёров и обжарщиков.

Как медвежий фактор, Международная организация кофе 7 ноября сообщила, что мировой экспорт кофе в текущем маркетинговом году (октябрь-сентябрь) снизился на 0,3% в годовом исчислении до 138,658 млн мешков.

Прогнозы производства USDA

Показатель Прогноз на 2025/26
Мировое производство кофе 178,848 млн мешков (+2,0% рекорд)
Производство арабики 95,515 млн мешков (-4,7%)
Производство робусты 83,333 млн мешков (+10,9%)
Производство Бразилии 63 млн мешков (-3,1%)
Производство Вьетнама 30,8 млн мешков (+6,2%, 4-летний максимум)
Конечные запасы 20,148 млн мешков (-5,4%)

В полугодовом отчёте Службы сельского хозяйства за рубежом Министерства сельского хозяйства США от 18 декабря прогнозируется, что мировое производство кофе в сезоне 2025/26 вырастет на 2,0% в годовом исчислении до рекордных 178,848 млн мешков. В рамках этого общего объёма ожидается снижение производства арабики на 4,7% до 95,515 млн мешков, в то время как производство робусты, как ожидается, вырастет на 10,9% до 83,333 млн мешков. USDA также прогнозирует снижение производства кофе в Бразилии в сезоне 2025/26 на 3,1% до 63 млн мешков, в то время как объём производства во Вьетнаме вырастет на 6,2% до четырёхлетнего максимума в 30,8 млн мешков. Ожидается, что конечные запасы в сезоне 2025/26 сократятся на 5,4% до 20,148 млн мешков с 21,307 млн мешков в 2024/25.

Часто задаваемые вопросы (FAQ)

1. Почему падают цены на кофе?

Цены на кофе находятся под давлением из-за ожиданий более высокого урожая в Бразилии в сезоне 2026/27 и роста экспорта из Вьетнама, что указывает на наличие мирового профицита.

2. Насколько низко упали цены на арабику?

Фьючерсы на арабику с поставкой в июле достигли полуторагодового минимума 19 мая 2026 года и закрылись снижением на 0,68% 20 мая.

3. Каков прогноз урожая в Бразилии на 2026/27 год?

Академия торговли кофе прогнозирует 71,4 млн мешков, в то время как Marex Group и StoneX прогнозируют рекордные урожаи выше 75 млн мешков.

4. Насколько вырос экспорт кофе из Вьетнама?

Экспорт кофе из Вьетнама вырос на 15,8% за первые четыре месяца 2026 года по сравнению с тем же периодом прошлого года, достигнув 810 тыс. метрических тонн.

5. Каков ожидаемый мировой профицит кофе в 2026 году?

StoneX прогнозирует расширение мирового профицита кофе в 2026 году до 10 млн мешков, что станет самым большим профицитом за шесть лет.

6. Как закрытие Ормузского пролива влияет на цены кофе?

Закрытие пролива нарушает мировые поставки кофе за счёт роста ставок фрахта, страхования и топливных издержек, что является фактором, поддерживающим цены.

Qahwa World – На основе товарного бюллетеня Barchart.
Дата публикации: 20 мая 2026 г.
Sucafina: 43% ответственных закупок и $7,4 млн инвестиций в устойчивость в 2025

Автор: Coffee World
Источник: Отчёт об устойчивости Sucafina за 2025 год
Дата: Май 2026 г.

Sucafina: 43% ответственных закупок и $7,4 млн инвестиций в устойчивость в 2025

Краткое содержание:

  • Sucafina достигла 43% продаж, которые являются ответственными или прослеживаемыми до уровня фермы, в 2025 году.
  • Компания инвестировала $7,42 миллиона в проекты обучения и поддержки сообществ.
  • Кофе был закуплен у 214 313 сертифицированных фермеров по всему миру.
  • Sucafina отследила 437 602 земельных участка в 18 странах на предмет риска обезлесения, из них 99,2% свободны от вырубки.
  • Компания распространила 895 085 высококачественных саженцев кофе и 203 748 саженцев местных деревьев.
  • Sucafina добавила «Подотчётность» как седьмую корпоративную ценность и приняла стратегию «Связанной ценности».
  • Компания запустила IMPACT Industrial, чтобы расширить программу ответственных закупок на производство растворимого кофе.

Sucafina, мировой лидер в торговле кофе от фермы до обжарщика, объявила о выдающихся результатах в своём годовом отчёте об устойчивости за 2025 год. Объявление прозвучало в год, отмеченный глобальной неопределённостью, ростом затрат и изменением нормативных требований. Компания достигла рекордных показателей в программе ответственных закупок IMPACT, увеличила внешние инвестиции в инициативы устойчивости до беспрецедентного уровня, упростила свою стратегию и добавила «Подотчётность» в качестве седьмой корпоративной ценности.

Николя А. Тамари, генеральный директор Sucafina, сказал: «Несмотря на трудное начало 2025 года, вторая половина года показала более обнадёживающую реальность. Мы увидели возобновление приверженности со стороны клиентов, которые осознали, что устойчивость, прослеживаемость, права человека и забота об окружающей среде — это не просто опции. Они являются неотъемлемой частью ценности бренда и доверия потребителей. К концу года мы достигли важного рубежа: 43% наших продаж были ответственными или прослеживаемыми до уровня фермы. Это сильный сигнал того, что наши долгосрочные инвестиции соответствуют ожиданиям рынка.»

Ключевые показатели устойчивости за 2025 год

Показатель Значение
Сертифицированных фермеров, у которых закупался кофе 214 313
Высококачественных саженцев кофе распространено 895 085
Земельных участков отслежено на предмет обезлесения 437 602 (674 161 га в 18 странах)
Доля участков без обезлесения 99,2%
Саженцев местных деревьев распространено 203 748
Фермеров сертифицировано по IMPACT Verification 69 229
Всего часов обучения сотрудников 11 971
Инвестиции в обучение и поддержку сообществ $7,42 млн
Постоянных сотрудников обучено охране труда 680
Награда EcoVadis Бронза (лучшие 35%)

Стратегическое обновление: упрощение, интеграция и подотчётность

После пяти лет реализации стратегии устойчивости до 2030 года Sucafina провела всесторонний промежуточный пересмотр. В результате стратегия была обновлена и упрощена вокруг концепции «Связанной ценности». Пять целей программы IMPACT (Средства к существованию, Регенеративное сельское хозяйство, Климатические действия, Благополучие сообществ, Сохранение лесов) были интегрированы в три основных направления: Инвестиции в фермеров, Забота о людях и Защита планеты. Компания также добавила седьмую корпоративную ценность — Подотчётность, присоединившись к Адаптивности, Скромности, Предпринимательству, Честности, Экспертности и Страсти.

В стратегическом шаге Sucafina решила отойти от рамок Инициативы научно обоснованных целей (SBTi) и перейти к индивидуальному пути климатических действий для своих операций и цепочки поставок. Компания сосредоточится на практических мерах, обеспечивающих измеримое сокращение выбросов и повышение устойчивости в кофепроизводящих регионах, вместо соблюдения рамок, которые не всегда адаптируются к реальности торговли сельскохозяйственными товарами.

Ключевые полевые проекты и инициативы

Инвестиции в фермеров
Методология регенеративного сельского хозяйства Sucafina прошла внешнюю верификацию. Она оценивает внедрение 15 целевых практик, связанных с четырьмя экологическими аспектами: почва, вода, биоразнообразие и выбросы парниковых газов. Пилотные фермы были созданы в Уганде и других странах. Среди заметных проектов — проект SEMEIA в Бразилии (в партнёрстве с Itochu и Ajinomoto AGF), четырёхлетняя инициатива, поддерживающая девять фермеров в регионах Арабики и Робусты. Проект высадил 30 000 новых кофейных деревьев, установил компостные установки и высадил 6 680 местных деревьев, стремясь к 2028 году снизить выбросы и производственные затраты. Другие инициативы включают проект Tools for Prosperity в Уганде по распространению базовых сельскохозяйственных инструментов и проект стимулирования обновления в Руанде (с 100WEEKS и Ahold Delhaize), где 95-97% стимулированных фермеров провели радикальную обрезку по сравнению с 63% в нестимулированной группе.

Забота о людях (сообщества и сотрудники)
Проект REACH в Уганде (с JDE Peet’s, Elucid и RVO) разработал цифровую платформу финансирования здравоохранения, обслуживающую 2 700 фермерских семей, решая проблемы стоимости лечения и удалённости. Женские сберегательные и кредитные группы были созданы в Бурунди, Руанде и Кении, а также поддержка животноводства и пчеловодства как дополнительных источников дохода. В области защиты детей Sucafina присоединилась к Коалиции за права детей в Уганде (с ChildFund, JDE Peet’s, Nestlé, NKG, Volcafe) для внедрения системы мониторинга и решения проблем детского труда. В образовании компания построила классы в Колумбии (финансируется за счёт 1% чистой прибыли Sucafina Instant), поддержала программы раннего детства в Гватемале с Seeds for Progress и улучшила школьные помещения в Уганде. После циклона Синар в индонезийских сообществах Гайо Sucafina распространила экстренные продовольственные наборы для 913 фермеров и 69 поставщиков двумя авиарейсами.

Защита планеты
Для мониторинга обезлесения и соблюдения EUDR Sucafina отследила 437 602 земельных участка, из которых 99,2% свободны от вырубки. Компания разработала методологию соблюдения требований EUDR, включающую сбор геоданных, спутниковую оценку рисков, вторичную верификацию и поддержку восстановления окружающей среды (включая распространение 203 748 саженцев местных деревьев). Солнечная энергия была установлена на заводе Beyers Koffie в Бельгии: 642 высокоэффективные солнечные панели мощностью 285,69 кВт·ч производят около 243 000 кВт·ч в год, покрывая 4-5% общего потребления электроэнергии заводом. В Руанде программа агролесоводства в партнёрстве с Лондонской школой экономики распространила 110 064 регионально подходящих теневых деревьев среди 3 735 фермеров с денежными стимулами для обновления деревьев.

IMPACT Industrial: расширение программы на производство

Sucafina представила новое направление в рамках программы IMPACT: IMPACT Industrial, предназначенное для охвата этапов производства растворимого кофе. Инициатива направлена на оценку экологических, социальных и управленческих практик среди производственных партнёров и открытие конструктивного диалога для улучшения показателей на этапе, который исторически страдал от недостатка прозрачности и стандартизации.

Операционный масштаб Sucafina в 2025 году

Показатель Значение
Постоянных сотрудников 1 528 (38% женщины)
Сезонных сотрудников 7 138 (54% женщины)
Объём зелёного кофе 541 000 метрических тонн
Сертифицированных фермеров, у которых закупался кофе 214 313
Доля рынка Более 1 из каждых 20 чашек кофе в мире проходит через цепочки поставок Sucafina

Часто задаваемые вопросы (FAQ)

1. Какой процент продаж Sucafina был ответственным в 2025 году?

43% от общего объёма продаж были ответственными или прослеживаемыми до уровня фермы.

2. Сколько инвестировала Sucafina в проекты устойчивости в 2025 году?

Компания инвестировала $7,42 миллиона в проекты обучения и поддержки сообществ через Фонд Kahawatu и другие инициативы.

3. Какова новая корпоративная ценность, добавленная Sucafina?

Sucafina добавила «Подотчётность» в качестве седьмой корпоративной ценности, наряду с Адаптивностью, Скромностью, Предпринимательством, Честностью, Экспертностью и Страстью.

4. Что такое новое направление IMPACT Industrial?

Новое направление в рамках программы IMPACT, предназначенное для оценки экологических, социальных и управленческих практик среди производственных партнёров растворимого кофе и повышения прозрачности на этом этапе.

5. Как Sucafina соблюдает Регламент ЕС о борьбе с обезлесением?

Компания разработала методологию соблюдения требований, включающую сбор геоданных, спутниковую оценку рисков и вторичную верификацию, в результате чего 99,2% отслеживаемых земель оказались свободными от вырубки лесов.

6. Каковы цели проекта SEMEIA в Бразилии?

Четырёхлетний проект направлен на снижение выбросов и производственных затрат к 2028 году путём посадки новых деревьев, установки компостных установок и выращивания местных деревьев.

Coffee World – На основе Отчёта об устойчивости Sucafina за 2025 год.
Дата публикации: май 2026 г.

Китайские бренды вроде Luckin Coffee и Pop Mart бросают вызов Starbucks и Nike

Автор: Qahwa World
Источник: Business Insider
Дата: 20 мая 2026 г.
Краткое содержание:

  • Китайские бренды переходят от статуса мировых производителей к прямой конкуренции за потребителей в США, Европе и других регионах.
  • Luckin Coffee тестирует рынки, где долгое время доминировал Starbucks, включая Нью-Йорк, используя приложения и напитки ограниченного выпуска.
  • Модные бренды Urban Revivo и Songmont конкурируют с Zara и Polène, предлагая стильные товары по более низким ценам.
  • Pop Mart превратился из компании игрушек в мировую культурную силу благодаря коллекционным фигуркам, особенно Labubu.
  • Китайские бренды сталкиваются с торговыми tensions, пошлинами и необходимостью выстроить чёткую глобальную идентичность.
  • Одни бренды преуменьшают своё китайское происхождение, другие делают ставку на китайскую эстетику и наследие.
  • Долгосрочный успех требует превращения из дешёвой альтернативы в премиальные мировые имена, вызывающие лояльность.

Почти полвека Китай был мировой фабрикой, производя всё от смартфонов до недорогой одежды. Надпись «Сделано в Китае» стала привычной на потребительских товарах, но компании, стоящие за этими товарами, оставались в тени. Теперь некоторые из самых быстрорастущих китайских брендов хотят, чтобы их имена узнавали во всём мире. Они переходят из фона глобальной торговли в центр, напрямую конкурируя за покупателей в США, Европе и за их пределами.

Luckin Coffee из провинции Фуцзянь тестирует рынки, где долгое время доминировал Starbucks, включая Нью-Йорк, используя приложения для заказов и напитки ограниченного выпуска: холодный напиток с кровяным апельсином в США и латте с кокосом и панданом в Юго-Восточной Азии. Модные бренды Urban Revivo и Songmont конкурируют с глобальными брендами среднего уровня вроде Zara и Polène, предлагая стильные товары по более низким ценам. Pop Mart превратился из компании игрушек в мировую культурную силу благодаря коллекционным фигуркам, особенно Labubu. Говорят, что гигант быстрой моды Shein рассматривает возможность покупки бренда Everlane, любимого миллениалами.

Новое поколение китайских брендов

Это не первая попытка китайских компаний изменить глобальный бизнес. В 2000-х Пекин поощрял поддерживаемые государством промышленные гиганты расширяться за рубеж в поисках ресурсов и инфраструктурных проектов. В 2010-х китайские фирмы начали скупать активы по всему миру, от кинотеатров AMC до отеля Waldorf Astoria. Совсем недавно такие компании, как производитель электромобилей BYD и производитель дронов DJI, показали, что китайские фирмы могут конкурировать благодаря передовым технологиям, а не только низким ценам.

Теперь новое поколение китайских брендов стремится к ещё более сложной цели: стать культурно влиятельными и желанными. Для многих китайских компаний международная экспансия становится необходимостью. Китай переживает затяжной экономический спад, а рождаемость упала до рекордно низкого уровня в 2025 году. Внутренняя конкуренция обострилась, агрессивные ценовые войны сжимают прибыль. Поэтому рост за рубежом становится всё более важным.

Годы работы на одном из самых конкурентных потребительских рынков мира дали китайским компаниям значительные преимущества в производстве, логистике, продажах и масштабировании операций. По словам Юнкю Ли, профессора маркетинга Сиракузского университета, Китай превращается из производителя дешёвых товаров в создателя брендов с уникальными характерами и сюжетами.

Проблема построения глобальной идентичности

Подход Примеры Стратегия
Умаление китайской идентичности Shein, TikTok Позиционирование как глобальных интернет-платформ
Использование китайской эстетики Songmont, Laopu, Chagee Акцент на символике, ремесле, традициях
Спортивный маркетинг Li-Ning Спонсорство игроков НБА для выхода в массовую спорткультуру

Стать глобально узнаваемым брендом в индустриях, где важны имидж и идентичность, остаётся трудной задачей. Национальная идентичность часто помогает превратить продукты в символы стремления и образа жизни. Европейские люксовые бренды традиционно делают упор на наследие, мастерство и эксклюзивность, а американские компании продвигают инновации и оптимизм. Япония и Южная Корея успешно прошли подобные переходы в конце XX века. Sony, Samsung, Nintendo и Uniqlo стали ассоциироваться с точностью, минимализмом, технологиями и поп-культурой. Китай сейчас пытается совершить аналогичный переход, но гораздо быстрее и без чётко определённой глобальной идентичности.

Некоторые китайские бренды полностью умаляют своё китайское происхождение. Shein и TikTok добились успеха не за счёт акцента на происхождении, а представляя себя глобальными интернет-платформами. Эта стратегия органично вписывается в онлайн-культуру, где тренды распространяются быстро, а потребители ценят новизну выше географии. Как заметил Ли, молодые потребители ищут что-то новое, классное и свежее. В этом контексте страна происхождения не очень важна.

Бренд спортивной одежды Li-Ning повысил международную узнаваемость, спонсируя игроков НБА, включая Джимми Батлера и Си Джей Макколлума, внедряя разработанную в Китае обувь в массовую спортивную культуру. Pop Mart также заключил партнёрство с Disney и Hello Kitty от Sanrio, разместив своих персонажей рядом с самыми узнаваемыми развлекательными брендами мира.

Опора на китайское наследие и внимание люкса

В то же время другие китайские бренды активно используют китайскую эстетику и культурное наследие. Songmont, Laopu и чайная сеть Chagee делают китайскую символику, мастерство и традиции центральной частью своей идентичности. Растущее онлайн-увлечение китайским образом жизни и эстетикой, иногда называемое China-maxxing, говорит о том, что глобальные потребители могут всё больше открываться брендам, которые подчёркивают, а не смягчают своё происхождение.

Есть признаки, что глобальные лидеры люкса обращают на это внимание. Songmont, чьи минималистичные кожаные сумки стоят до 800 долларов, привлёк внимание генерального директора LVMH Бернара Арно. Сообщается, что он посетил магазин Songmont и купил две сумки во время поездки в Шанхай в сентябре прошлого года. Арно также посетил Laopu Gold, ювелирный бренд, известный ручной работой из золота 24 карата, вдохновлённый китайской символикой, включая драконов и тыквы-горлянки. В апреле владелец Gucci, компания Kering, объявила о планах приобрести миноритарную долю в шанхайском модном бренде Icicle, премиальном бренде, который часто сравнивают с Max Mara.

Политические вызовы и долгосрочные перспективы

Политика может стать ещё одним препятствием для китайских брендов, стремящихся к зарубежному росту. Торговая напряжённость нарушила цепочки поставок и усилила проверку китайских технологических компаний, таких как TikTok. BYD быстро расширилась по всей Европе и Южной Америке, но остаётся в значительной степени отрезанной от рынка США из-за высоких пошлин. Пошлины также затронули такие компании, как Shein и Temu, хотя ни одна из них не замедлила свои усилия по экспансии. Вместо этого многие фирмы адаптируются, локализуя операции и совершенствуя международные стратегии.

Это новое поколение китайских брендов может оказаться в лучшем положении, чем предыдущие волны, потому что оно всё чаще продаёт продукты как желанные товары для образа жизни, а не просто как дешёвые альтернативы. Правительствам может быть трудно помешать потребителям принимать бренды, которые они считают модными, полезными или культурно значимыми. По словам Ли, эти бренды в значительной степени оторваны от политических вопросов.

В конечном счёте, долгосрочный успех будет зависеть от того, смогут ли китайские бренды перейти из статуса недорогих или модных альтернатив в статус премиальных глобальных имён, способных вызывать устойчивую лояльность и более высокие цены. Успех означал бы, что некоторые из этих брендов достигнут премиального признания среди глобальных потребителей и смогут устанавливать надбавку к цене. Эта трансформация потребует времени. Но общее направление становится всё более ясным: Китай уже изменил то, как мир производит товары. Теперь он пытается формировать то, чего мир хочет.

Часто задаваемые вопросы (FAQ)

1. Какие китайские бренды расширяются глобально?

Luckin Coffee, Pop Mart, Songmont, Urban Revivo, Shein, Li-Ning, BYD, DJI — среди китайских брендов, конкурирующих на международных рынках.

2. Как Luckin Coffee конкурирует со Starbucks?

Luckin тестирует рынки, включая Нью-Йорк, с приложениями для заказов и напитками ограниченного выпуска: холодный кофе с кровяным апельсином, латте с кокосом и панданом.

3. Какие стратегии используют китайские бренды для выхода на мировой рынок?

Одни преуменьшают китайскую идентичность, позиционируя себя как глобальные платформы. Другие делают ставку на китайскую эстетику и культурное наследие. Некоторые используют спортивный маркетинг и партнёрство с мировыми развлекательными брендами.

4. С какими вызовами сталкиваются китайские бренды за рубежом?

Торговая напряжённость, пошлины, политическое давление и сложность выстраивания чёткой глобальной идентичности — главные проблемы.

5. Обращают ли внимание мировые люксовые бренды на китайские марки?

Да. Глава LVMH Бернар Арно посетил магазины Songmont и Laopu. Kering объявила о планах приобрести долю в Icicle.

6. Что будет считаться успехом для китайских брендов?

Успех означает достижение премиальной узнаваемости среди глобальных потребителей, способность устанавливать более высокие цены и вызывать устойчивую лояльность.

Qahwa World – Материал основан на репортаже Business Insider.
Дата публикации: 20 мая 2026 г.
Производство кофе в Танзании вырастет на 10% в 2026/27 благодаря восстановленным полям и высоким ценам

Автор: Qahwa World
Источник: USDA Foreign Agricultural Service (FAS) Дар-эс-Салам
Дата: 20 мая 2026 г.В этом обзоре рассматривается производство кофе в Танзании 2026 года.
Краткое содержание:

  • FAS Дар-эс-Салам прогнозирует рост производства кофе в Танзании до 1,6 миллиона 60-килограммовых мешков в сезоне 2026/27, что на 10,3 процента больше по сравнению с прошлым годом.
  • Рост обусловлен достижением полной зрелости восстановленных полей 2019–2024 годов и высокими ценами, стимулирующими инвестиции фермеров.
  • Ожидается расширение посевных площадей с 270 тысяч гектаров до 275 тысяч гектаров, а убранной площади – до 270 тысяч гектаров.
  • Прогнозируется рост экспорта зелёных зёрен на 2,9 процента до 1,4 миллиона мешков благодаря увеличению производства и высокому мировому спросу.
  • Европейский союз остаётся крупнейшим импортёром танзанийского кофе, закупая в пять раз больше, чем США.
  • Внутреннее потребление вырастет с 85 до 90 тысяч мешков за счёт развития городской кофейной культуры в Дар-эс-Саламе и Аруше.
  • Конечные запасы резко увеличатся до 157 тысяч мешков, поскольку производство опережает рост потребления и экспорта.

По прогнозам FAS Дар-эс-Салам, производство кофе в Танзании достигнет 1,6 миллиона 60-килограммовых мешков в маркетинговом сезоне 2026/27 по сравнению с 1,45 миллиона мешков в предыдущем году, что соответствует росту на 10,3 процента. Этот рост объясняется достижением полной зрелости полей, восстановленных в период с 2019 по 2024 год. Высокие цены на кофе стимулировали фермеров расширять плантации, инвестировать в удобрения и оборудование, а также повышать эффективность.

Стабильные цены укрепили кооперативные общества, расширив поддержку и обучение производителей. Благоприятные осадки и стабильные температуры улучшили условия выращивания, помогая сектору оправиться от прошлых засух и увеличивая урожайность. Сильный мировой спрос продолжает стимулировать производство и экспорт, укрепляя позиции Танзании на кофейном рынке.

Расширение посевных площадей

Ожидается, что кофейный сектор Танзании расширится почти на два процента: посевные площади вырастут с 270 тысяч гектаров в сезоне 2025/26 до 275 тысяч гектаров в сезоне 2026/27. Этот рост в основном обусловлен фермерами, выращивающими робусту в регионах Кагера и Кигома, которые осваивают новые земли при поддержке субсидируемых саженцев и высоких закупочных цен. Убранная площадь, по прогнозам, увеличится аналогичным образом – с 265 до 270 тысяч гектаров по мере созревания новых плантаций.

Кофе является ведущей товарной культурой Танзании: его выращивают более 40 процентов фермеров, и он занимает 39 процентов постоянных сельскохозяйственных угодий. Производство осуществляется в рамках трёх систем: мелкие фермерские хозяйства на юге, смешанные посадки кофе с бананами на севере и западе, а также крупные плантации. В целом, крупные плантации дают менее 10 процентов урожая. Большинство мелких фермеров обрабатывают около 0,63 гектара со старыми деревьями, имея от 400 до 2000 деревьев на ферму. Танзания производит арабику в северных и южных высокогорьях, а робусту – почти полностью в Кагере, недалеко от озера Виктория.

Производство и агроресурсы

Показатель 2024/2025 2025/2026 2026/2027 (прогноз)
Убранная площадь (тыс. га) 265 265 270
Производство арабики (тыс. мешков) 700 750 850
Производство робусты (тыс. мешков) 650 700 750
Общий урожай (тыс. мешков) 1 350 1 450 1 600
Экспорт зёрен (тыс. мешков) 1 250 1 360 1 400
Внутреннее потребление (тыс. мешков) 77 85 90
Конечные запасы (тыс. мешков) 50 51 157

Танзания является одним из трёх ведущих производителей колумбийской мягкой арабики, обеспечивая около шести процентов мировых поставок. Примерно 320 тысяч мелких фермеров производят 90 процентов урожая, а около 100 крупных плантаций обеспечивают остальную часть.

Субсидии на удобрения в Танзании в первую очередь поддерживают производителей табака, кукурузы и риса, при этом минимальная помощь направляется фермерам, выращивающим кофе. В феврале 2026 года правительство сократило субсидию на удобрения с покрытия примерно половины рыночной цены до фиксированной ставки около 0,38 доллара США за 50-килограммовый мешок. Высокие цены на удобрения долгое время мешали фермерам вносить достаточное количество питательных веществ, оставляя средний расход около 50 килограммов на гектар.

Политика и торговля

Танзания расширяет климатически устойчивые сорта кофе, увеличивает посевные площади, улучшает поддержку ресурсами и модернизирует методы обработки и агрономии. Недавние реформы включают меморандум о взаимопонимании на сумму 30 миллионов долларов США с Corus International, который направлен на масштабное распространение саженцев, усиление программ борьбы с болезнями, цифровизацию аукционов и ужесточение правил лицензирования экспорта. Политика направлена на повышение прозрачности, прослеживаемости и конкурентоспособности на премиальных рынках.

Директива Танзанийского кофейного совета от 24 апреля 2026 года установила ориентировочные цены: 4,61 доллара США за килограмм арабики в пергаменте для перерабатывающих предприятий, 3,65 доллара за арабику в пергаменте домашней обработки, 1,54 доллара за сушёную вишню робусты и 1,96 доллара за сушёную вишню твёрдой арабики.

Прогнозируется, что экспорт зелёных зёрен вырастет на 2,9 процента до 1,4 миллиона мешков в сезоне 2026/27 благодаря увеличению производства и высокому мировому спросу. Европейский союз остаётся ведущим импортёром танзанийского кофе, закупая в пять раз больше, чем Соединённые Штаты. Япония также остаётся ключевым направлением для танзанийского кофе, особенно для премиальной арабики.

Экспортные направления и крах растворимого кофе

Направление 2022 (мешки) 2023 (мешки) 2024 (мешки) 2025 (мешки)
Европейский союз 588 354 749 451 652 891 596 487
Япония 281 684 204 779 200 254 193 718
США 58 841 79 586 112 720 128 032
Марокко 49 678 93 941 52 226 69 192
Индия 17 928 36 326 50 934 30 594

Соединённые Штаты быстро становятся основным растущим рынком для танзанийского кофе: импорт вырос с 58 841 мешка в 2022 году до 128 032 мешков в 2025 году. В то же время экспорт растворимого кофе из Танзании резко сократился между 2022 и 2025 годами – с 10 858 мешков до всего 814 мешков, что означает падение более чем на 92 процента. Европейский союз и Кения, бывшие крупнейшими покупателями, сократили импорт с нескольких тысяч мешков до всего лишь 446 и 88 мешков соответственно к 2025 году.

Внутреннее потребление и запасы

По прогнозам, внутреннее потребление кофе в Танзании вырастет с 85 000 до 90 000 мешков в 2026/27 году, в первую очередь за счёт растущей городской кофейной культуры в Дар-эс-Саламе и Аруше. Рост доходов и урбанизация побуждают молодых профессиональных потребителей включать кофе в свои повседневные привычки. Туризм также усиливает спрос, поскольку отели и операторы, обслуживающие посетителей, расширяют предложение кофе.

Прогнозируется, что конечные запасы кофе в сезоне 2026/27 резко вырастут до 157 000 мешков с 51 000 мешков в сезоне 2025/26, что отражает значительное накопление, вызванное предложением. Основная причина – рост производства, опережающий относительно скромный рост внутреннего потребления и экспорта.

Часто задаваемые вопросы (FAQ)

1. Насколько вырастет производство кофе в Танзании в 2026/27?

FAS Дар-эс-Салам прогнозирует рост на 10,3 процента до 1,6 миллиона 60-килограммовых мешков благодаря восстановленным полям и высоким ценам.

2. Что способствует расширению кофейных площадей в Танзании?

Фермеры, выращивающие робусту в Кагере и Кигоме, осваивают новые земли при поддержке субсидируемых саженцев и высоких закупочных цен. Посевные площади достигнут 275 тысяч гектаров.

3. Какие страны являются крупнейшими покупателями танзанийского кофе?

Европейский союз остаётся крупнейшим импортёром, за ним следуют Япония и США, которые показывают быстрый рост в последние годы.

4. Что произошло с экспортом растворимого кофе из Танзании?

Экспорт растворимого кофе рухнул более чем на 92 процента между 2022 и 2025 годами – с 10 858 мешков до всего 814 мешков.

5. Как меняется внутреннее потребление кофе в Танзании?

Ожидается рост с 85 до 90 тысяч мешков за счёт развития городской кофейной культуры в Дар-эс-Саламе и Аруше, а также роста туристического спроса.

6. Почему ожидается резкое увеличение конечных запасов?

Производство опережает относительно скромный рост внутреннего потребления и экспорта, что приводит к накоплению запасов до 157 тысяч мешков.

Qahwa World – Материал основан на ежегодном отчёте USDA FAS о кофе TZ2026-0003, автор Бенджамин Мтаки, утверждён Дамианом Ферресом.
Дата публикации: 20 мая 2026 г.

Производство кофе в Кении вырастет на 12% в 2026/27 благодаря новым площадям и улучшению ухода за культурами

Автор: Qahwa World
Источник: USDA Foreign Agricultural Service (FAS Найроби)
Дата: 20 мая 2026 г.
Краткое содержание:

  • FAS Найроби прогнозирует рост производства кофе в Кении до 950 тысяч мешков (по 60 кг) в сезоне 2026/27, что на 12% выше предыдущей оценки.
  • Рост обусловлен новыми убранными площадями, улучшением ухода за культурами и реинвестированием фермеров после двух лет высоких цен.
  • Ожидается увеличение экспорта почти на 12% до 940 тысяч мешков, в то время как внутреннее потребление останется на уровне 62 тысяч мешков из-за инфляции и спада городской кофейной культуры.
  • В марте 2026 года Кения приняла новый закон о кофе, который передаёт регулирующий надзор от Управления сельского хозяйства и продовольствия восстановленному Совету по кофе Кении.
  • Создан независимый Институт исследований и обучения кофе, отдельный от Кенийской организации сельскохозяйственных и животноводческих исследований.
  • Средние цены на кофе на Найробийской кофейной бирже упали до 268,77 доллара за мешок 50 кг в апреле 2026 года, что на 28,4% ниже показателя октября 2025 года.
  • США остаются главным направлением экспорта кенийского кофе с долей 17,2%, за ними следуют Бельгия и Германия.

Производство кофе в Кении демонстрирует устойчивое восстановление. FAS Найроби прогнозирует рост на 12% до 950 тысяч 60-килограммовых мешков в маркетинговом сезоне 2026/27. Увеличение связано с новыми убранными площадями, улучшением ухода за культурами и возможностью фермеров реинвестировать средства после двух лет высоких рыночных цен. Теперь производители располагают капиталом для более последовательного внесения удобрений и борьбы с вредителями и болезнями, которые часто ограничивают урожайность.

Кофейные фермы в главном регионе горы Кения обильно цвели после сильной засухи, продолжавшейся до марта 2026 года. Ожидается, что убранная площадь незначительно увеличится до 106 тысяч гектаров по мере созревания новых насаждений. Экспорт, по прогнозам, достигнет 940 тысяч мешков, в то время как внутреннее потребление, вероятно, останется на уровне 62 тысяч мешков из-за снижения покупательной способности и нарушения городской кофейной культуры.

Программа расширения кофейных плантаций и регуляторные изменения

Кения реализует амбициозную программу расширения кофейных плантаций в Центральном, Восточном и Рифт-Валли регионах. Инициатива осуществляется через Новый кооперативный союз плантаторов Кении, который использует государственный оборотный фонд для обеспечения фермеров саженцами и удобрениями. Несколько окружных правительств также запустили местные грантовые программы, чтобы помочь фермерам покрыть расходы на расширение плантаций.

Расширение проверило способность страны производить посадочный материал. Институт исследований кофе сталкивается с огромным отставанием, несмотря на усилия по наращиванию производства. В марте 2026 года Кения приняла новый закон о кофе, который передаёт регулирующий надзор от Управления сельского хозяйства и продовольствия восстановленному Совету по кофе Кении. Закон также создаёт независимый Институт исследований и обучения кофе, отдельный от Кенийской организации сельскохозяйственных и животноводческих исследований.

Новый закон кодифицирует ряд реформ, проводимых с 2022 года, включая реорганизацию Найробийской кофейной биржи и создание Системы прямых расчётов – цифровой платёжной платформы, обеспечивающей прямые, прозрачные и более быстрые платежи от покупателей к фермерам. Лицензированные брокеры теперь занимаются классификацией кофе, подготовкой каталогов продаж и управлением как аукционными, так и прямыми продажами. Административная ответственность за лицензирование кофейных мельниц передана от Управления сельского хозяйства и продовольствия окружным правительствам.

Тенденции производства и площадей

Показатель 2024/2025 2025/2026 2026/2027 (прогноз)
Убранная площадь (тыс. га) 105 105 106
Общий урожай (тыс. мешков) 950 850 950
Экспорт зёрен (тыс. мешков) 923 800 900
Внутреннее потребление (тыс. мешков) 58 62 62
Конечные запасы (тыс. мешков) 74 97 120

На протяжении большей части последнего десятилетия пригородные зоны выращивания кофе подвергались систематическому выкорчёвыванию для строительства жилья, вызванному спросом на городское расширение. Эта тенденция была особенно заметна вокруг Найроби, Тики, Киамбу и Ниери. За последние два года тенденция замедлилась из-за значительной стагнации на рынке недвижимости. Однако при отсутствии чёткой политики землепользования для защиты сельхозугодий аналитики рассматривают это как временную передышку, которая может измениться при падении цен на кофе.

Маркетинговые и ценовые тенденции

Примерно 80% кенийского кофе продаётся через производственные кооперативы, остальное приходится на корпоративные и частные хозяйства. Найробийская кофейная биржа, спотовый рынок, основанный в 1935 году, обеспечивает более 95% продаж кофе. Остальные сделки проходят через прямые контракты между агентами производителей и экспортёрами. Управление по рынкам капитала лицензировало 16 кофейных брокеров на бирже, из которых одиннадцать являются фермерскими кооперативами или союзами. Пятнадцать брокеров активно торговали в сезоне 2025/26.

Средние цены на кофе на бирже выросли с сезона 2024/25 из-за ограниченного мирового предложения. Ожидается, что эта ситуация скорректируется благодаря прогнозируемому двухпроцентному росту мирового производства кофе в 2025/26. В апреле 2026 года средняя цена упала до 268,77 доллара за 50-килограммовый мешок, что на 28,4% ниже по сравнению с 375,24 доллара в октябре 2025 года. Биржа торгует в долларах США, и стабильность кенийского шиллинга на уровне примерно 129 шиллингов за доллар стала ключевым фактором сохранения стабильных доходов местных производителей.

Экспортные направления и изменения в торговле

Направление 2022/2023 (тонн) 2023/2024 (тонн) 2024/2025 (тонн) Доля рынка 2024/25
США 12 253 8 122 9 737 17,2%
Бельгия 4 021 7 445 8 763 15,5%
Германия 9 741 7 609 7 173 12,7%
Нидерланды 2 475 1 831 2 937 5,2%
Франция 193 268 2 826 5,0%
Южная Корея 3 085 2 492 2 817 5,0%

США остаются главным направлением экспорта кенийского кофе с долей 17,2%, восстановившись после резкого падения в сезоне 2023/24. Бельгия демонстрирует устойчивый рост, удвоив объёмы за три года с 4 021 тонны до 8 763 тонн. Франция и Канада также быстро наращивают поставки. Германия, когда-то занимавшая почти 18% рынка, потеряла позиции до 7 173 тонн или 12,7%. Швеция пережила резкий спад с 9,5% до всего 4,0%.

Кения внедрила механизмы прослеживаемости для соблюдения Регламента ЕС о борьбе с вырубкой лесов. Крупные экспортные компании должны соответствовать этим требованиям к 30 декабря 2026 года, а малые предприятия – к 30 июня 2027 года.

Внутреннее потребление и влияние туризма

Прогнозируется, что внутреннее потребление кофе остановится на уровне 62 тысяч мешков в сезоне 2026/27. Сильное инфляционное давление снижает покупательную способность, делая кофе менее доступным для обычных домохозяйств. Расширение кофеен и точек обслуживания в Найроби и других крупных городах потеряло динамику. Этот спад во многом связан с уходом нескольких крупных неправительственных организаций и сворачиванием операций ключевых доноров. Эти организации исторически поддерживали городской средний класс и сообщества экспатов, составлявших основу рынка высококачественного кофе. Их уход создал вакуум в спросе.

Туристическая индустрия Кении, являющаяся основным драйвером потребления кофе через отели и лоджи, сталкивается с замедлением из-за роста транспортных расходов для местных и иностранных посетителей. Этот спад поддерживает прогноз стагнации внутреннего кофейного рынка.

Часто задаваемые вопросы (FAQ)

1. Насколько вырастет производство кофе в Кении в 2026/27?

FAS Найроби прогнозирует рост на 12% до 950 тысяч 60-килограммовых мешков благодаря новым площадям и улучшению ухода за культурами.

2. Что представляет собой новый закон о кофе 2026 года?

Новый закон передаёт регулирующий надзор от Управления сельского хозяйства и продовольствия восстановленному Совету по кофе Кении и создаёт независимый Институт исследований и обучения кофе.

3. Почему внутреннее потребление кофе остаётся на прежнем уровне?

Инфляция снижает покупательную способность, расширение кофеен замедлилось из-за ухода НПО, а туристическая индустрия переживает спад.

4. Какая страна является главным покупателем кенийского кофе?

США остаются главным направлением с долей 17,2%, за ними следуют Бельгия (15,5%) и Германия (12,7%).

5. Как изменились цены на кофе на Найробийской бирже?

Цены упали до 268,77 доллара за 50-килограммовый мешок в апреле 2026 года, что на 28,4% ниже октябрьского пика 2025 года из-за ожиданий роста мирового предложения.

6. Что такое Система прямых расчётов?

Это цифровая платёжная платформа, созданная по новому закону о кофе, обеспечивающая прямые, прозрачные и более быстрые платежи от покупателей к фермерам.

Qahwa World – Материал основан на ежегодном отчёте USDA FAS о кофе KE2026-0011, автор Кеннеди Гитонга, утверждён Дамианом Ферресом.
Дата публикации: 20 мая 2026 г.

Глобальная кофейная платформа открывает 30‑дневное общественное обсуждение пересмотра Кофейного кодекса устойчивости и Механизма эквивалентности

Автор: Дубай – Али Азакари
Мероприятие: вебинар Глобальной кофейной платформы, 19 мая 2026 года
Источник: Глобальная кофейная платформа (GCP) – материалы запуска общественного обсуждения и вебинар. В данной статье подробно рассматривается общественное обсуждение GCP кофе 2026.

Участники кофейной цепочки создания стоимости приглашаются ознакомиться с предлагаемыми изменениями и направить отзывы до 19 июня 2026 года. Анкеты доступны на пяти языках.

Дубай, 19 мая 2026 года — Глобальная кофейная платформа (GCP) сегодня официально открыла 30‑дневное общественное обсуждение пересмотра своего Кофейного справочного кодекса устойчивости (Coffee SR Code) и Механизма эквивалентности (EM). Обсуждение было запущено в ходе живого вебинара под руководством Габриэля Чавеса, менеджера GCP по устойчивому снабжению. Оно продлится с 19 мая по 19 июня 2026 года и приглашает заинтересованные стороны со всего кофейного сектора помочь сформировать следующее поколение этих критически важных инструментов устойчивости.

Кофейный справочный кодекс устойчивости был разработан как общий язык для базового устойчивого производства кофе, основанный на трёх основных столпах: экономическое процветание, социальное благополучие и забота об окружающей среде. Механизм эквивалентности признаёт программы и инициативы в области устойчивого развития, которые соответствуют Кодексу, способствуя сопоставимости и взаимопониманию в секторе. Оба инструмента пересматриваются совместно для обеспечения согласованности и сохранения актуальности.

«Мы приветствуем участие заинтересованных сторон по всей цепочке создания стоимости кофе и со всего мира, чтобы они привнесли свой опыт в этот процесс, – сказал Габриэль Чавес. – Разнообразие голосов поможет гарантировать, что эти инструменты будут соответствовать своему назначению, будут современными и актуальными».

Почему пересмотр важен именно сейчас

Кофейный сектор сталкивается со всё более сложными вызовами: изменение климата, развитие нормативно-правовой базы (например, Регламент ЕС о борьбе с обезлесением), растущие ожидания рынка и необходимость большей согласованности между инициативами в области устойчивого развития. С момента первого запуска инструментов 33 программы были признаны в рамках Механизма эквивалентности (четыре сторонних и 29 программ, принадлежащих вторым сторонам). Согласно данным, представленным во время вебинара, закупки устойчивого кофе, зарегистрированные в рамках GCP, выросли примерно с 639 000 тонн в 2018 году до 1,73 млн тонн в 2024 году.

«Если посмотреть на ситуацию сейчас, то существует не менее 33 программ, признанных в рамках механизма эквивалентности, – отметил Жереми Лафоре, председатель Технического комитета GCP. – Зарегистрированные закупки устойчивого кофе выросли примерно с 639 000 тонн в 2018 году до 1,73 млн тонн в 2024 году, что является огромным свидетельством серьёзности, с которой наша отрасль относится к устойчивости кофе».

Пересмотр следует пятилетнему регулярному циклу GCP и соответствует Своду надлежащей практики ISEAL. Мандат Совета директоров GCP предписал совместный пересмотр Кофейного кодекса устойчивости и Механизма эквивалентности для улучшения согласованности в рамках подхода к устойчивому снабжению и снижения усталости заинтересованных сторон за счёт избежания отдельных параллельных процессов.

«Теперь слово за вами, за более широким членским составом, чтобы гарантировать, что эти два инструмента – Кодекс устойчивости и Механизм эквивалентности – останутся практичными, актуальными и заслуживающими доверия». – Жереми Лафоре, председатель Технического комитета GCP

Основные предлагаемые изменения

Процесс пересмотра опирался на комплексную оценочную фазу, которая включила 55 ответов на анкеты, 8 интервью с заинтересованными сторонами, два семинара с Международным торговым центром и детальный анализ 33 признанных программ. Предлагаемые изменения ориентированы на улучшение, а не на перепроектирование.

В отношении Кофейного справочного кодекса устойчивости основные предлагаемые изменения включают усиленный акцент на непрерывном улучшении, сохранение подхода, основанного на оценке рисков и контексте, а также усиление согласованности с логикой должной осмотрительности (оценка рисков → действие → мониторинг). Кодекс остаётся общим базовым стандартом для устойчивого кофе, а не предписывающим сертификационным стандартом.

Что касается Механизма эквивалентности, изменения более заметны. Они включают улучшенную ясность и структуру, усиление управления, прозрачности и целостности данных, более чёткие ожидания в отношении раскрытия информации и подотчётности, а также усиление методологии, основанной на рисках и должной осмотрительности, выходящей за рамки «галочного» соответствия.

«Общий подход этого пересмотра был сосредоточен на улучшении, а не на перепроектировании, – объяснил Чавес. – Мы не стремимся фундаментально изменить цель или масштаб, а скорее укрепить и улучшить их на основе опыта внедрения, отзывов заинтересованных сторон и меняющихся ожиданий сектора».

Как принять участие

GCP подготовила набор инструментов для общественного обсуждения, доступный на её веб-сайте. Заинтересованные стороны могут ознакомиться с резюме предлагаемых изменений (доступно на английском, испанском, португальском, индонезийском и вьетнамском языках), полным проектом Кофейного кодекса устойчивости для обсуждения (только на английском) и двумя онлайн-анкетами.

Основная анкета состоит из 25 обязательных вопросов, охватывающих отзывы высокого уровня и основные существенные изменения. Она доступна на английском, испанском, португальском, индонезийском и вьетнамском языках. Отдельная техническая анкета (только на английском) позволяет заинтересованным сторонам предоставлять детальные замечания на уровне отдельных требований. Обе анкеты будут открыты до 19 июня 2026 года.

Все ответы конфиденциальны, а личность участников будет обезличена. Резюме результатов обсуждения будет опубликовано на веб-сайте GCP во второй половине июля 2026 года.

Следующие шаги

После завершения общественного обсуждения GCP обобщит и проанализирует все отзывы заинтересованных сторон, определит ключевые темы и подготовит пересмотренные проекты. Эти проекты пройдут дополнительные технические обсуждения и проверку с участием Технического комитета, Консультативной целевой группы и Совета директоров GCP. Ожидается, что окончательные обновлённые инструменты будут опубликованы к концу 2026 года, вместе с чёткими путями внедрения и перехода для владельцев схем и пользователей по всему сектору.


Рынок кофе: отчет МОК за апрель 2026 года – мировые цены упали на 2,7% на фоне улучшения прогнозов предложения

Автор: Qahwa World – Лондон. В этом материале рассматривается отчет МОК рынок кофе апрель 2026.

Источник: Международная организация по кофе (МОК) – отчет о рынке кофе, апрель 2026 года
Номер отчёта: не применим (ежемесячный отчёт)
Дата: май 2026 года

Средний композитный индекс МОК составил 266,24 цента США за фунт; робуста упала на 6,9% (пятое месячное падение подряд); сертифицированные запасы остаются на исторически низких уровнях.

ЛОНДОН, май 2026 года — Средний композитный индекс Международной организации по кофе (МОК) составил 266,24 цента США за фунт в апреле 2026 года, что на 2,7 процента ниже уровня марта 2026 года. Рынок балансировал между двумя противоположными силами: закрытием Ормузского пролива с 4 марта, которое подтолкнуло цены на сырую нефть вверх на 55,8 процента и стоимость фрахта на 43,6 процента в период с 27 февраля по 30 апреля, и продолжающимся улучшением глобальных перспектив предложения. В итоге фактор предложения перевесил геополитические потрясения, сведя на нет большинство мартовских достижений.

Все группы кофе зафиксировали потери в апреле, при этом робуста пострадала сильнее всего. В отчёте МОК подчёркивается, что с конца кофейного года 2024/25 цены на робусту упали на 21,9 процента, тогда как композитный индекс МОК снизился на 18,0 процента, а три группы арабики — в среднем на 16,9 процента. Более резкое падение робусты объясняется улучшением доступности предложения — экспорт зелёной робусты вырос на 16,7 процента в первой половине 2025/26 года — и увеличением её доли в общем экспорте зелёных зёрен на 4,5 процентных пункта.

Ключевой вывод: Рынок в значительной степени учёл войну, в то время как фундаментальные факторы (предложение и спрос) теперь толкают цены вниз. Композитный индекс МОК снизился на 2,7% в апреле по сравнению с ростом на 2,3% в марте, когда доминировали геополитические страхи.

Динамика цен по группам и фьючерсным рынкам

Колумбийские мягкие и другие мягкие сорта арабики сократились на 0,9 процента в апреле, в среднем до 334,56 и 331,32 цента за фунт соответственно. Бразильские натуральные сорта арабики упали на 2,1 процента до 313,76 цента за фунт. Робуста снизилась на 6,9 процента до 164,64 цента за фунт. На фьючерсном уровне лондонский рынок ICE (робуста) упал на 7,0 процента до 150,65 цента за фунт, в то время как нью-йоркский ICE (арабика) снизился на 1,9 процента до 284,63 цента за фунт.

Показатель Март 2026 Апрель 2026 Изменение
Композитный индекс МОК (цент/фунт) 273,70 266,29 -2,7%
Колумбийские мягкие арабики 337,45 334,52 -0,9%
Другие мягкие арабики 334,34 331,52 -0,8%
Бразильские натуральные арабики 320,51 314,29 -1,9%
Робуста 176,77 164,17 -7,1%
Нью-Йорк ICE (арабика) 290,18 284,75 -1,9%
Лондон ICE (робуста) 161,91 150,19 -7,2%

Блокада Ормузского пролива: долгосрочное влияние на затраты

С 4 марта 2026 года судоходство через Ормузский пролив остаётся нарушенным. Примерно пятая часть мировых поставок нефти проходит через этот коридор. В период с 27 февраля по 30 апреля нефть марки Brent выросла с 73,23 до 114,09 доллара за баррель, что на 55,8 процента. Индекс контейнерных фрахтов поднялся с 1 331,1 до 1 911,4 пункта, рост на 43,6 процента. Цена на мочевину (удобрение) подскочила на 47 процентов — с 465 до 682 долларов за тонну за те же два месяца. Регион Персидского залива является крупным производителем удобрений; одна только Qatar Fertiliser Company обеспечивает около 14 процентов мирового производства мочевины. В МОК отмечают, что рост цен на мочевину сильнее всего ударит по странам происхождения кофе с высокими затратами на ресурсы, особенно по тем производителям, которые не закупили удобрения заранее в период основного внесения азота для поддержки цветения следующего урожая.

Улучшение глобальных перспектив предложения – прогнозы указывают на более крупные урожаи

В течение марта и апреля несколько участников рынка опубликовали оптимистичные прогнозы. 18 марта Scaufina спрогнозировала рост урожая Бразилии 2026/27 на 15,5 процента по сравнению с предыдущим годом. 19 марта Marex Group спрогнозировала рост на 14,3 процента. 2 апреля StoneX спрогнозировала мировое производство кофе в 2026 году на уровне 182,5 млн мешков, что на 9,6 процента выше предыдущего года, и рост мировых запасов до 48,2 млн мешков с 38,3 млн в 2025 году.

Фундаментальные факторы взяли верх в апреле, поскольку рынок, похоже, уже учёл войну. Снижение композитного индекса МОК на 2,7 процента обратило вспять рост на 2,3 процента, наблюдавшееся в марте, когда доминировали геополитические потрясения.

Ценовые дифференциалы и арбитраж

Дифференциал между колумбийскими мягкими и другими мягкими сортами арабики незначительно расширился с 3,12 до 3,34 цента за фунт. Дифференциал между колумбийскими мягкими и бразильскими натуральными сортами арабики вырос на 22,7 процента до 20,8 цента за фунт. Арбитраж между фьючерсными рынками Нью-Йорка и Лондона увеличился на 4,5 процента до 133,99 цента за фунт в апреле, что стало вторым месячным ростом подряд. Коэффициент арбитража (Нью-Йорк/Лондон) составил 1,89, что выше исторического среднего значения 1,75 (январь 2018 – май 2025). Коэффициент оставался выше исторического среднего в течение 11 из последних 12 месяцев, что указывает на возвращение к более типичным уровням арбитража.

Снижение волатильности по всем показателям

Внутридневная волатильность композитного индекса МОК составила в среднем 9,0 процента в апреле, снизившись на 0,8 процентных пункта по сравнению с мартом. Волатильность колумбийских мягких сортов снизилась до 8,5 процента, других мягких — до 8,8 процента, бразильских натуральных — до 9,7 процента, робусты — до 10,7 процента. Волатильность нью-йоркских фьючерсов снизилась до 10,0 процента, лондонских — до 11,0 процента.

Сертифицированные запасы остаются на исторически низком уровне

Лондонские сертифицированные запасы робусты сократились на 5,5 процента за месяц до 0,65 млн мешков в апреле. Американские сертифицированные запасы арабики упали на 10,1 процента до 0,55 млн мешков. Уровни запасов стабилизировались за последние шесть месяцев, но остаются на исторически очень низких уровнях. С января 2010 по декабрь 2021 года средние общие запасы на двух фьючерсных рынках ICE составляли 4,87 млн мешков. С конца 2021 года общий объём сертифицированных запасов остаётся ниже отметки 3,0 млн мешков. В пересчёте на месяцы потребления ЕС и США текущие запасы эквивалентны всего 0,22 месяца потребления по сравнению со средним показателем 0,91 месяца в период 2010–2021 годов.

Экспорт зелёных зёрен: разнонаправленная динамика по группам

Общий объём мирового экспорта зелёных кофейных зёрен в марте 2026 года вырос на 0,8 процента до 11,7 млн мешков. Экспорт робусты скакнул на 24,0 процента до рекордных 5,52 млн мешков, чему способствовал Вьетнам (рост на 30,3% до 3,67 млн мешков) при поддержке Бразилии и Индии. Экспорт колумбийских мягких сортов упал на 33,8 процента до 0,88 млн мешков, что стало пятым месячным снижением подряд, так как экспорт самой Колумбии сократился на 37,4 процента из-за падения местного предложения. Поставки других мягких сортов незначительно выросли на 0,9 процента до 2,59 млн мешков, лидером стал Гондурас (+19,3%). Экспорт бразильских натуральных сортов снизился на 16,8 процента до 2,71 млн мешков, что стало 13-м месяцем отрицательного роста подряд, в основном за счёт Бразилии.

Общий объём экспорта арабики сократился на 13,6 процента до 6,18 млн мешков в марте 2026 года. В результате доля арабики в общем экспорте зелёных зёрен за первые шесть месяцев 2025/26 года упала до 59,6 процента с 64,5 процента годом ранее.

Группа кофе Март 2025 (млн мешков) Март 2026 (млн мешков) Изменение
Робуста 4,45 5,52 +24,0%
Колумбийские мягкие арабики 1,33 0,88 -33,8%
Другие мягкие арабики 2,57 2,59 +0,9%
Бразильские натуральные арабики 3,26 2,71 -16,8%

Общий экспорт по регионам (все формы кофе)

Мировой экспорт всех форм кофе увеличился на 1,6 процента до 13,59 млн мешков в марте 2026 года. Азия и Океания лидировали по росту с показателем 13,1 процента до 5,82 млн мешков, чему способствовал рост экспорта Вьетнама на 25,1 процента до 4,3 млн мешков – самый большой мартовский объём экспорта страны за всю историю и второй по величине месячный объём. Частично это было нивелировано падением экспорта Индонезии, который снизился, по оценкам, на 47,6 процента до 0,45 млн мешков.

Экспорт Африки сократился на 14,7 процента до 1,4 млн мешков, в основном из-за Эфиопии (падение на 29,7% до 0,44 млн мешков). Экспорт Южной Америки снизился на 8,3 процента до 4,07 млн мешков, при этом Колумбия показала падение на 28,5 процента до 0,9 млн мешков – четвёртое месячное падение подряд. Экспорт из Карибского бассейна, Мексики и Центральной Америки вырос на 7,1 процента до 2,3 млн мешков, лидером стал Гондурас (+19,3%).

Экспорт по форме: растворимый кофе вырос на 6,6%

Зелёные зёрна составили 85,23 процента общего экспорта в первой половине 2025/26 года, растворимый кофе – 14,21 процента, жареный кофе – 0,56 процента. Экспорт растворимого кофе вырос на 6,6 процента до 1,82 млн мешков в марте 2026 года, крупнейшими экспортёрами были Вьетнам (0,56 млн мешков), Бразилия (0,4 млн) и Индия (0,28 млн). Экспорт жареных зёрен увеличился на 21,0 процента до 0,07 млн мешков.

Мировой баланс спроса и предложения

По данным МОК, мировое производство в 2023/24 году достигло 177,5 млн мешков, что на 5,2 процента выше предыдущего года. Производство арабики выросло на 4,5 процента до 102,1 млн мешков, робусты – на 6,2 процента до 75,4 млн мешков. Потребление в 2023/24 году составило 175,1 млн мешков, рост на 1,4 процента, что привело к положительному балансу в 2,44 млн мешков – первому профициту после трёх последовательных дефицитов.

Часто задаваемые вопросы

  • Каким был средний композитный индекс МОК в апреле 2026 года?
Композитный индекс МОК составил в среднем 266,24 цента США за фунт, что на 2,7 процента ниже уровня марта 2026 года.
  • Насколько упали цены на робусту с конца кофейного года 2024/25?
Цены на робусту снизились на 21,9 процента с конца кофейного года 2024/25, тогда как композитный индекс МОК упал на 18,0 процента, а три группы арабики – в среднем на 16,9 процента.
  • Как закрытие Ормузского пролива повлияло на стоимость фрахта и удобрений?
Индекс контейнерных фрахтов вырос на 43,6 процента, а цены на мочевину подскочили на 47 процентов в период с 27 февраля по 30 апреля 2026 года.
  • Какие прогнозы дают аналитики по урожаю Бразилии 2026/27?
Scaufina спрогнозировала рост на 15,5 процента, а Marex Group – на 14,3 процента по сравнению с предыдущим годом.
  • Сколько зелёной робусты было экспортировано в марте 2026 года?
Экспорт зелёной робусты достиг 5,52 млн мешков, что на 24,0 процента больше, чем в марте 2025 года, и является самым большим месячным объёмом за всю историю наблюдений.
  • Каков текущий уровень сертифицированных запасов по сравнению с историческими средними значениями?
Текущие сертифицированные запасы эквивалентны всего 0,22 месяца потребления ЕС и США по сравнению со средним показателем 0,91 месяца в период 2010–2021 годов.
Источник: Международная организация по кофе (МОК) – отчет о рынке кофе, апрель 2026 года (опубликован в мае 2026 года). Все цифры и анализ строго основаны на исходном отчёте. Внешние данные не добавлялись.

Похожие материалы:

GCP пересматривает систему устойчивости кофе в 2026 году

Автор: Qahwa World
Источник: Global Coffee Platform (GCP)
Дата: 19 мая 2026 г.В этом материале представлен обзор устойчивости кофе.
Краткое содержание:

  • Глобальная кофейная платформа начала пятилетний пересмотр Кодекса устойчивости кофе и Механизма эквивалентности в 2026 году.
  • Механизм эквивалентности оценивает программы устойчивости на соответствие Кодексу кофе для обеспечения доверия и согласованности.
  • В настоящее время GCP признаёт 33 программы устойчивости, включая системы верификации первой, второй и третьей сторон.
  • Системы третьей стороны включают 4C, Fairtrade, Rainforest Alliance. Системы второй стороны включают Nespresso AAA, Sucafina IMPACT, Volcafe Verified.
  • Кодекс кофе охватывает три измерения: экономическое, социальное и экологическое, с 12 принципами и 39 практиками.
  • Пять необсуждаемых практик: ликвидация детского труда, принудительного труда, вырубки лесов, запрещённых пестицидов и постоянное улучшение.
  • Пересмотр следует лучшим практикам ISO и ISEAL и продлится весь 2026 год.

Глобальная кофейная платформа, многосторонняя ассоциация, занимающаяся устойчивостью кофе, начала всесторонний пятилетний пересмотр своих двух основных инструментов: Кодекса устойчивости кофе и Механизма эквивалентности. Пересмотр, начавшийся в начале 2026 года, направлен на то, чтобы эти рамки оставались актуальными, практичными и соответствовали меняющимся ожиданиям в кофейном секторе.

Механизм эквивалентности служит ориентиром. Он оценивает существующие программы устойчивости на соответствие Кодексу кофе, который определяет базовые принципы устойчивого производства кофе и первичной обработки. Программы, соответствующие требованиям, получают право на включение в Коллективную отчётность GCP об устойчивых закупках кофе, помогая компаниям согласовывать стратегии закупок с общепризнанными стандартами.

Как работает Механизм эквивалентности

GCP оценивает программы устойчивости на соответствие Кодексу устойчивости кофе с использованием операционных критериев, охватывающих управление, разработку стандартов, системы обеспечения, управление данными и требования к заявлениям. Процесс оценки проводится в партнёрстве с Международным торговым центром, который независимо оценивает программы для обеспечения целостности и доверия.

Текущий раунд признания, завершившийся в ноябре 2025 года, ознаменовал окончание цикла Механизма эквивалентности 2.0. Пересмотр 2026 года следует лучшим практикам ISO и ISEAL и обновит как Кодекс кофе, так и Механизм эквивалентности. Заинтересованные стороны могут следить за обновлениями на веб-сайте GCP, в рассылках и каналах социальных сетей.

33 признанные программы устойчивости

GCP в настоящее время признаёт 33 программы устойчивости эквивалентными Кодексу кофе. Они делятся на две категории: системы обеспечения третьей стороны и системы обеспечения второй стороны.

Системы обеспечения третьей стороны включают независимый надзор за компетентностью и беспристрастностью аудиторов. Признанные программы в этой категории: 4C, Fairtrade International Small Producer Organization and Coffee Standard, Fair Trade USA Agriculture Production Standard и Rainforest Alliance Sustainable Agriculture Standard.

Системы обеспечения второй стороны обычно представляют собой программы верификации, управляемые компаниями или организациями. К ним относятся: ACE от Agri Evolve, Green Trace от Comexim, Café Sustentável от Coocacer, Gerações от Cooxupé, CROP от COFCO, SMS Verified от ECOM, Enveritas Green, ECO от Expocacer, Guaxupé Planet от Exportadora de Café Guaxupé, CONNECT от HACOFCO, Responsibillyty от illycaffé, Responsible Sourcing Program Advanced от Louis Dreyfus Company, LEGACY Protocol от Minasul, VSS Midori Protocol от MITSUI, GMT Green от Montesanto Tavares Group, программа устойчивого качества Nespresso AAA, NKG BLOOM и NKG Verified от Neumann Kaffee Gruppe, AtSourceV и AtSourcePlus от ofi, ARTS от Perhusa, CRECER от Racafé, 3E от RGC Coffee, IMPACT от Sucafina, Sucden Coffee Verified, PACT от Touton, Volcafe Verified и Volcafe Excellence, а также RAÍZ Sustainability от Westrock Coffee Company.

Вторая сторона против третьей стороны

Системы обеспечения второй стороны обычно называют системами верификации, а системы третьей стороны — системами сертификации. Ключевое различие в том, что системы третьей стороны включают независимый надзор за аудиторами и оценочными органами для обеспечения беспристрастности, компетентности и эффективности. Они также управляются независимо от покупателей, держателей сертификатов или аудиторских фирм. Другие различия включают модели цепочки поставок, прозрачность, вовлечение заинтересованных сторон и процессы верификации заявлений.

Ключевые компоненты Механизма эквивалентности

Рамки Механизма эквивалентности включают 3 критерия управления, 4 критерия разработки стандартов, 10 критериев обеспечения, 6 критериев данных и 4 критерия заявлений. Они охватывают такие области, как прозрачность, прослеживаемость, вовлечение заинтересованных сторон, постоянное улучшение, исправление ситуации, качество данных и обоснование заявлений об устойчивости.

Кодекс устойчивости кофе

Кодекс устойчивости кофе был опубликован в 2021 году как общеотраслевая рамка, определяющая базовые принципы и практики устойчивого производства кофе и первичной обработки. Он обеспечивает общий язык, помогающий фермерам, организациям производителей, компаниям, НПО, правительствам, финансовым учреждениям и донорам согласовывать усилия по устойчивому развитию.

Кодекс охватывает экономическую устойчивость, социальное благополучие, экологическую ответственность, изменение климата, разнообразие, равенство и инклюзивность. Он также подчёркивает общую ответственность по всей цепочке поставок, поощряя участников нижнего звена поддерживать и стимулировать фермеров во внедрении устойчивых практик.

Кодекс кофе включает три измерения устойчивости: экономическое, социальное и экологическое. В рамках этих измерений он содержит 12 принципов, 39 практик и 93 ожидаемых результата. Экономическое измерение охватывает управление бизнесом, сельскохозяйственные услуги и добросовестность бизнеса. Социальное измерение затрагивает право на детство, права человека, условия труда и благополучие сообщества. Экологическое измерение охватывает биоразнообразие, борьбу с вредителями и сорняками, сохранение ресурсов, предотвращение загрязнения и климатические действия.

Пять критических необсуждаемых практик

Кодекс кофе определяет пять необсуждаемых практик устойчивости: ликвидация наихудших форм детского труда, ликвидация принудительного труда, отсутствие вырубки лесов, отказ от использования запрещённых пестицидов и постоянное улучшение. Эти практики считаются essential для любой заслуживающей доверия программы устойчивости.

Эволюция Кодекса и Рабочая группа по пестицидам

Рамки значительно эволюционировали с течением времени. Ключевые вехи включают запуск Общего кодекса для кофейного сообщества (4C) в 2004 году, начало операций Ассоциации 4C в 2007 году, крупный пересмотр Кодекса 4C в 2015 году, переход системы верификации 4C в Coffee Advisory Services в 2016 году, формирование Глобальной кофейной платформы в 2016 году, публикацию Кодекса устойчивости кофе в 2021 году, публикацию Механизма эквивалентности 2.0 в 2022 году и текущий пересмотр 2026 года.

Рабочая группа GCP по пестицидам объединяет экспертов из стран-производителей и стран-потребителей по всей цепочке создания стоимости кофе. Группа работает над выявлением вредных пестицидов, продвижением передовых практик, изучением возможных альтернатив, поддержкой перехода на менее опасные вещества, а также информированием программ устойчивости и инициатив по поддержке фермеров.

Ключевые данные

Показатель Значение
Признанных программ устойчивости 33
Критериев управления в Механизме эквивалентности 3
Критериев разработки стандартов 4
Критериев обеспечения 10
Критериев данных 6
Критериев заявлений 4
Измерений устойчивости в Кодексе кофе 3
Принципов в Кодексе кофе 12
Практик в Кодексе кофе 39
Ожидаемых результатов 93

Перспективы

Кодекс устойчивости кофе и Механизм эквивалентности предназначены для укрепления согласованности в кофейном секторе, уменьшения фрагментации и поддержки постоянного улучшения показателей устойчивости. Вместе они обеспечивают общий язык и общую основу для продвижения процветающего и устойчивого кофейного сектора для будущих поколений. Заинтересованные стороны призываются участвовать в процессе пересмотра 2026 года и вносить вклад в формирование следующего поколения инструментов устойчивости кофе.

Часто задаваемые вопросы (FAQ)

1. Что такое Механизм эквивалентности GCP?

Это рамка, разработанная Глобальной кофейной платформой для оценки соответствия программ устойчивости Кодексу устойчивости кофе, обеспечивающая доверие и соответствие базовым требованиям устойчивости.

2. Сколько программ устойчивости признаёт GCP?

GCP признаёт 33 программы устойчивости как эквивалентные Кодексу кофе, включая системы обеспечения второй и третьей сторон.

3. Что такое Кодекс устойчивости кофе?

Общеотраслевая рамка, опубликованная в 2021 году, определяющая базовые принципы и практики устойчивого производства кофе и первичной обработки по экономическим, социальным и экологическим измерениям.

4. Каковы пять необсуждаемых практик?

Ликвидация наихудших форм детского труда, ликвидация принудительного труда, отсутствие вырубки лесов, отсутствие использования запрещённых пестицидов и постоянное улучшение.

5. Когда завершится пересмотр 2026 года?

Пятилетний цикл пересмотра как Кодекса кофе, так и Механизма эквивалентности продлится весь 2026 год. Следите за обновлениями через каналы GCP.

6. В чём разница между обеспечением второй и третьей сторон?

Обеспечение третьей стороны включает независимый надзор за аудиторами и оценочными органами (сертификация). Обеспечение второй стороны обычно представляет собой программы верификации, управляемые компаниями или организациями.

Qahwa World – Материал основан на официальных документах Глобальной кофейной платформы.
Дата публикации: 19 мая 2026 г.

Главу Starbucks Korea уволили после скандала с Tank Day

Автор: Qahwa World
Источник: Reuters (Хиджин Ким)
Дата: 19 мая 2026 г.
Краткое содержание:

  • Глава Starbucks Korea Сон Джон Хён был уволен после маркетинговой кампании Tank Day, вызвавшей общественное возмущение.
  • Кампания продвигала линию термокружек с лозунгом «поставь на стол со звуком Так».
  • Акция совпала с Днём движения за демократизацию, который посвящён Кванджуйскому восстанию 1980 года.
  • Сотни людей были убиты или пропали без вести, когда военная диктатура подавила протесты сторонников демократии в мае 1980 года.
  • Президент Южной Кореи Ли Джэ Мён заявил, что он «в ярости», и назвал кампанию «выходкой торговца».
  • Shinsegae Group, которая управляет Starbucks в Корее, уволила Сона и принесла публичные извинения.
  • Starbucks Global начала расследование и пообещала усилить внутренний контроль.

Глава Starbucks Korea Сон Джон Хён был уволен 19 мая 2026 года после того, как маркетинговая кампания вызвала гнев общественности, воскресив болезненные воспоминания о подавлении военными протестов сторонников демократии в 1980 году. Кампания под названием Tank Day стартовала в понедельник для продвижения линейки термокружек с лозунгом «поставь на стол со звуком Так».

Акция совпала с Днём движения за демократизацию, который посвящён студенческому Кванджуйскому восстанию в мае 1980 года. По оценкам, сотни людей погибли или пропали без вести, когда военная диктатура Чон Ду Хвана направила войска и танки на подавление протестов. Время проведения кампании вызвало немедленную и резкую критику по всей Южной Корее.

Суть скандала вокруг кампании

Критики также усомнились в использовании слова «Так» в лозунге. Согласно сообщениям местных СМИ, южнокорейская полиция в 1987 году использовала тот же звук для объяснения смерти студента-протестующего, который позже был признан подвергшимся пыткам. Тогда полиция заявила, что студент умер после того, как следователи ударили по столу, издав звук «Так». Эта связь усилила гнев общественности в адрес Starbucks Korea.

Shinsegae Group, розничный конгломерат, который лицензирует и управляет Starbucks в Южной Корее, объявил, что уволил Сон Джон Хёна за проведение «неуместного маркетинга». Reuters не удалось связаться с Соном для комментариев. Starbucks Korea отказалась предоставить его, заявив, что он уже покинул компанию. Кампания была свёрнута.

Реакция политиков и корпораций

Президент Южной Кореи Ли Джэ Мён выразил свой гнев в социальной сети X в понедельник. Он сказал, что кампания «осквернила кровавые протесты граждан Кванджу и жертв этих протестов». Он потребовал, чтобы Starbucks извинилась перед семьями погибших во время восстания, и назвал маркетинг «выходкой торговца».

Председатель Shinsegae Group Чон Ён Чжин принёс публичные извинения. «Я глубоко кланяюсь, принося извинения как представитель группы», сказал Чон. Он признал, что маркетинг «глубоко ранил общественность, семьи погибших и жертв демонстрации 18 мая». Starbucks Korea также опубликовала на своём веб-сайте заявление с извинениями за акцию.

Starbucks Global выпустила заявление во вторник, выразив сожаление и объявив о начале расследования. Представитель компании сказал: «Мы искренне приносим извинения жителям Кванджу, всем, кто пострадал от этой трагедии, а также нашим клиентам и сообществам». Он добавил, что приняты меры по привлечению руководства к ответственности, а также будут внедрены более жёсткие внутренние проверки, стандарты анализа и обучение по всей компании, чтобы гарантировать, что это не повторится.

Ключевые данные и рыночные последствия

Показатель Значение
Уволенный руководитель Сон Джон Хён, глава Starbucks Korea
Название кампании Tank Day
Скандальный слоган «Поставь на стол со звуком Так»
Историческое событие Кванджуйское восстание (май 1980 г.)
Оценочные жертвы сотни убитых или пропавших без вести
Владелец Starbucks Korea Shinsegae Group (через SCK Company)
Изменение акций E-Mart (19 мая) снижение на 5,5 процента

Часто задаваемые вопросы (FAQ)

1. Почему уволили главу Starbucks Korea?

Сон Джон Хён был уволен за проведение маркетинговой кампании Tank Day, которая вызвала общественное возмущение, воскресив болезненные воспоминания о Кванджуйском восстании 1980 года.

2. Что представляла собой кампания Tank Day?

Кампания продвигала линейку термокружек с лозунгом «поставь на стол со звуком Так» и стартовала в День движения за демократизацию.

3. Что такое Кванджуйское восстание?

Это студенческий протест за демократию в мае 1980 года. Военная диктатура Чон Ду Хвана использовала войска и танки для его подавления, в результате чего сотни людей погибли или пропали без вести.

4. Как отреагировал президент Южной Кореи?

Президент Ли Джэ Мён заявил, что он «в ярости», назвал кампанию «выходкой торговца» и потребовал извинений перед семьями жертв.

5. Какие меры приняла Starbucks?

Starbucks Korea уволила своего главу и отозвала кампанию. Starbucks Global начала расследование и пообещала усилить внутренний контроль и обучение.

6. Как отреагировала Shinsegae Group?

Председатель Shinsegae Group Чон Ён Чжин принёс публичные извинения, заявив, что маркетинг глубоко ранил общественность и семьи жертв.

Qahwa World – Материал основан на репортаже Reuters (Хиджин Ким).
Дата публикации: 19 мая 2026 г.

Производство кофе в Индонезии упало на 8% до 11,38 млн мешков

Автор: Qahwa World – Джакарта
Источник: Служба сельского хозяйства за рубежом USDA (FAS) – офис в Джакарте
Номер отчёта: ID2026-0021
Дата: 15 мая 2026 года

Краткое содержание
• Прогноз производства кофе в Индонезии на маркетинговый год 2026/27 составляет 11,38 млн мешков по 60 кг, что на 8% ниже предыдущего года.
• Производство робусты падает до 10 млн мешков (снижение на 1 млн мешков) из-за сильных дождей на юге Суматры и в Центральной Яве.
• Оценка производства арабики на 2025/26 пересмотрена вниз до 1,37 млн мешков после наводнений, вызванных тайфуном Синьяр в Ачех и Северной Суматре.
• Цены на фермах: робуста снизилась на 16% от пика 2025 года, арабика – на 14% с октября 2025 года.
• Прогноз экспорта на 2026/27 – 7 млн мешков, что на 11% меньше из-за сокращения поставок и высокого внутреннего спроса.
• Европейский импорт индонезийского кофе вырос на 72% до 2,4 млн мешков в 2025/26 году.
• Внутреннее потребление прогнозируется на уровне 4,83 млн мешков, поддерживаемое растворимым кофе и трендом копи сусу.
• Некоторые плантации арабики в Ачех могут потребовать 2-3 года для полного восстановления после повреждений.

1. Обзор: позиция Индонезии на мировом рынке кофе

Индонезия занимает второе место по производству кофе в Азии и четвёртое место в мире после Бразилии, Вьетнама и Колумбии, опережая Эфиопию и Уганду. Примерно 75% индонезийского кофе экспортируется. Робуста составляет почти 88% от общего объёма производства, что делает Индонезию крупнейшим производителем робусты в Азии и ключевым поставщиком на европейские и американские рынки.

Согласно отчёту FAS USDA из офиса в Джакарте, кофейный сектор Индонезии сталкивается с серьёзными климатическими проблемами. Чрезмерные осадки в период цветения и развития плодов в конце 2025 – начале 2026 года сильно повредили посевы робусты на юге Суматры и в Центральной Яве. В то же время районы выращивания арабики в Ачех и Северной Суматре всё ещё восстанавливаются после наводнений и оползней, вызванных тайфуном Синьяр в ноябре 2025 года.

Ключевое замечание: Робуста доминирует в производстве кофе в Индонезии с долей 88%. Мелкие фермеры (обычно владеющие 1-2 гектарами) обрабатывают около 98% всех кофейных площадей, что делает сектор очень уязвимым к климатическим потрясениям и нарушениям инфраструктуры.

2. Прогноз производства: МГ 2026/27

FAS Джакарта прогнозирует производство кофе в Индонезии на 2026/27 год на уровне примерно 11,38 млн 60-килограммовых мешков (682 800 метрических тонн), включая 1,38 млн мешков арабики (82 800 тонн) и 10,00 млн мешков робусты (600 000 тонн). Это представляет собой снижение на 8% по сравнению с пересмотренной оценкой предыдущего года (12,37 млн мешков).

Таблица 1: Прогноз производства кофе в Индонезии (млн мешков по 60 кг)

Категория 2021/22 2022/23 2023/24 2024/25 2025/26 (пересмотр) 2026/27 (прогноз)
Арабика 1,30 1,40 1,40 1,40 1,37 1,38
Робуста 9,30 10,50 6,80 9,30 11,00 10,00
Всего 10,60 11,90 8,20 10,70 12,37 11,38

3. Климатические проблемы: сильные дожди и ущерб от тайфуна

Основная причина снижения производства в Индонезии – аномальные осадки в период цветения и развития плодов. В середине 2025 года сильные дожди нарушили цветение робусты в высокогорьях южной Суматры. В Центральной Яве фермеры сообщили о сильных дождях, которые привели к опадению цветов и смыванию пыльцы, что нарушило опыление и привело к плохому завязыванию плодов.

В Ачех и Северной Суматре районы выращивания арабики продолжают страдать от наводнений, вызванных тайфуном Синьяр в конце ноября 2025 года. По состоянию на апрель 2026 года восстановление инфраструктуры остаётся незавершённым, что поддерживает высокие транспортные расходы. Несколько перерабатывающих предприятий и складов также пострадали. Некоторые плантации арабики могут потребовать 2-3 года для восстановления. Основной урожай в Ачех, обычно собираемый в октябре-ноябре, был отложен до начала 2026 года.

Заглядывая вперёд, Национальное метеорологическое агентство Индонезии прогнозирует, что сухой сезон 2026 года будет значительно более сухим и продолжительным, чем климатологическая норма, в первую очередь из-за слабого Эль-Ниньо, который, как ожидается, усилится до умеренного уровня во второй половине 2026 года. На Суматре сухой сезон начнётся в апреле-мае 2026 года, сначала в Ачех и Северной Суматре, затем распространится на Лампунг и Южную Суматру, достигнув пика около августа 2026 года. Условия Эль-Ниньо обычно увеличивают риск сильной засухи, которая может нарушить цветение и снизить урожайность.

Таблица 2: Влияние осадков на ключевые регионы производства (2025-2026)

Регион Событие Последствия Сроки восстановления
Высокогорья южной Суматры Сильные дожди (середина 2025) Нарушение цветения робусты Снижение урожая в 2026/27
Центральная Ява Сильные дожди, смыв пыльцы Плохое развитие плодов Ожидается снижение сбора
Ачех и Северная Суматра Наводнения тайфуна Синьяр (ноябрь 2025) Повреждение плантаций арабики, разрушение инфраструктуры 2-3 года

4. Прогноз урожайности

На 2026/27 год ожидается снижение урожайности робусты из-за дождей, хотя конкретные цифры урожайности на гектар в отчёте не приводятся. Исторически урожайность робусты в Индонезии остаётся ниже одной метрической тонны с гектара и сильно варьируется в зависимости от региона. Урожайность арабики в Ачех и Северной Суматре, как ожидается, останется низкой до тех пор, пока не восстановятся инфраструктура и плантации.

Внедрение улучшенных высокоурожайных саженцев остаётся ограниченным, поскольку большинство фермеров полагаются на местный посадочный материал. Государственное распределение субсидируемых саженцев и программы обучения фермеров также остаются ограниченными по географическому охвату.

5. Динамика цен: снижение с пиков 2025 года

Фермерские и спотовые цены как на робусту, так и на арабику значительно снизились по сравнению с максимумами 2025 года. Согласно данным спотовых цен из Лампунга (робуста) и Медана (арабика), цены снизились из-за улучшения ожиданий мирового предложения и ослабления спроса со стороны некоторых обжарщиков.

Спотовая цена робусты в Лампунге достигла пика выше 104 000 IDR/кг в феврале 2025 года, но упала до около 66 661 IDR/кг к апрелю 2026 года, что на 36% ниже пика. В годовом исчислении (апрель 2025 – апрель 2026) цена робусты упала на 32%. По сравнению с октябрём 2025 года (84 128 IDR/кг) снижение составляет около 21%.

Спотовая цена арабики в Медане достигла пика выше 229 835 IDR/кг в ноябре 2025 года, а затем упала до около 174 162 IDR/кг к апрелю 2026 года, что на 24% ниже пика. По сравнению с октябрём 2025 года (219 802 IDR/кг) снижение составляет около 21%.

Таблица 3: Спотовые цены робусты в Лампунге (IDR/кг) – выбранные месяцы

Месяц 2024 2025 2026 Изменение (окт.2025 – апр.2026)
Январь 56 069 94 724 78 595 -21%
Февраль 55 854 104 371 70 862
Март 59 018 102 373 69 785
Апрель 72 712 98 659 66 661

6. Прогноз экспорта: снижение поставок и высокий европейский спрос

FAS прогнозирует, что экспорт зелёных кофейных зёрен в 2026/27 году снизится на 11% до 7 млн мешков (420 000 тонн) из-за сокращения экспортных запасов и устойчивого внутреннего спроса. Общий экспорт (включая жареный и растворимый кофе) прогнозируется на уровне 8,05 млн мешков.

Несмотря на общее снижение, поставки на европейские рынки выросли на 72% до 2,4 млн мешков в 2025/26 году по сравнению с предыдущим годом. Это отражает возобновление спроса на индонезийский кофе, особенно из Бельгии и Германии, поддерживаемое восстановлением поставок, конкурентоспособными ценами и готовностью экспортёров к соблюдению европейского регламента о борьбе с обезлесением.

Ожидается, что Соединённые Штаты останутся в пятёрке крупнейших рынков для Индонезии со стабильным спросом в размере 680 000 – 950 000 мешков за последние пять лет. В 2025/26 году поставки в США заняли третье место с 797 000 мешков. Эти поставки обычно состоят из 60-80% зёрен арабики, которые в основном экспортируются через порт Белаван в Северной Суматре.

Таблица 4: Экспорт зелёного кофе из Индонезии по направлениям (тыс. мешков по 60 кг, 2025/26)

Место Назначение Объём (тыс. мешков) Доля
1 Европа (всего) 2 400 ~30%
2 США 797 ~10%
3 Другие страны ~3 800 ~60%

7. Торговые соглашения и политическая среда

В отличие от Индии, у Индонезии нет недавно ратифицированных соглашений о свободной торговле, специально нацеленных на экспорт кофе в Европу. Однако страна продолжает пользоваться существующими системами общих преференций с различными рынками. Экспортёры сообщали о более высоких транспортных расходах и задержках доставки, связанных с конфликтом на Ближнем Востоке в последнем квартале 2025/26 года, что повлияло на некоторые поставки.

Ослабление рупии по отношению к доллару США поддержало более сильный спрос в конце 2025/26 года. Цены на арабику низких сортов выросли к марту 2026 года по мере улучшения доступа, хотя транспортные расходы, по сообщениям, удвоились в пострадавших районах.

8. Внутреннее потребление: растущий рынок

FAS прогнозирует внутреннее потребление кофе на 2026/27 год на уровне 4,83 млн мешков (289 800 тонн), что на 20 000 мешков больше, чем в предыдущем году, поддерживаемое устойчивым спросом со стороны обжарщиков и переработчиков. Местные обжарщики столкнулись со сжатой маржой из-за роста цен на зелёный кофе с 2024 года, а снижение покупательной способности в 2025/26 году сместило часть спроса в сторону кофе низкого и среднего качества. С ослаблением цен на зелёный кофе в начале 2026 года спрос со стороны обжарщиков должен оставаться высоким.

На потребительском уровне недорогой кофе, продаваемый уличными торговцами, остаётся популярным среди рабочих и потребителей с низким и средним доходом, в то время как кофейни в общественных местах обслуживают более взыскательных потребителей, включая молодое поколение Z. Копи сусу (кофе с молоком) остаётся популярным начальным напитком для новых потребителей кофе и широко доступен в кофейнях и готовых напитках.

Таблица 5: Внутреннее потребление кофе в Индонезии (млн мешков по 60 кг)

Категория 2024/25 2025/26 2026/27 (прогноз)
Жареный и молотый (внутренний) 3,343 3,270 3,280
Растворимый (внутренний) 1,530 1,540 1,550
Всего внутреннее потребление 4,873 4,810 4,830

9. Долгосрочное видение и перспективы восстановления

У Индонезии нет публично заявленной долгосрочной цели по производству, аналогичной индийской «Видение 2047». Однако правительство и Индонезийский совет по кофе (при Министерстве сельского хозяйства) продвигают программы устойчивого развития и поддержку соблюдения EUDR. Прогноз метеорологического агентства по Эль-Ниньо на вторую половину 2026 года создаёт дополнительные риски. Восстановление плантаций арабики в Ачех, как ожидается, займёт 2-3 года, в то время как районы робусты могут восстановиться в 2027/28 году при возвращении нормальных осадков.

10. Импорт: заполнение пробела

FAS прогнозирует импорт зелёных кофейных зёрен на 2026/27 год на уровне 1,42 млн мешков (85 200 тонн), что немного выше, чем 1,415 млн мешков в 2025/26 году. Импорт зелёного кофе в Индонезию тесно связан с объёмами производства и местным спросом: он вырос с около 230 000 мешков в 2020/21 году до пика 942 000 мешков в 2023/24 году, а затем упал до около 372 000 мешков в 2025/26 году. Пик 2023/24 года отражает сочетание слабого внутреннего предложения и устойчивого спроса на кофе специальных сортов и растущего сектора готовых напитков.

Зелёные зёрна составляют примерно 94% от общего импорта и поступают в основном из Никарагуа, Вьетнама, Бразилии и Кении для переработки и реэкспорта.

11. Основные проблемы индонезийского кофейного сектора

  • Изменчивость климата: Сильные дожди во время цветения (середина 2025 года) с последующей ожидаемой засухой из-за Эль-Ниньо (конец 2026 года) создают экстремальные климатические шоки.
  • Разрушение инфраструктуры: Тайфун Синьяр уничтожил дороги, мосты, перерабатывающие предприятия и склады в Ачех и Северной Суматре. Восстановление не завершено по состоянию на апрель 2026 года.
  • Уязвимость мелких фермеров: 98% кофейных площадей обрабатываются мелкими фермерами с ограниченным доступом к кредитам, улучшенным саженцам и страхованию урожая.
  • Затраты на удобрения: Рост стоимости ресурсов и неопределённость с поставками удобрений продолжают давить на маржу фермеров.
  • Сбои в перевозках: Конфликт на Ближнем Востоке увеличил стоимость доставки и вызвал задержки, что повлияло на конкурентоспособность экспорта.
  • Ограниченные программы пересадки: В последние годы не реализовывались крупные программы пересадки или расширения, что оставляет старые деревья на месте.

12. Возможности

  • Готовность к EUDR: Индонезийские экспортёры подготовились к европейскому регламенту о борьбе с обезлесением, что может позволить им увеличить долю на европейском рынке.
  • Растущий внутренний рынок: Растущая кофейная культура среди поколения Z, популярность копи сусу и готовых напитков.
  • Спрос на растворимый кофе: Ожидается, что внутреннее потребление растворимого кофе останется высоким на уровне 1,55 млн мешков.
  • Ослабление рупии: Более слабая рупия поддерживает конкурентоспособность экспорта, несмотря на снижение цен.
  • Потенциал восстановления: Как только инфраструктура будет восстановлена, а осадки нормализуются, производство робусты в Индонезии может быстро восстановиться.

Часто задаваемые вопросы

  • Сколько кофе произведёт Индонезия в 2026/27 году?
Согласно отчёту USDA FAS, Индонезия произведёт 11,38 млн 60-килограммовых мешков (примерно 682 800 метрических тонн) в маркетинговом году 2026/27, включая 1,38 млн мешков арабики и 10,00 млн мешков робусты. Это на 8% меньше, чем в предыдущем году.
  • Почему ожидается снижение производства робусты?
Производство робусты, по прогнозам, сократится на 1 млн мешков (до 10 млн мешков) из-за сильных дождей в середине 2025 года, которые нарушили цветение в высокогорьях южной Суматры, и сильных дождей в Центральной Яве, которые вызвали опадение цветов и смывание пыльцы, что нарушило опыление.
  • Что случилось с производством арабики в Ачех и Северной Суматре?
Тайфун Синьяр в конце ноября 2025 года вызвал сильные наводнения и оползни, повредив плантации арабики, перерабатывающие предприятия и инфраструктуру. Восстановление, как ожидается, займёт 2-3 года. Основной сбор урожая в Ачех был отложен до начала 2026 года.
  • Как изменились цены на кофе в Индонезии?
Спотовая цена робусты в Лампунге упала с пика выше 104 000 IDR/кг в феврале 2025 года до около 66 661 IDR/кг в апреле 2026 года (снижение на 36% от пика). Спотовая цена арабики в Медане упала с пика выше 229 835 IDR/кг в ноябре 2025 года до около 174 162 IDR/кг в апреле 2026 года (снижение на 24% от пика).
Автор: Qahwa World – Джакарта
Источник: Служба сельского хозяйства за рубежом USDA (FAS) – отчёт ID2026-0021
Дата: 15 мая 2026 года


Снижение цен на кофе на фоне ожиданий обильного урожая в Бразилии и роста мирового предложения

Автор: Qahwa World
Источник: Barchart (Рич Асплунд)
Дата: 18 мая 2026 г.

Снижение цен на кофе на фоне ожиданий обильного урожая в Бразилии и роста мирового предложения

Краткое содержание:

  • Фьючерсы на арабику с поставкой в июле упали до полуторагодового минимума, закрывшись снижением на 1,01 процента. Робуста достигла четырёхнедельного минимума, снизившись на 1,75 процента.
  • Академия торговли кофе прогнозирует рост урожая в Бразилии в сезоне 2026/2027 на 12 процентов по сравнению с прошлым годом до 71,4 миллиона мешков.
  • Marex Group и StoneX прогнозируют рекордные урожаи в Бразилии, превышающие 75 миллионов мешков.
  • StoneX ожидает расширения мирового профицита кофе в 2026 году до 10 миллионов мешков, что станет самым большим профицитом за шесть лет.
  • Экспорт кофе из Вьетнама вырос на 15,8 процента за первые четыре месяца 2026 года по сравнению с тем же периодом прошлого года.
  • Запасы робусты на ICE упали до двухлетнего минимума, а запасы арабики достигли минимума за 2,75 месяца.
  • Продолжающееся закрытие Ормузского пролива нарушает мировые поставки кофе, что поддерживает цены.

Цены на кофе продолжили резкое падение, начавшееся в прошлую пятницу, 18 мая 2026 года. Фьючерсы на арабику с поставкой в июле закрылись снижением на 1,01 процента, достигнув полуторагодового минимума. Фьючерсы на робусту упали на 1,75 процента, обновив четырёхнедельный минимум. Снижение было вызвано главным образом ожиданиями более высокого урожая в Бразилии и растущим экспортом из Вьетнама.

Аналитики рынка прогнозируют рекордный урожай в Бразилии в сезоне 2026/2027. 7 мая Академия торговли кофе спрогнозировала рост бразильского урожая на 12 процентов по сравнению с прошлым годом до 71,4 миллиона мешков. Более ранние прогнозы Marex Group и Stonex были ещё выше. Marex спрогнозировала рекордные 75,9 миллиона мешков, а StoneX повысила свою оценку до 75,3 миллиона мешков. StoneX также предсказала расширение мирового профицита кофе с 1,8 миллиона мешков в 2025 году до 10 миллионов мешков в 2026 году, что станет самым большим профицитом за шесть лет.

Вьетнам, крупнейший в мире производитель робусты, также создаёт дополнительное давление на предложение. По данным Главного статистического управления Вьетнама, экспорт кофе за первые четыре месяца 2026 года вырос на 15,8 процента по сравнению с аналогичным периодом прошлого года до 810 тысяч метрических тонн. За весь 2025 год вьетнамский экспорт кофе подскочил на 17,5 процента до 1,58 миллиона метрических тонн. Ожидается, что производство в сезоне 2025/2026 вырастет на 6 процентов до четырёхлетнего максимума в 1,76 миллиона метрических тонн, что эквивалентно 29,4 миллиона мешков.

Запасы и нарушения поставок

Запасы кофе на бирже ICE снижались в течение последних двух месяцев, что обычно поддерживает цены. Запасы робусты упали до двухлетнего минимума в 3631 лот в прошлую пятницу. Запасы арабики снизились до минимума за 2,75 месяца до 462 777 мешков в понедельник. Несмотря на это падение, общие перспективы предложения остаются медвежьими для цен.

Между тем, меньший объём экспорта из Бразилии оказывает некоторую поддержку ценам. 12 мая Cecafe сообщила, что экспорт зелёного кофе из Бразилии в апреле сократился на 1,3 процента по сравнению с прошлым годом до 2,76 миллиона мешков. Кроме того, продолжающееся закрытие Ормузского пролива нарушает мировые поставки кофе. Закрытие привело к росту ставок фрахта, расходов на страхование, цен на удобрения и топливо, что увеличило издержки для импортёров и обжарщиков кофе. Этот фактор остаётся бычьим для цен.

Ключевые рыночные данные

Показатель Значение
Закрытие фьючерсов на арабику (июль) 18 мая Снижение 1,01% до полуторагодового минимума
Закрытие фьючерсов на робусту (июль) 18 мая Снижение 1,75% до четырёхнедельного минимума
Прогноз урожая в Бразилии 2026/2027 (Академия торговли кофе) 71,4 млн мешков (+12% г/г)
Прогноз урожая в Бразилии 2026/2027 (Marex Group) 75,9 млн мешков (рекорд)
Прогноз урожая в Бразилии 2026/2027 (StoneX) 75,3 млн мешков (рекорд)
Прогнозируемый мировой профицит кофе в 2026 году 10 млн мешков (самый большой за 6 лет)
Экспорт кофе из Вьетнама (январь-апрель 2026) 810 тыс. тонн (+15,8% г/г)
Запасы робусты на ICE (15 мая) 3631 лот (двухлетний минимум)
Запасы арабики на ICE (18 мая) 462 777 мешков (минимум за 2,75 месяца)

Прогнозы мирового экспорта и производства

7 ноября Международная организация кофе сообщила, что мировой экспорт кофе в текущем маркетинговом году (октябрь-сентябрь) снизился на 0,3 процента по сравнению с прошлым годом до 138,658 миллиона мешков. Это снижение является медвежьим фактором для цен.

Служба сельского хозяйства за рубежом Министерства сельского хозяйства США выпустила полугодовой отчёт 18 декабря, в котором прогнозируется рост мирового производства кофе в сезоне 2025/2026 на 2,0 процента по сравнению с прошлым годом до рекордных 178,848 миллиона мешков. В рамках этого общего объёма ожидается снижение производства арабики на 4,7 процента до 95,515 миллиона мешков, а производство робусты, как ожидается, вырастет на 10,9 процента до 83,333 миллиона мешков. USDA также прогнозирует снижение производства кофе в Бразилии в сезоне 2025/2026 на 3,1 процента до 63 миллионов мешков, в то время как объём производства во Вьетнаме вырастет на 6,2 процента до четырёхлетнего максимума в 30,8 миллиона мешков. Ожидается, что конечные запасы в сезоне 2025/2026 сократятся на 5,4 процента до 20,148 миллиона мешков с 21,307 миллиона мешков в 2024/2025.

Часто задаваемые вопросы (FAQ)

1. Почему падают цены на кофе?

Цены на кофе находятся под давлением из-за ожиданий более высокого урожая в Бразилии в сезоне 2026/2027 и роста экспорта из Вьетнама, что указывает на наличие мирового профицита.

2. Насколько низко упали цены на арабику?

Фьючерсы на арабику с поставкой в июле достигли полуторагодового минимума 18 мая 2026 года, закрывшись снижением на 1,01 процента.

3. Каков прогноз урожая в Бразилии на 2026/2027 год?

Прогнозы разнятся. Академия торговли кофе прогнозирует 71,4 миллиона мешков, в то время как Marex Group и StoneX прогнозируют рекордные урожаи выше 75 миллионов мешков.

4. Насколько вырос экспорт кофе из Вьетнама?

Экспорт кофе из Вьетнама вырос на 15,8 процента за первые четыре месяца 2026 года по сравнению с тем же периодом прошлого года, достигнув 810 тысяч метрических тонн.

5. Каков ожидаемый мировой профицит кофе в 2026 году?

StoneX прогнозирует расширение мирового профицита кофе в 2026 году до 10 миллионов мешков, что станет самым большим профицитом за шесть лет.

6. Как закрытие Ормузского пролива влияет на цены кофе?

Закрытие пролива нарушает мировые поставки кофе за счёт роста ставок фрахта, страхования и топливных издержек, что является фактором, поддерживающим цены.

Qahwa World – Материал основан на рыночных отчётах Barchart (Рич Асплунд).
Дата публикации: 18 мая 2026 г.