Россияне переходят на домашний кофе на фоне роста цен

Москва — Qahwa World

Рост цен меняет поведение российских потребителей кофе и постепенно разворачивает рынок в сторону домашнего приготовления. Тенденция, которая стала заметной еще в 2025 году, в 2026 году усиливается и начинает влиять на всю индустрию.

По словам главы ассоциации «Росчайкофе» Рамаза Чантурии, россияне все чаще отказываются от кофе навынос и переходят на приготовление напитка дома. Главная причина заключается в стремлении сократить повседневные расходы. Покупка кофе в кофейне перестает быть рутинной привычкой и все чаще воспринимается как необязательная трата. Вместо этого люди готовят кофе заранее и берут его с собой в термокружках.

Статистика подтверждает этот сдвиг. В начале 2026 года продажи кофе навынос снизились в натуральном выражении, но выросли в денежном. Это означает, что потребители покупают меньше, но платят больше за каждую чашку. Такая динамика указывает на давление цен и снижение частоты покупок, а не на падение интереса к самому продукту.

Основными причинами подорожания остаются глобальные факторы. Проблемы с урожаем в странах ключевых поставщиков, таких как Бразилия и Вьетнам, а также рост логистических и операционных затрат приводят к увеличению себестоимости. По прогнозам, к концу 2026 года средняя цена чашки кофе в России может достигнуть 500–600 рублей.

На этом фоне растет интерес к домашнему сегменту. Увеличиваются продажи зерна, кофемолок и бытовых кофемашин. Современное оборудование становится доступнее и проще в использовании, что позволяет потребителям готовить напиток достойного качества без посещения кофейни. Хотя уровень профессиональных бариста остается выше, для многих разница уже не является критичной.

При этом кофе не исчезает из потребительской корзины. Эксперты подчеркивают, что это продукт с сильной эмоциональной ценностью. Он связан с образом жизни, привычками и ежедневными ритуалами. Именно поэтому россияне скорее сократят другие расходы, чем полностью откажутся от кофе.

В результате рынок не сокращается, а трансформируется. Потребление смещается из кофеен в домашнюю среду, формируя новую модель поведения. Российская кофейная культура не ослабевает, а адаптируется к экономическим условиям, меняя формат, но сохраняя значение напитка в повседневной жизни.

Мировые цены на кофе снижаются на фоне ожиданий роста предложения из Бразилии

Дубай — Qahwa World

Мировые цены на кофе начали неделю снижением на фоне ожиданий увеличения предложения, особенно в преддверии нового урожая в Бразилии.

Цены на арабику ранее опустились до минимальных уровней за последние недели из-за прогнозов возможного рекордного урожая в Бразилии в сезоне 2026–2027 годов. По оценкам аналитиков, объем производства может превысить 75 миллионов мешков, что значительно выше показателей предыдущего сезона и усиливает ожидания избытка предложения.

Одновременно усиливаются прогнозы расширения профицита на мировом рынке кофе в 2026 году по сравнению с предыдущим годом. Это оказывает дополнительное давление на цены.

Вьетнам, являющийся крупнейшим производителем робусты, также способствует увеличению предложения. В начале 2026 года страна нарастила экспорт, продолжив сильную динамику прошлого года. Ожидается, что производство достигнет максимального уровня за последние несколько лет.

Несмотря на общее давление на рынок, отдельные факторы оказывают поддержку ценам в краткосрочной перспективе. В частности, запасы робусты, отслеживаемые биржами, снизились до минимальных значений более чем за год.

Дополнительное влияние оказывают сохраняющиеся высокие затраты на логистику и транспортировку, что увеличивает расходы участников рынка и создает неопределенность в глобальных цепочках поставок.

При этом данные по экспорту из Бразилии показывают снижение по сравнению с аналогичным периодом прошлого года, что временно ограничивает предложение, несмотря на ожидания более крупного урожая в будущем.

В целом прогнозируется, что мировой объем производства кофе в сезоне 2025–2026 годов достигнет рекордного уровня. При этом производство арабики может немного сократиться, тогда как выпуск робусты значительно вырастет. Ожидается также незначительное сокращение мировых запасов.

Тарифы Трампа меняют мировую торговлю кофе

Дубай — Qahwa World

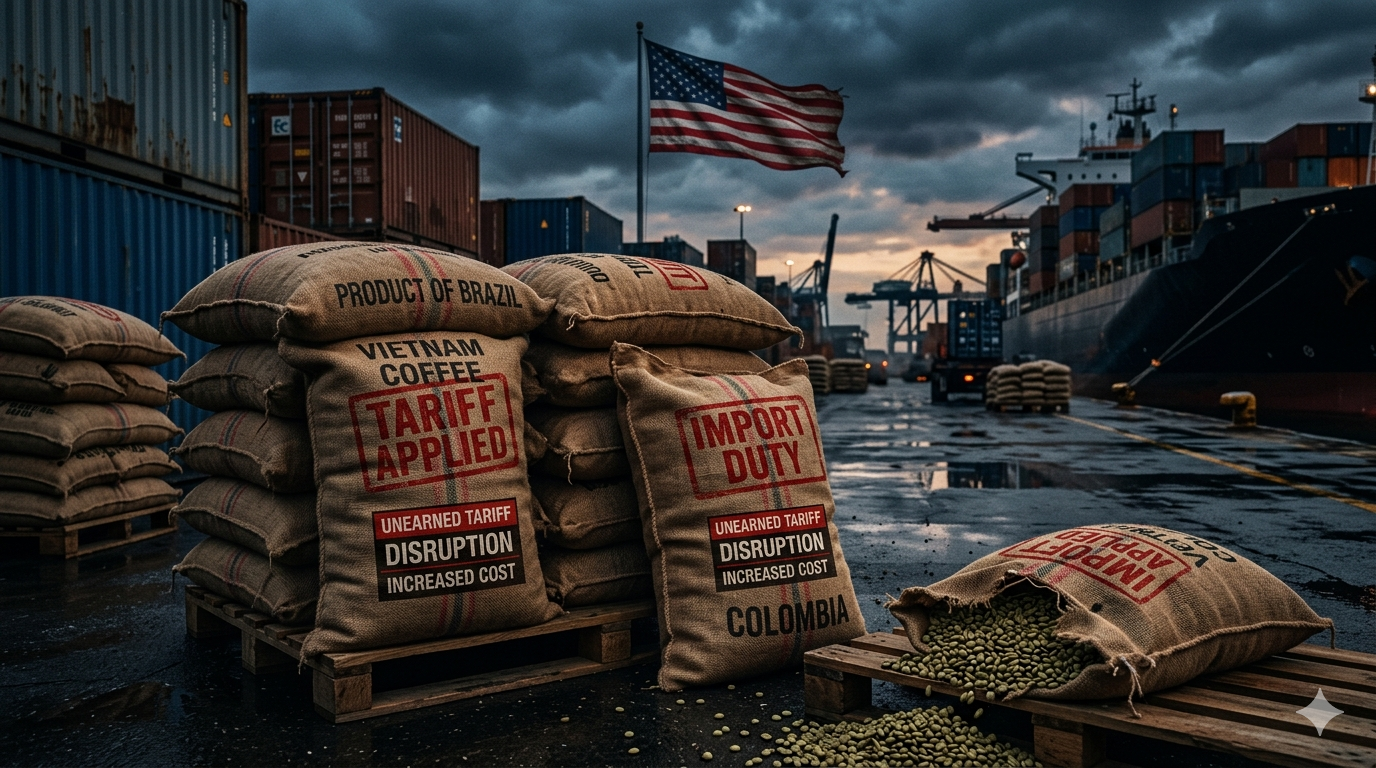
Тарифная политика, введённая в 2025 году, привела к значительным изменениям в мировой торговле кофе, вынуждая участников рынка пересматривать цепочки поставок и ускорять структурные преобразования в отрасли.

В 2025 году были введены широкие таможенные тарифы на импорт зелёного кофе и оборудования для обжарки. Базовая ставка начиналась примерно с 10%, но в отдельных случаях значительно увеличивалась для крупных стран-производителей кофе, таких как Бразилия, Вьетнам, Индонезия и Мексика.

Эти меры применялись непоследовательно. Позже часть тарифов была смягчена или отменена после торговых соглашений и корректировок политики, включая освобождение некоторых сельскохозяйственных товаров, не производимых внутри страны, таких как кофе. Однако первоначальный этап уже успел вызвать заметные нарушения на рынке.

Последствия включали рост цен на обжаренный кофе в ряде стран, изменение экспортных потоков и нестабильность глобальных цепочек поставок.

  • Нарушение цепочек поставок

Изменения показали, насколько чувствителен мировой рынок кофе к торговым ограничениям. Среди ключевых последствий:

Снижение экспорта из Бразилии в Соединённые Штаты с перенаправлением части поставок в Азию и на Ближний Восток

Рост тарифной нагрузки на экспорт из Вьетнама, Индонезии и Мексики, что вынудило покупателей искать альтернативные источники

Увеличение стоимости оборудования для кофе, включая кофемолки и машины для приготовления эспрессо

Частая смена торговых правил усложнила долгосрочное планирование и увеличила расходы по всей цепочке поставок.

  • За пределами зерна: оборудование и инфраструктура

Влияние затронуло не только сырьё. Импортное оборудование для обжарки и кофеен также подорожало, что увеличило стоимость открытия и обновления заведений.
Это происходило на фоне уже существующих глобальных проблем с логистикой, ростом цен на сырьё и задержками поставок.

  • Стратегии адаптации рынка

Рост издержек заставил участников рынка искать способы адаптации, включая:

Перенаправление поставок через страны с более низкими тарифами

Изменение заявленного происхождения товаров в рамках сложных цепочек производства

Создание производственных и упаковочных мощностей в третьих странах

Крупные международные компании оказались в более выгодном положении благодаря финансовым ресурсам и гибкости инфраструктуры.

  • Исторический контекст обхода торговых ограничений

Попытки обхода торговых ограничений в истории кофе не новы. На протяжении веков кофе распространялся по миру через сочетание законной торговли и скрытых перевозок.
Исторические примеры включают:

Распространение кофейных растений из регионов происхождения в Азию и Америку через контролируемые перевозки

Перенос кофе в Юго-Восточную Азию и Латинскую Америку морскими торговыми путями

Периоды в Европе, когда кофе облагался высокими налогами и ограничениями, что приводило к развитию теневой торговли

Эти примеры показывают, что ограничения часто создают новые каналы движения товаров.

  • Изменение мирового спроса

В этот период усилились более широкие тенденции:

Рост потребления кофе в Азии и на Ближнем Востоке

Увеличение внутреннего потребления в странах-производителях

Усиление диверсификации источников закупок

Повышенное внимание к экологическим и климатическим требованиям в некоторых рынках

Эти изменения указывают на постепенное перераспределение центров мирового кофейного рынка.

  • Неопределённые долгосрочные последствия

Долгосрочные последствия остаются неясными. Некоторые эксперты ожидают сохранения повышенных цен даже после стабилизации торговой политики из-за накопленных нарушений в цепочках поставок.

Хотя тарифы часто вводятся для поддержки внутреннего производства, на практике наблюдаются следующие эффекты:

Рост затрат для импортеров и обжарщиков, особенно малого бизнеса

Увеличение цен для конечных потребителей

Снижение эффективности логистических цепочек

Ограниченная выгода для производителей в развивающихся странах

Крупные компании получают преимущество за счёт масштаба и ресурсов, что усиливает концентрацию влияния в отрасли.

  • Заключение

События 2025 года могут стать поворотным моментом в мировой торговле кофе. На фоне изменения структуры потребления, роста новых рынков и трансформации логистики отрасль вступает в фазу глубоких изменений.
Главный вопрос остаётся открытым: приведут ли эти изменения к более устойчивой и сбалансированной системе, или усилят доминирование крупных игроков?
Кофе всегда был продуктом, который преодолевает границы и адаптируется к политическим и экономическим изменениям. И сегодня он продолжает эту историю трансформации вместе с глобальной экономикой.
Цены на кофе резко растут на фоне войны в Иране

Дубай — Qahwa World

Фьючерсы на кофе в среду резко выросли, достигнув максимума примерно за 3,5 недели, на фоне усиления опасений, связанных с войной в Иране и возможными сбоями в глобальных цепочках поставок.

Основным фактором роста стали риски перебоев в работе ключевого мирового маршрута — Ормузского пролива. Участники рынка опасаются, что затяжной конфликт может привести к ограничению судоходства, что повысит стоимость фрахта, страхования и топлива, а также увеличит расходы по всей цепочке поставок кофе.

Дополнительную поддержку ценам оказало сокращение запасов робусты. По данным биржи ICE, запасы упали до минимального уровня за более чем год, что усилило обеспокоенность дефицитом предложения.

В то же время фундаментальная картина остаётся неоднозначной. Арабика ранее снизилась до минимума за семь недель на фоне ожиданий рекордного урожая в Бразилии в сезоне 2026/27. Ряд прогнозов указывает на значительный рост мирового предложения, что может ограничивать рост цен в долгосрочной перспективе.

Вьетнам, крупнейший производитель робусты, продолжает увеличивать экспорт благодаря высоким объёмам производства, что частично компенсирует напряжённость на рынке. Бразилия же показывает снижение экспорта по сравнению с прошлым годом, а слабые осадки в отдельных регионах вызывают опасения относительно урожайности.

В целом рынок кофе находится под влиянием двух противоположных факторов: геополитических рисков, связанных с войной в Иране, и ожиданий увеличения мирового производства в будущем.

Цены на кофе падают на фоне ожиданий урожая в Бразилии

Дубай – Qahwa World

Мировые цены на кофе снижаются на фоне ожиданий крупного урожая в Бразилии, что привело к падению цен на арабику до минимальных уровней за последние несколько недель. В то же время факторы, связанные с ограниченными поставками, сдерживают более резкое снижение, особенно на рынке робусты.

Согласно оценкам аналитиков, урожай кофе в Бразилии в сезоне 2026/2027 может достичь рекордных показателей, превысив 75 миллионов мешков. Это значительно выше прошлогоднего уровня и усиливает ожидания роста глобального профицита на рынке кофе.

Одновременно Вьетнам, крупнейший производитель робусты в мире, демонстрирует устойчивый рост экспорта. Поставки кофе в первом квартале увеличились по сравнению с аналогичным периодом прошлого года, а производство, как ожидается, вырастет до максимума за несколько лет, усиливая давление на цены.

Тем не менее, рынок получает поддержку со стороны сокращающихся запасов. Мировые запасы робусты снизились до минимального уровня более чем за год, что указывает на сохраняющееся напряжение в краткосрочном предложении.

Дополнительным фактором остаются геополитические риски. Нарушения в одном из ключевых морских маршрутов на Ближнем Востоке привели к росту затрат на транспортировку, страхование и топливо, увеличивая расходы импортеров и обжарщиков кофе.

В Бразилии тем временем зафиксировано снижение экспорта кофе в марте по сравнению с прошлым годом, что оказало некоторую поддержку ценам. Также сохраняются погодные риски: в основных регионах выращивания арабики недостаточное количество осадков может повлиять на будущую урожайность.

В глобальном масштабе ожидается рост общего производства кофе в сезоне 2025/2026 за счет увеличения производства робусты, тогда как производство арабики может сократиться. При этом прогнозируется снижение конечных запасов, что отражает сохраняющийся хрупкий баланс на рынке.

В итоге рынок кофе находится под влиянием противоположных факторов: ожидания увеличения предложения в будущем оказывают давление на цены, тогда как текущие ограничения поставок обеспечивают определенную поддержку.

Отчет кофейного рынка: падение арабики на фоне давления валют и рисков поставок

Дубай -Qahwa World

Кофейные рынки завершили неделю под заметным давлением: фьючерсы на арабику снизились после неоднократных попыток закрепиться выше ключевого уровня сопротивления. На динамику также повлияли валютная волатильность, геополитические события и растущие климатические риски в странах-производителях.

Рынок арабики

Контракт июль 2026 года (KCN26), остающийся наиболее активным в отчетный период, начал неделю с волатильной динамики. В понедельник рынок вырос с уровня 294.60 цента за фунт, кратковременно преодолев отметку 300 центов, однако закрепиться выше не смог.

Во вторник рост составил 1.35 цента, чему способствовала краткосрочная нехватка предложения. Дополнительную поддержку оказали данные Cecafe, зафиксировавшие снижение экспорта Бразилии на 10% в годовом выражении за март 2026 года.

В среду рынок третий день подряд не смог удержаться выше уровня 300 центов за фунт, что усилило признаки ослабления восходящего импульса.

В четверг тенденция изменилась: на фоне укрепления доллара США и отсутствия покупательского интереса цена резко снизилась ниже 290 центов, достигнув внутридневного минимума 287.10.

Давление сохранялось до конца недели, и контракт завершил торговую сессию на уровне 284.25 цента за фунт.

Валютные и макроэкономические рынки

Валютные рынки были под влиянием геополитических событий, связанных с отношениями между США и Ираном.

В начале недели фунт стерлингов и евро снизились после срыва переговоров, открывшись на уровнях 1.34 и 1.16 соответственно.

Позднее в середине недели восстановление переговоров поддержало спрос на риск, что привело к росту GBP/USD выше 1.35 и EUR/USD выше 1.18.

Индекс доллара США (DXY) снизился до уровня чуть выше 98, отражая временный отход инвесторов от защитных активов.

В конце недели сообщение о полном открытии Ормузского пролива для коммерческого судоходства в период перемирия усилило интерес к рисковым активам. Это привело к дальнейшему ослаблению доллара и снижению DXY ниже 98, почти до семинедельного минимума.

Рынки происхождения

Колумбия

Производство кофе в Колумбии, по оценкам, снизится по сравнению с 2024 и 2025 годами. Основными факторами стали чрезмерные осадки, нарушившие цветение, созревание ягод и развитие зерна.

Южные регионы пострадали сильнее из-за сокращения солнечного света, что дополнительно ухудшило условия выращивания.

Вьетнам и Индонезия

Растут опасения относительно возможного формирования явления «супер Эль-Ниньо» в текущем цикле.

По данным Национального управления океанических и атмосферных исследований США (NOAA), вероятность сильной фазы ENSO составляет около 25%.

Такое явление может привести к засухе, длительным периодам жары и дефициту воды в странах Юго-Восточной Азии.

Вьетнам, являющийся крупнейшим мировым производителем робусты, особенно уязвим. Снижение урожая может оказать поддержку ценам на рынке LIFFE Robusta.

Вывод

Кофейные рынки входят в новый период под давлением технического снижения арабики, повышенной валютной волатильности и растущих климатических рисков в ключевых странах-производителях.


Цены на кофе растут на фоне опасений по поводу глобальных поставок

Дубай -Qahwa World

Мировые цены на кофе демонстрируют рост, чему способствуют усиливающиеся опасения относительно перебоев в поставках и сокращения запасов. Котировки как арабики, так и робусты увеличились, при этом робуста показывает более выраженную динамику.

Одним из ключевых факторов роста стали риски, связанные с ситуацией вокруг Ормузского пролива. Нарушения в морских перевозках усилили обеспокоенность стабильностью глобальной торговли, что привело к увеличению стоимости фрахта, страхования и топлива. В результате выросли издержки для импортеров и обжарщиков, что оказывает дополнительную поддержку ценам.

Дополнительным драйвером для робусты стало сокращение биржевых запасов до минимальных уровней более чем за год, что указывает на ограниченное предложение в краткосрочной перспективе.

В то же время ожидания рекордного урожая в Бразилии сдерживают дальнейший рост цен. По оценкам аналитиков, производство в сезоне 2026/27 может превысить 75 млн мешков. Также прогнозируется значительный глобальный профицит кофе в 2026 году — крупнейший за последние несколько лет.

Сильные экспортные показатели Вьетнама, крупнейшего производителя робусты, оказывают давление на рынок. В начале 2026 года поставки заметно выросли, а производство, как ожидается, достигнет максимальных значений за последние годы.

С другой стороны, снижение экспорта из Бразилии оказывает поддержку ценам, ограничивая предложение на мировом рынке в краткосрочной перспективе.

Погодные условия в Бразилии остаются важным фактором неопределенности. Недостаточное количество осадков в ключевых регионах, включая Минас-Жерайс, вызывает опасения по поводу урожайности и поддерживает восходящий тренд цен.

В глобальном масштабе наблюдается относительная стабильность экспорта при умеренном росте производства. Ожидается снижение производства арабики и значительное увеличение производства робусты. При этом мировые запасы кофе, по прогнозам, сократятся, что указывает на сохранение давления на предложение, несмотря на рост производства в отдельных странах.

Рост цен меняет структуру потребления кофе в России

Москва — Qahwa World

Данные аналитического центра «Чек Индекс» компании «Платформа ОФД» фиксируют изменения в структуре потребления кофе в России в 2024–2026 годах на фоне устойчивого роста цен во всех основных категориях.

В 2025 году цены выросли во всех сегментах рынка. Средняя цена растворимого кофе составила 482 руб. (+22% год к году), зернового — 1223 руб. (+40%), молотого — 541 руб. (+29%), капсульного — 710 руб. (+15%), кофе в дрип-пакетах — 354 руб. (+16%).

При этом в большинстве категорий снизились объемы покупок. Потребление зернового кофе сократилось на 21%, молотого — на 11%, капсульного — на 13%, растворимого — на 10%. Единственным растущим сегментом стали дрип-пакеты, где число покупок увеличилось на 37% в 2025 году.

По данным аналитиков, рост в этом сегменте связан с более низкой ценой относительно других форматов, а также удобством приготовления, что привело к частичному перераспределению спроса с молотого кофе и капсул. Также отмечается более высокая популярность формата среди молодых потребителей, включая поколение Z.

В первом квартале 2026 года рост цен продолжился. Средняя цена растворимого кофе достигла 527 руб. (+7%), зернового — 1330 руб. (+10%), молотого — 618 руб. (+15%), капсульного — 737 руб. (+5%), дрип-пакетов — 422 руб. (+10%).

Динамика спроса в этот период оказалась разнонаправленной. Покупки растворимого кофе выросли на 4%, тогда как зернового снизились на 2%, молотого — на 13%, капсульного — на 7%, дрип-пакетов — на 13%.

В сегменте общественного питания россияне приобретают около 10,3 млн чашек кофе в месяц. Среднее количество позиций в чеке составляет 3,1, при этом кофе и напитки формируют 72% стоимости покупки.

Средняя цена чашки кофе в кафе в первом квартале 2026 года достигла 289 руб. После роста на 19% в 2025 году продажи кофе в сегменте общественного питания снизились на 4% в начале 2026 года.

Таким образом, данные указывают на постепенную трансформацию рынка кофе в России под влиянием роста цен и изменения потребительских предпочтений.

Цены на кофе снижаются на фоне ослабления опасений по поводу поставок

ДУБАЙ — Qahwa World

В конце недели на мировом рынке кофе наблюдалось заметное снижение цен: фьючерсы на арабику опустились до минимального уровня примерно за неделю, а робуста также показала уверенное падение.

Одним из ключевых факторов стало улучшение ситуации с мировой логистикой. Сообщение об открытии Ормузского пролива способствовало снижению опасений по поводу перебоев в поставках и усилило ожидания восстановления нормальных торговых потоков.

Ранее на неделе давление на рынок усилилось после того, как цены на арабику достигли месячного минимума. Это связано с прогнозами рекордного урожая в Бразилии в сезоне 2026/2027. Ряд аналитиков оценивает производство на уровне свыше 75 миллионов мешков, а также ожидает значительного увеличения глобального профицита в ближайшие годы.

Дополнительное давление оказывает Вьетнам — крупнейший производитель робусты. Страна наращивает экспорт: поставки в первом квартале выросли по сравнению с аналогичным периодом прошлого года, а общий объем производства в текущем сезоне может достичь максимума за несколько лет.

Тем не менее, некоторые факторы продолжают оказывать поддержку рынку. Запасы робусты на бирже ICE сократились до минимальных значений более чем за год, что указывает на ограниченное предложение на физическом рынке.

В Бразилии экспортные данные остаются неоднозначными: в последние месяцы зафиксировано снижение поставок по сравнению с прошлым годом, что может частично поддержать цены. Также внимание участников рынка приковано к погодным условиям — недостаточное количество осадков в ключевых регионах, таких как Минас-Жерайс, может повлиять на урожайность.

На глобальном уровне отмечается незначительное сокращение экспорта кофе в текущем маркетинговом году. При этом в сезоне 2025/2026 ожидается рост общего производства, главным образом за счет увеличения выпуска робусты, несмотря на прогнозируемое снижение производства арабики.

В перспективе аналитики предполагают небольшое сокращение производства в Бразилии при одновременном росте во Вьетнаме. Также ожидается уменьшение мировых запасов, что отражает продолжающиеся изменения в балансе спроса и предложения на рынке кофе.

Снижение экспорта из Бразилии поддерживает цены на кофе

Дубай — Qahwa World

Цены на кофе выросли в середине недели, при этом фьючерсы на арабику и робусту завершили торги в плюсе. Робуста показала более сильную динамику, достигнув максимума примерно за полторы недели на фоне ограниченного предложения.

Одним из ключевых факторов роста стало сокращение экспорта из Бразилии. Последние данные указывают на снижение поставок зеленого кофе в марте по сравнению с аналогичным периодом прошлого года. Дополнительная статистика также свидетельствует о заметном падении общего объема экспорта, что усилило опасения по поводу сокращения предложения со стороны крупнейшего производителя в мире.

На рынке робусты поддержку ценам оказывает снижение запасов. Контролируемые биржей объемы опустились до минимального уровня более чем за год, что подчеркивает напряженность в краткосрочном предложении.

Погодные условия в Бразилии также влияют на рынок. В ключевом регионе выращивания арабики — Минас-Жерайс — уровень осадков в последние недели оказался значительно ниже нормы. Недостаток влаги в важные периоды развития растений может повлиять на урожайность и усилить неопределенность в отношении будущего предложения.

Тем не менее, общий прогноз остается неоднозначным. Ранее ожидания крупного урожая в Бразилии продолжают оказывать давление на рынок. Ряд оценок указывает на возможность рекордного производства в сезоне 2026/27, что может привести к формированию значительного глобального профицита.

В то же время рост сертифицированных запасов арабики в последние недели оказывал давление на цены, отражая улучшение доступности на отдельных сегментах рынка.

Дополнительное влияние оказывают проблемы в глобальной логистике. Нарушения в ключевых транспортных маршрутах привели к росту стоимости фрахта, страхования и топлива, увеличивая издержки для импортеров и обжарщиков и усиливая волатильность рынка.

Тем временем Вьетнам продолжает укреплять свои позиции на рынке робусты. Устойчивый рост экспорта и ожидания увеличения производства могут частично компенсировать сокращение поставок из Бразилии.

Ранее в этом году цены на кофе заметно снижались на фоне ожиданий высокого мирового производства. Прогнозы указывают на возможность достижения рекордных объемов выпуска в ближайшие сезоны, главным образом за счет Бразилии и Вьетнама.

При этом ожидается некоторое сокращение глобальных запасов, так как конечные остатки могут снизиться по сравнению с предыдущим сезоном. Такое сочетание факторов формирует сложную и изменчивую картину мирового рынка кофе.

Рынок зелёного кофе в России демонстрирует резкий рост в 2026

Москва — Qahwa World

Рынок зелёного кофе в России в 2026 году показывает значительное расширение, чему способствуют рост мировых цен и увеличение внутреннего спроса. Согласно аналитике ROIF Expert, рынок укрепляет позиции как по стоимости, так и по объёмам импорта и потребления.

Рост рыночной стоимости

Объём рынка в денежном выражении увеличился на 92 млрд рублей между минимальными и максимальными значениями за последний период. Основным фактором роста остаётся удорожание сырья на мировых рынках, включая влияние климатических условий в странах-производителях.

При этом рост физических объёмов остаётся положительным, но уступает динамике стоимости, что отражает общее повышение цен по всей цепочке поставок.

Импорт как ключевой фактор

Россия полностью зависит от импорта зелёного кофе, который формирует основную часть предложения. В 2025–2026 годах общий объём поставок составил около 286 тыс. тонн.

  • Рост импорта на 45,5% за первые девять месяцев 2025 года до 924,7 млн долларов
  • Вьетнам увеличил поставки в 1,5 раза
  • Бразилия почти удвоила экспорт
  • Индонезия усилила позиции среди крупнейших поставщиков

Ограничения, связанные с санкциями, не оказали существенного влияния на объёмы поставок, однако осложнили финансовые расчёты. В ответ участники рынка расширили использование альтернативных логистических маршрутов и партнёрских стран.

Рост потребления

Потребление кофе в России продолжает расти, достигая максимальных значений на душу населения. По оценкам, около 70% населения употребляют кофе ежедневно.

Ожидается, что домашнее потребление увеличится на 15% к концу 2026 года, при этом усиливается интерес к качественным сортам и зерновому кофе.

Изменения в цепочках поставок

Наблюдается смещение поставок в сторону азиатских стран, включая Вьетнам и Индонезию. Рынок сохраняет устойчивость, несмотря на сохраняющиеся логистические и ценовые риски.

Прогноз до 2033 года

Базовый сценарий предполагает стабильный рост рынка в среднесрочной перспективе, поддерживаемый внутренним спросом и расширением импорта.

  • Среднегодовой рост от 3% до 5,5%
  • Постепенное увеличение цен
  • Рост потребления на душу населения
  • Диверсификация источников поставок

Ожидается сохранение положительной динамики и дальнейшее развитие рынка.

Вывод

Рынок зелёного кофе в России в 2026 году демонстрирует устойчивость и способность адаптироваться к внешним условиям. Рост стоимости и стабильный спрос формируют основу для дальнейшего расширения в ближайшие годы.


Отчёт о рынке кофе март 2026: рост мировых цен на фоне геополитической напряжённости

Глобальный отчёт о рынке кофе: март 2026

Независимый аналитический обзор на основе официальных данных международной кофейной организации

ДУБАЙ — QAHWA WORLD

Мировой рынок кофе пережил один из самых волатильных месяцев за последнее время в марте 2026 года. После трёх месяцев последовательного снижения цен индекс цен на кофе продемонстрировал уверенный рост и достиг уровня 273,70 цента за фунт, увеличившись на 2,3% по сравнению с февралем, когда значение составляло 267,57 цента за фунт. Данный рост был обусловлен не только фундаментальными факторами предложения, но и резким геополитическим событием, которое временно изменило динамику рынка.

Кризис в Ормузском проливе: геополитический шок для сырьевых рынков

Ситуация обострилась 4 марта, когда Ормузский пролив был закрыт для судов, связанных с Соединёнными Штатами, на фоне эскалации конфликта на Ближнем Востоке. Этот морской коридор является одним из ключевых в мировой торговле: через него проходит около 25 процентов мировой морской торговли нефтью и около 20 процентов поставок сжиженного природного газа.

Последствия быстро распространились на энергетические и транспортные рынки. Цена нефти марки Брент превысила 100 долларов за баррель. Стоимость морских перевозок, топлива и страхования резко увеличилась. Это оказало дополнительное давление на рынок кофе, усилив краткосрочную премию риска.

Вы можете прочитать: Дорожная карта мирового рынка кофе — январь 2026 г

Дополнительное влияние было связано с рынком удобрений. Страны Персидского залива играют важную роль в их производстве, а значительная часть мировой торговли удобрениями проходит через этот пролив. Хотя текущий сельскохозяйственный сезон был в значительной степени защищён, длительное продолжение кризиса могло бы повлиять на будущий урожайный цикл, увеличивая неопределённость на рынке.

Динамика рынка в марте в четырёх фазах

Первая фаза — рост на фоне геополитики: в начале месяца рынок вырос с 267,40 до 278,77 цента за фунт, что составило рост на 4,3 процента благодаря увеличению затрат на логистику и энергоресурсы.

Вторая фаза — резкая коррекция: затем последовало падение до уровня 265,50 цента за фунт на фоне ожиданий высокого урожая в Бразилии и прогнозов значительного профицита.

Третья фаза — стабилизация: рынок торговался в узком диапазоне, отражая смешанные сигналы спроса и предложения, а также ограниченную доступность физического кофе.

Четвёртая фаза — финальное снижение: давление продавцов усилилось после подтверждения прогнозов глобального профицита на будущий сезон, что привело к снижению цен в конце месяца.

Динамика различных групп кофе

  • Колумбийская мягкая арабика: рост на 2,0% до 337,45 цента за фунт
  • Другие мягкие сорта: рост на 4,0% до 334,34 цента за фунт
  • Бразильские натуральные сорта: рост на 3,9% до 320,51 цента за фунт
  • Робуста: снижение на 1,6% до 176,77 цента за фунт

Разница между рынками Лондона и Нью-Йорка увеличилась, отражая расхождение между различными сегментами кофе.

Вы можете прочитать: Обзор рынка кофе за февраль 2026 года: Конец эпохи дефицита?

Экспортные данные за февраль 2026 года

Мировой экспорт зелёного кофе снизился на 9,0 процента и составил 9,79 миллиона мешков. Общий экспорт всех форм кофе снизился на 5,7 процента до 11,46 миллиона мешков.

Региональная структура

  • Азия и Океания: снижение из-за сокращения поставок из Вьетнама
  • Южная Америка: значительное снижение из-за падения экспорта из Бразилии и Колумбии
  • Центральная Америка и Мексика: рост благодаря изменению сезонности сбора урожая
  • Африка: умеренный рост за счёт увеличения поставок из Кот-д’Ивуара

Доля арабики в мировом экспорте снизилась до 60,9 процента по сравнению с предыдущим годом.

Баланс спроса и предложения

Мировое производство кофе оценивается в 177,51 миллиона мешков при потреблении 175,07 миллиона мешков, что формирует профицит в размере 2,44 миллиона мешков.

Заключение

Март 2026 года показал, что рынок кофе остаётся чувствительным к внешним геополитическим факторам, несмотря на фундаментальный избыток предложения. Временный рост цен был вызван шоковыми событиями, однако долгосрочная тенденция продолжает указывать на давление со стороны увеличенного производства.